
З метою популяризації українського кіно, відбудеться благодійний показ документального фільму «Довга Доба» від режисера Алана Бадоєва, що має важливий суспільний зміст і відображає актуальні питання, які потребують увагу громадськості.
Відповідно Закону України «Про місцеве самоврядування в Україні», Указу Президента України від 10 листопада 2006 року № 945/2006 «Про День вшанування учасників ліквідації наслідків аварії на Чорнобильській АЕС», з метою гідного відзначення мужності, самовідданості і високого професіоналізму учасників ліквідації наслідків аварії на Чорнобильській АЕС:
Т.в.о. міського голови Ігор СВИСТУН
На території Вишгородської міської територіальної громади наявний альтернативний засіб зв’язку Starlink в пункті незламності за адресою м. Вишгород, вул. Шолуденка, 19.
В пунктах незламності за адресами: м. Вишгород, вул. Кургузова, 15, площа Шевченка, 1, село Хотянівка, вул. Деснянська, 9 – наявний доступ до мережі Wi-Fi та стаціонарний дротовий зв’язок.
Керуючись статтями 42, 59 Закону України «Про місцеве самоврядування в Україні», відповідно до Постанови Кабінету Міністрів України «Питання Єдиного державного вебпорталу електронних послуг та Реєстру адміністративних послуг» від 4 грудня 2019 р. № 1137 (зі змінами), Закону України «Про внесення змін до Закону України «Про Єдиний державний демографічний реєстр та документи, що підтверджують громадянство України, посвідчують особу чи її спеціальний статус» від 30 березня 2021 року № 1368-IX, з метою виконання положень нормативно-правових актів у частині подання і застосування відповідних електронних документів, а також застосуванню одного зі сценаріїв Порталу Дія в органах місцевого самоврядування:
Підстава: лист Київської обласної військової адміністрації № 12588/07/60.02/2003 від 11.12.2023 року.
Т.в.о. міського голови Ігор СВИСТУН

Якісний підбір та підготовка персоналу – найбільш важлива складова успіху в діяльності будь-якого підприємства, яка дає змогу реалізувати найсміливіші плани та проєкти.
Якщо Вам на постійну чи тимчасову роботу потрібні працівники, які відповідали б необхідним професійним вимогам – зверніться у місцевий підрозділ Київського обласного центру зайнятості!
Перш за все про Ваші вакансії повідомлять шукачів роботи із відповідною освітою і професійним досвідом;
– їх буде внесено у всеукраїнську базу вакансій, за бажанням – розміщено на ФБ-сторінці Київського обласного центру зайнятості та місцевих підрозділів ОЦЗ;
– Ваш консультант поінформує Вас про наявність відповідних фахівців у базі даних служби зайнятості;
– кар’єрні радники та рекрутери доберуть із числа безробітних осіб і шукачів роботи тих, хто відповідає Вашим вимогам, проведуть ряд заходів для зручної Вам комунікації із претендентами: домовляться про індивідуальну співбесіду, організують міні-ярмарок вакансій або зустріч для усіх, хто зацікавився Вашими пропозиціями роботи;
– фахівець центру зайнятості проведе підбір потенційних кадрів з використанням сучасних психодіагностичних методик на виявлення професійних, ділових та особистих якостей претендента.
Фахівці центру зайнятості допоможуть написати оголошення про вакансію та сформувати відповідний звіт; порадять як ефективно провести співбесіду з претендентами; поінформують про норми законодавства у сфері зайнятості.
Якщо потрібних фахівців немає – під конкретні робочі місця служба зайнятості може організувати професійне навчання безробітних як у закладах освіти та центрах професійно-технічної освіти державної служби зайнятості, які мають потужну сучасну матеріально-технічну навчальну базу з найновішим обладнанням та технікою, так і на виробництві, у тому числі за індивідуальною формою, а також стажування безпосередньо на робочому місці.
Деяким категоріям громадян, які не зареєстровані в центрах зайнятості як безробітні і мають професійно-технічну, фахову передвищу чи вищу освіту, служба зайнятості видає ваучер на оплату навчання (до 27 тис. грн) за однією із 124 професій, спеціальностей сфер ІТ-технологій, будівництва, транспорту, освіти, медицини, сільського господарства, соціального обслуговування та ін.
Замовити та отримати усі згадані послуги можна безкоштовно у місцевому підрозділі служби зайнятості Київщини.
Також, отримати компенсації можуть ті роботодавці, які легально працевлаштують різні категорії осіб (у т. ч. ВПО, колишніх воїнів, молодь, осіб з інвалідністю та ін.)!
Є можливість отримати грантові кошти на створення або розвиток власного бізнесу! Державна служба зайнятості супроводжує реалізацію урядового проєкту єРобота за напрямками “Власна справа” (до 250 тис. грн) і “Грант для ветеранів та їх подружжя” (до 1 млн грн). Основна вимога їх надання – створення нових робочих місць.
За докладнішою інформацією звертайтесь до підрозділу служби зайнятості, який найбільш зручний для відвідування. Контакти центрів зайнятості Київської області тут: http://surl.li/clyqi
Отримати відповіді на питання щодо зайнятості можливо і за допомогою
телеграм-каналу підтримки Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
та на фейсбук-сторінці: https://www.facebook.com/kyivobl
Керуючись ч. 4, ч. 10 ст. 46, ст. 47 Закону України «Про місцеве самоврядування в Україні», скликати XХХІХ сесію Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ
Розпочато 10:00
Закінчено 10:30
ВЗЯЛИ УЧАСТЬ У ЗАСІДАННІ:
Момот О.В. – міський голова, голова виконавчого комітету;
Мельник М.Г. – секретар ради, член виконавчого комітету;
Свистун І.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Карпов В.А. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Сардак В.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Василенко Н.П. – керуючий справами виконавчого комітету, секретар виконавчого комітету;
Бойко М.М. – староста Хотянівського старостинського округу, член виконавчого комітету;
Попов Ю.П. – член виконавчого комітету;
Пироженко А.О. – член виконавчого комітету;
Морозов С.О. – член виконавчого комітету;
Ткачук В.М. – член виконавчого комітету;
Лазар С.П. – член виконавчого комітету.
ВІДСУТНІ ЧЛЕНИ ВИКОНКОМУ: Кириченко Р.М., Бурикін Є.В., Новицька С.В., Горбонос О.М., Пещерін А.П., Дудка О.А.
ЗАПРОШЕНІ:
Чернякіна А.О. – завідувач сектору з питань цивільного захисту, надзвичайних ситуацій та цифрового розвитку, Обрізан С.М. – спеціаліст І категорії відділу ЖКГ, транспорту та благоустрою Вишгородської міської ради.
За відкриття позачергового засідання виконавчого комітету Вишгородської міської ради члени виконавчого комітету Вишгородської міської ради проголосували одноголосно.
Шановна громадо!
Повідомляємо Вам про засідання виконавчого комітету Вишгородської міської ради, яке відбудеться 19.12.2023 р. о 10:00 (пл. Шевченка, 1).
Керуючись п. 7 ч. 3 ст. 42 та ч. 2 ст. 52, ст. 53 Закону України «Про місцеве самоврядування в Україні», скликати чергове засідання виконавчого комітету Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ
Відповідно до законів України «Про місцеве самоврядування в Україні», «Про внесення змін до деяких законів України про визначення порядку подання декларацій осіб, уповноважених на виконання функції держави або місцевого самоврядування, в умовах воєнного стану» статей 45, 512 Закону України «Про запобігання корупції», у зв’язку із відновленням декларування та з метою організації роботи щодо подання суб’єктами декларування декларації осіб, уповноважених на виконання функції держави або місцевого самоврядування за 2021-2022 роки:
Термін: щоп’ятниці до 11.00
до 31 січня 2024 року
Термін: до 13 грудня 2023 року
Термін: до 13 грудня 2023 року
Термін: постійно
Термін: постійно
Термін: постійно
Міський голова Олексій МОМОТ
Керуючись статтями 42, 59 Закону України «Про місцеве самоврядування в Україні», відповідно до постанови Кабінету Міністрів України від 26.10.2001 № 1440 «Про затвердження Типового положення про проведення атестації посадових осіб місцевого самоврядування», Загальних методичних рекомендацій щодо проведення щорічної оцінки виконання посадовими особами місцевого самоврядування, покладених на них обов’язків та завдань, затверджених наказом Головного управління державної служби України від 30.06.2004 № 102 із змінами:
Міський голова Олексій МОМОТ
Керуючись статтями 42, 59 Закону України «Про місцеве самоврядування в Україні», відповідно до статті 17 Закону України «Про службу в органах місцевого самоврядування», з метою оцінки результатів роботи, ділових та професійних якостей, а також кваліфікації посадових осіб місцевого самоврядування Вишгородської міської ради, з урахуванням Типового положення про проведення атестації посадових осіб місцевого самоврядування, затвердженого постановою Кабінету Міністрів України від 26.10.2001 року № 1440 (зі змінами):
Міський голова Олексій МОМОТ

Продовжується прийом заявок за програмами “Власна справа” та “Грант для ветеранів та їх подружжя”! Не зволікайте можливістю створити або розвинути свою власну справу!
Нагадуємо, що подати заявку можна через Дія прямо зараз лише за 20 хвилин!
Більше про грантові програми:
“Власна справа”: https://is.gd/xBaklo
“Грант для ветеранів та їх подружжя”: https://is.gd/jxqZ7j


Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Це коли ви працюєте без трудового договору, не платите податків і не отримуєте соціальних гарантій.
Це коли ви не маєте права на відпустку, лікарняні, пенсію, соціальне страхування.
Це коли ви не можете захистити себе від неправомірних дій роботодавця.
Це коли ви працюєте на себе і на нього, а не на себе і на країну.
Не погоджуйтеся на незадекларовану працю, бо ви втрачаєте більше, ніж заробляєте.
Задекларована праця – це ваше майбутнє і ваша гідність!
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Незадекларована праця – це не тільки порушення закону, а й втрата прав і гарантій для працівників.
Якщо ви працюєте без трудового договору, ви не можете розраховувати на гарантовані оплачувані відпустки, лікарняні, компенсацію в разі нещасного випадку. Ви також не маєте захисту від свавільного звільнення, зниження зарплати, перевантаження роботою. Не дайте себе обдурити роботодавцям, які пропонують вам працювати без трудового договору, із зарплатою «в конверті» або за цивільно-правовими договорами.
Вимагайте оформлення трудових відносин відповідно до закону!
Задекларована праця – це ваше право і ваша вигода!
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Пам’ятайте, що незадекларована праця – це ризик для вас і вашого бізнесу.
Ви можете втратити досвідчених і кваліфікованих працівників, які знайдуть краще місце роботи.
Ви можете отримати штраф за порушення трудового законодавства.
Ви можете мати проблеми з отриманням кредитів, інвестицій, державних замовлень.
Ви погіршуєте економічну ситуацію в країні, особливо під час війни, зменшуючи надходження до бюджету і соціальних фондів.
Платіть своїм працівникам білу зарплату і оформляйте їх за трудовим договором.
Задекларована праця – це ваша репутація і ваш успіх!
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Працівник має написати заяву про прийняття на роботу, надати паспорт, ІНН, за потреби – документи про освіту або інші документи.
Роботодавець видає наказ про прийняття працівника на роботу, ознайомлює з ним працівника, направляє повідомлення до територіального органу податкової служби, навчає працівника безпечній роботі.
Більше інформації в інфографіці: – інфографіка 1 (посилання)
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Вимагати від роботодавця укласти з вами трудовий договір відповідно до законодавства. Якщо він відмовляється, ви можете подати позовну заяву до суду.
Пошукати іншу роботу, де ви будете мати задекларовані трудові відносини та соціальні гарантії. Ви можете скористатися послугами центрів зайнятості або інших ресурсів для пошуку роботи.
Звернутися до Державної служби України з питань праці за консультацією. Ви можете знайти контактну інформацію за посиланням: https://dsp.gov.ua/kontakty-dlia-konsultatsii-pratsivnykiv-ta-robotodavtsiv-z-naiaktualnishykh-pytan-pid-chas-voiennoho-chasu/.
Не погоджуйтеся на незадекларовану працю, бо ви втрачаєте свої права і можливості. Задекларована праця – це ваше майбутнє і ваша гідність!
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Трудовий договір – це документ, який регулює відносини між працівником і роботодавцем. Він визначає права і обов’язки обох сторін, умови праці, заробітну плату, термін дії, порядок зміни і розірвання.
Трудовий договір може бути укладений у письмовій формі і підписаний обома сторонами або оформлений шляхом видання наказу про прийняття працівника на роботу. Трудовий договір може бути строковим або безстроковим, з повним або неповним робочим часом, основним або за сумісництвом залежно від характеру роботи і бажання сторін.
Якщо ви хочете дізнатися більше про трудовий договір, ви можете переглянути наступні ресурси:
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
Якщо роботодавець не виконує умови трудового договору, ви можете зробити наступне:
Не погоджуйтеся на порушення ваших прав і умов трудового договору з боку роботодавця. Задекларована праця – це ваше майбутнє і ваша гідність!
Трудовий договір: Твій пасок безпеки у світі праці
(трудовий договір не гарантує, що права не будуть порушені, він дає можливість їх захистити)
За порушення законодавства про працю можуть бути застосовані різні види санкцій, залежно від характеру і наслідків порушення, а також від суб’єкта господарювання, який його скоїв.
У разі вирішення трудового спору на користь працівника роботодавець зобов’язаний буде відновити порушене право працівника та компенсувати всі понесені працівником втрати, зокрема виплатити працівникові заробітну плату за весь час роботи незалежно від факту її виплати у період роботи та сплатити єдиний соціальний внесок за весь час роботи працівника. Розмір такої заробітної плати не може бути меншим за середню заробітну плату у відповідній галузі. Також працівник матиме право на відшкодування моральної шкоди.
Грубі порушення законодавства про працю можуть призвести до кримінальної відповідальності!
Не наражайтеся на ризики! Працюйте в межах законодавства!


В рамках проведення інформаційно – роз’яснювальної кампанії щодо нововведень з РРО/ПРРО податківці Вишгородщини провели низьку сеансів телефонного зв’язку «гаряча лінія» на тему: «Новації податкового законодавства відповідно прийнятому Закону України від 23.06.2023 року №3219-ХІ. Порядок застосування та реєстрації РРО/ПРРО та поновлення відповідальності за порушення вимог Закону України № від 06.07.1995 № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг.».» за участі заступниці начальника Вишгородської ДПІ – начальника відділу податкових сервісів Наталіїї Саханди, начальника відділу з надання адміністративних та інших послуг Наталіїї Атаманенко та старшого державного інспектора Іванківсько – Поліської ДПІ Яніни Кузьменко.
Провідні фахівці податкових інспекцій Вишгородського району відповідали платникам податків на численні запитання, а саме : про обов’язковість застосування РРО/ПРРО всіма суб’єктами господарювання та які підприємці можуть не застосовувати РРО/ПРРО при здійсненні розрахункових операцій; про порядок реєстрації, перереєстрації програмного РРО; про використання програмного РРО у період відсутності зв’язку з фіскальним сервером; про поновлення штрафних санкцій за порушення вимог реєстрації та застосування РРО/ПРРО; як здійснюється програмування найменування товарів (послуг) при використанні програмного забезпечення «ПРРО ДПС»; чи має право підприємець використовувати одну печатку на всіх ПРРО, які зареєстровані на кожну окрему господарську одиницю; тощо.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області:
https://www.facebook.com/tax.kyiv.oblast
Вишгородська ДПІ
Іванківсько – Поліська ДПІ

Як система безоплатної правничої допомоги допомагає постраждалим від домашнього насильства
Від початку 2023 року система безоплатної правничої допомоги понад 1,5 тис. разів надавала допомогу зі зверненням до суду людям, які постраждали від домашнього насильства чи насильства за ознакою статі. У понад 1,4 тис. випадків така допомога надавалася жінкам, у майже 120 випадках – чоловікам).
Серед поширених запитів цієї категорії клієнтів — отримання обмежувального припису щодо кривдника, розірвання шлюбу, а також стягнення аліментів на дітей. Розповідаємо, як постраждалим від домашнього насильства отримати безоплатну правничу допомогу та в яких випадках може допомогти система БПД.
Постраждалі від домашнього насильства мають право на усі види послуг від системи безоплатної правничої допомоги: від консультацій до представництва інтересів у суді.
Допомогу штатних юристів центрів з надання безоплатної правничої допомоги або адвокатів, які співпрацюють з системою БПД, ці люди можуть отримати, наприклад, для:
Приклади допомоги
Постраждалу від домашнього насильства ледь не притягнули до адміністративної відповідальності
Того вечора між пані Вірою та її чоловіком виникла сварка. Перебуваючи напідпитку, той ображав її, принижував, погрожував. Психологічний тиск супроводжувався нецензурною лайкою. Налякана жінка зачинилася в окремій кімнаті та зателефонувала до поліції.
Поліцейські приїхали за 30-40 хвилин. За цей час чоловік заснув. Пані Віра розповіла правоохоронцям, що сталося, та попросила захистити її. Жінка благала вжити заходів до чоловіка та провести із ним профілактичну бесіду, на що поліцейські в грубій формі відмовили їй. Натомість почали висувати пані Вірі претензії щодо неправдивого виклику поліції. Потім правоохоронці розвернулися та пішли.
Через місяць після цього випадку жінка отримала постанову, в якій зазначено, що її притягнуто до адміністративної відповідальності за ст. 183 КУпАП за завідомо неправдивий виклик спеціальних служб та накладено штраф у розмірі 850 грн.
По допомогу жінка звернулася до системи БПД. Інтереси клієнтки доручили захищати адвокату Андрію Бруху, який співпрацює з системою БПД.
Оцінивши докази у справі, суд задовольнив позов пані Віри про скасування постанови й скасував штраф у розмірі 850 грн.
Допомогли отримати обмежувальний припис
Світлана переживала складні часи у стосунках з чоловіком. Його ставлення до неї значно погіршилося. Він психологічно тиснув, ображав і погрожував фізичним насильством навіть через побутові дрібниці.
Під час ще однієї сварки чоловік її облаяв і вдарив. Поліція видала стосовно чоловіка терміновий заборонний припис і відкрила кримінальне провадження.
Після пережитого Світлана звернулася до психолога по допомогу. Там її скерували до системи БПД.
У Шосткинському бюро правової допомоги Світлані пояснили, що вона, як постраждала від домашнього насильства, має право на всі види правничих послуг від системи БПД, у тому числі на допомогу зі зверненням до суду. Допомагати жінці отримати обмежувальний припис відносно її чоловіка
доручили адвокату, що надає безоплатну правничу допомогу, Дмитру Шпаку. Він вивчив надані клієнткою матеріали та склав позовну заяву.
«Рішення про видачу обмежувального припису або про відмову у його видачі ухвалюється на підставі оцінки ризиків, а саме вірогідності продовження чи повторного вчинення домашнього насильства», — коментує Дмитро Шпак.
Суд задовольнив позов та видав обмежувальний припис, яким на 6 місяців заборонив чоловікові:
Тепер Світлана буде почуватися безпечніше.
Більше про домашнє насильство, відповідальність для кривдника та як може допомогти система БПД: https://legalaid.gov.ua/kliyentam/chy-mayu-ya-pravo-na-bezoplatnu-vtorynnu-pravovu-dopomogu/postrazhdalym-vid-domashnogo-nasylstva/
Як звернутися до системи БПД
Або звертайтеся до найближчого бюро правничої допомоги: https://bit.ly/bpd_buro
Керуючись ст. 25, ст. 26, ст. 59 Закону України «Про місцеве самоврядування в Україні», ст. 19, ст. 21 Закону України «Про регулювання містобудівної діяльності», Законом України «Про стратегічну екологічну оцінку», постановою Кабінету Міністрів України від 25 травня 2011 року № 555 «Про затвердження Порядку проведення громадських слухань щодо врахування громадських інтересів під час розроблення проектів містобудівної документації на місцевому рівні»:
Розробник проектної документації – Державне підприємство «Науково-дослідний і проектний інститут містобудування», 01133, м. Київ, бул. Лесі Українки, буд. 26 літ. «А». Директор — Чурилов Валерій Володимирович.
Порядок денний:
з 14.30 до 14.40 – реєстрація учасників та роз’яснення щодо проведення громадських слухань,
з 14.40 до 14.55 – доповідь розробника та/або замовника про розроблений проект містобудівної документації,
з 14.55 до 15.10 – запитання та відповіді на запитання,
з 15.10 до 15.20 – прийом пропозицій (зауважень) у письмовій та/або усній формі.
Міський голова Олексій МОМОТ
Міністерство цифрової трансформації та Міністерство освіти і науки інформує про можливості національної програми з популяризації англійської як мови міжнародного спілкування в Україні Future Perfect, яка створена з ініціативи Президента України. Мовна програма Future Perfect втілюється Міністерством цифрової трансформації України в співпраці з Міністерством освіти і науки України та Міністерством культури та інформаційної політики України, за підтримки USAID / UK Aid проєкту «Прозорість та підзвітність у державному управлінні та послугах / TAPAS» та Фонду Східна Європа.
Програма Future Perfect складається з законопроєкту про застосування англійської мови в Україні No9432, що передбачає впровадження англійської мови у різних сферах діяльності, а також передбачає продукти та сервіси, що допоможуть вивчити англійську в зручному та доступному форматі. Перші з них — платформа Empower та платформа для вивчення мов Promova. Вебсторінка програми: https://osvita.diia.gov.ua/future-perfect.
Empower — це онлайн-платформа Кембриджського університету, доступна для всіх українських університетів. Її запуск став частиною пакета підтримки, який надає Україні Кембридж від початку повномасштабного вторгнення росії. Empower — один з перших сервісів, представлених у межах національної мовної програми Future Perfect, що має на меті популяризувати англійську мову в Україні.
Платформа не призначена для самостійного вивчення мови — вона пропонує навчальні курси, які потребують викладача чи вчителя для опанування мови. Безоплатний доступ для українських університетів та мовних провайдерів відкритий незалежно від їхньої форми власності. Платформа містить навчальні курси Cambridge Empower від A1 до C1 — загальний курс англійської мови для дорослих та старших підлітків, що поєднує матеріали для роботи в класі та персоналізовану онлайн-практику
Для викладачів та вчителів Cambridge English Power пропонує гнучку методологію роботи в класі: вона акцентує на практичних навичках та потребує активного залучення студентів. Приєднатися до платформи Empower можна за посиланням: https://nmc-vfpo.com/kembridzhskyj-kurs-anglijskoyi-movy-empower/. Приєднання здійснюється в індивідуальному порядку після реєстрації за посиланням вище. Додаткова інформація щодо подальших дій для приєднання для платформи надійде представнику університету чи мовного провайдера на електронну пошту.
Наступний інструмент, що доступний в межах програми популяризації англійської мови — платформа Promova, що допомагає вивчати іноземні мови за допомогою застосунку та вебверсії продукту. Для українців відкрито безоплатний Premium-доступ до вивчення англійської мови. Платформа надає українцям безоплатний доступ до чотирьох курсів англійської: General English, Business English, English with TV series та Travel English. У Promova можна знайти граматичні та вокабулярні уроки, а також заняття для тренування англійської вимови за допомогою machine learning. Крім того, на платформі доступні книги зі світової класики, адаптовані під різні рівні англійської мови. Вивчати англійську мову українці можуть з поясненнями українською або ж англійською для більшого занурення.
У межах Future Perfect платформа надає українцям безоплатний Premium-доступ на три роки до курсів не лише англійської, а й інших мов. Скористатися можливістю можна зареєструвавшись на сторінці Free for Ukraine на сайті Promova та підтвердивши громадянство через Дія. Підпис — https://promova.com/free-for-ukraine.
Мовна програма Future Perfect допоможе розширити застосування англійської мови в публічних сферах суспільного життя, стимулювати вивчення мови для кожної з груп — освітян, держслужбовців, підприємців, громадян та органів місцевого самоврядування.
Головне управління ДПС у Київській області з метою якісної взаємодії з територіальними громадами доводить до відома, що Законом України від 30 червня 2023 року №1591-IX «Про платіжні послуги» створено умови для переходу української платіжної інфраструктури на міжнародний стандарт обміну платіжними повідомленнями 180 20022, який є основою функціонування європейських платіжних систем.
У зв’язку з цим, Національний банк України з 1 квітня 2023 року впроваджує систему електронних платежів нового покоління СЕП — 4.0, в якій забезпечено можливість здійснювати міжбанківські платіжні операції у режимі 24/7.
З метою врегулювання механізму сплати податків, зборів, платежів, єдиного внеску в умовах дії міжнародного стандарту 180 20022 затверджено наказ Міністерства фінансів України від 22 березня 2023 року №148 «Про затвердження Порядку заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення». Цим наказом передбачено, що платники під час сплати податків, зборів, платежів, єдиного внеску з 01 липня 2023 року використовують виключно структурований формат реквізиту «Призначення платежу» платіжної інструкції.
Постановою Правління Національного банку України від 29.07.2022 року №163 «Про затвердження Інструкції про безготівкові розрахунки в національній валюті користувачів платіжних послуг» визначено перелік обов’язкових реквізитів платіжної інструкції.
Отже, платники під час сплати податків, зборів, інших платежів та єдиного внеску повинні дотримуватися наступних правил заповнення обов’язкових реквізитів платіжної інструкції, а саме «Призначення платежу», «Код платника» та «Код фактичного платника».
Платники податків заповнюють реквізит «Призначення платежу» за прикладами, наведеними у Порядку №148 (а саме, код виду сплати та додаткова інформація запису).
Обов’язковий реквізит «Код платника» заповнюють всі платники, які сплачують податки, збори, інші платежі та єдиний внесок.
Юридичні особи у реквізиті «Код платника» зазначають код ЄДРПОУ, фізичні особи — підприємці та громадяни — податковий номер.
Реквізит «Код фактичного платника» заповнюється в наступних випадках:
Слід зауважити, що питання дотримання платниками нормативних вимог щодо заповнення обов’язкових реквізитів платіжних інструкцій, у т.ч. структурованого формату реквізиту «Призначення платежу», набуває особливої актуальності, оскільки Національним банком України у листі від 26.10.2023 №11-0008.79504 повідомлено, що з 01 грудня 2023 року надавачами платіжних послуг буде впроваджено використання платниками виключно структурованого формату такого реквізиту згідно з міжнародним стандартом 180 20022.
Крім того звертаємо увагу, що відповідно до пункту 38.2 статті 38 Податкового кодексу сплата податку та збору здійснюється платником податку безпосередньо, а у випадках, передбачених податковим законодавством, — податковим агентом, або представником платника податку. Пунктом 19.1 статті 19 Податкового кодексу визначено, що платник податків веде справи пов’язані зі сплатою податків, особисто або через свого представника. Представниками платника податків визначаються особи, які можуть здійснювати представництво його законних інтересів та ведення справ, пов’язаних із сплатою податків, на підставі закону або довіреності.
Враховуючи вище зазначене, просимо розмістити на офіційних вебпорталах територіальних громад Київської області інформацію щодо заповнення обов’язкових реквізитів платіжної інструкції для коректної ідентифікації платників.
Додатково повідомляємо, що інформація щодо реквізитів рахунків для сплати податків, зборів та платежів до державного та місцевих бюджетів по Київській області розміщено на субсайті «Головне управління ДПС у Київській області» офіційного вебпорталу ДПС України «Рахунки для сплати платежів» за посиланням: https://kyivobl.tax.gov.ua/rahunki-dlya-splati-platejiv.
З метою інформування роботодавців і працівників про вимоги законодавства до оформлення трудових відносин та заходи запобігання виробничого травматизму, пропонуємо матеріали Центрального міжрегіонального управління Державної служби з питань праці, що знаходяться за посиланнями:
https://pratsia.in.ua/safe_work.php
http://surl.li/cphjh
https://pratsia.in.ua/forced_labour.php
https://pratsia.in.ua/faq.php
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Калита Інна Михайлівна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, головний спеціаліст сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380989875742; e-mail: kut-82@ukr.net |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-30-015407-a |
| 3. Предмет закупівлі: | ДК 021:2015 – 30190000-7 – Офісне устаткування та приладдя різне (Канцелярські товари) |
| Вид предмета закупівлі | Закупівля товарів |
| Конкретна назва предмета закупівлі | Канцелярські товари |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015 – 30190000-7 – Офісне устаткування та приладдя різне (Канцелярські товари) |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 140 000,00 грн. з ПДВ |
| 5. Кількість | Зазначені у відповідному додатку до тендерної документації |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені відповідно до потреб Замовника та з урахуванням загальноприйнятих норм і стандартів для зазначеного предмета закупівлі. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін на аналогічний предмет закупівлі, шляхом моніторингу загальнодоступної інформації, яка міститься у відкритих джерелах (у т.ч. на сайтах виробників, в електронних каталогах, рекламі, прайс-листах, в електронній системі закупівель “ProZorro”). |
Мобільний застосунок «Моя податкова»
Головне управління ДПС у Київській області нагадує, що ДПС розроблено новий мобільний застосунок «Моя податкова».
«Моя податкова» – зручний та простий у використанні застосунок, завдяки якому громадяни можуть отримувати електронні сервіси податкової служби та сплачувати податки з використанням запроваджених платіжних систем.
Застосунок завантажується на телефони на платформі Android та iOS.
Зауважимо, що частиною сервісів застосунку можна користуватися без ідентифікації: перевірити чек, знайти акцизну марку, отримати дані з реєстрів платників ПДВ та єдиного податку.
Решта сервісів доступні після ідентифікації будь-яким файловим КЕП або хмарним КЕП – ДіяПідпис, SmartID від Приватбанку та інші.
Застосунок «Моя податкова» продовжуватиме вдосконалюватись та доповнюватись новими можливостями, відповідно до потреб платників податків.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Чеки РРО/ПРРО при продажі коктейлів, виготовлених із використанням алкогольних напоїв
Головне управління ДПС у Київській області нагадує, що відповідно до п. 11 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» встановлено обов’язок суб’єктів господарювання проводити розрахункові операції через реєстратори розрахункових операцій (далі – РРО) та/або через програмні РРО (далі – ПРРО) для підакцизних товарів з використанням режиму програмування із зазначенням коду товарної підкатегорії згідно з УКТ ЗЕД, найменування товарів, цін товарів та обліку їх кількості, а також із зазначенням цифрового значення штрихового коду марки акцизного податку (серія та номер) при роздрібній торгівлі алкогольними напоями.
Тобто, для підакцизної групи товарів встановлено особливий режим програмування, який не передбачає можливості використовувати назву однорідної групи (горілка, вино, сигарети, тощо), а вимагає зазначати в чеках РРО/ПРРО, які супроводжують продаж таких товарів, саме найменування конкретної одиниці підакцизного товару, з обов’язковим відображенням в таких чеках, окрім найменування, їх УКТ ЗЕД, ціни та кількості, у тому числі відображення реквізитів марки акцизного податку методом ручного введення (для РРО, що не можуть бути доопрацьовані або використовуються без сканеру) або сканування штрихового коду марки акцизного податку на алкогольні напої.
При програмуванні алкогольної продукції, що використовується у приготуванні коктейлів, слід забезпечити введення даних/сканування марки для відображення її реквізитів у розрахунковому документі при її відкупорюванні, в межах отримання першої порції для приготування коктейлю або продажу на розлив, тобто передбачає одноразове відображення реквізитів марки акцизного податку, в межах реалізації алкогольного напою частинами, який розлито виробником у тару, що була маркована такою маркою.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
План-графік проведення документальних планових перевірок платників податків
Головне управління ДПС у Київській області нагадує, що Законом України від 30.06.2023 № 3219-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» внесені зміни до ПКУ, зокрема щодо порядку формування та коригування плану-графіка проведення документальних планових перевірок платників податків.
Так, згідно з вимогами п.п. 69.35 п. 69 підрозд. 10 «Інші перехідні положення» розд. ХХ «Перехідні положення» ПКУ встановлено, що тимчасово, на період з 01 серпня 2023 року до припинення або скасування воєнного стану на території України, до плану-графіку проведення документальних планових перевірок можуть бути включені виключно:
– платники податків, які здійснюють діяльність у сфері виробництва та/або реалізації підакцизної продукції;
– платники податків, які здійснюють діяльність у сфері організації та проведення азартних ігор в Україні (гральний бізнес);
– платники податків, які надають фінансові, платіжні послуги.
При цьому внесення змін до плану-графіку може здійснюватися щомісячно, з урахуванням форс-мажорних обставин, обставин непереборної сили, наявності/відсутності безпечних умов для проведення перевірок, які визначені п.п. 69.2 прим. 1 п. 69 підрозд. 10 «Інші перехідні положення» розд. ХХ «Перехідні положення» ПКУ, та з урахуванням вимог, встановлених п.п. 69.35 п. 69 підрозд. 10 «Інші перехідні положення» розд. ХХ «Перехідні положення» ПКУ.
Формування плану-графіку проведення документальних планових перевірок та внесення змін до нього здійснюються без урахування вимог, передбачених п. 77.2 ст. 77 ПКУ.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
ФОП – платники ЄП звільняються від сплати земельного податку за земельні ділянки, які використовуються за призначенням для провадження господарської діяльності
Головне управління ДПС у Київській області нагадує, що відповідно до п.п. 269.1.1.1 п.п. 269.1.1 п. 269.1 ст. 269 ПКУ, платниками плати за землю є, зокрема, власники земельних ділянок, земельних часток (паїв).
При цьому, платники єдиного податку звільняються від обов’язку нарахування, сплати та подання податкової звітності, зокрема, з податку на майно в частині земельного податку за земельні ділянки, що використовуються платниками єдиного податку І-ІІІ груп для провадження господарської діяльності (крім діяльності з надання земельних ділянок та/або нерухомого майна, що знаходиться на таких земельних ділянках, в оренду (найм), позичку, на іншому праві користування) та платниками єдиного податку ІУ групи для ведення сільськогосподарського товаровиробництва – п.п. 4 п. 297.1 ст. 297 ПКУ.
Отже, звільняється від сплати земельного податку (в т. ч. обов’язку нарахування, подання податкової звітності із земельного податку) ФОП – платник єдиного податку:
– І-ІІІ груп – за земельні ділянки, що використовуються такою особою за призначенням для провадження господарської діяльності (крім діяльності з надання земельних ділянок та/або нерухомого майна, що знаходиться на таких земельних ділянках, в оренду (найм), позичку, на іншому праві користування);
– ІУ групи, за земельні ділянки сільськогосподарського призначення, що використовуються для ведення сільськогосподарського товаровиробництва.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Операції з постачання товарів/послуг, які вважаються оподатковуваними операціями для цілей реєстрації платником ПДВ
Головне управління ДПС у Київській області нагадує, що відповідно до п. 181.1 ст. 181 Податкового кодексу України у разі якщо загальна сума від здійснення операцій з постачання товарів/послуг, що підлягають оподаткуванню згідно з розділом V ПКУ, у тому числі операцій з постачання товарів/послуг з використанням локальної або глобальної комп’ютерної мережі (зокрема, але не виключно шляхом встановлення спеціального застосунку або додатку на смартфонах, планшетах чи інших цифрових пристроях), нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1000000 гривень (без урахування ПДВ), така особа зобов’язана зареєструватися як платник податку у контролюючому органі за своїм місцезнаходженням (місцем проживання) з дотриманням вимог, передбачених ст. 183 ПКУ, крім особи, яка є платником єдиного податку першої – третьої групи.
Якщо особа, яка відповідно до п. 181.1 ст. 181 ПКУ не є платником податку у зв’язку з тим, що обсяги оподатковуваних операцій відсутні або є меншими від встановленої ст. 181 суми, вважає за доцільне добровільно зареєструватися як платник податку, така реєстрація здійснюється за її заявою – п. 182.1 ст. 182 ПКУ.
Згідно із розділами V та ХХ ПКУ, до оподатковуваних операцій з постачання товарів/послуг належать операції, що підлягають оподаткуванню за основною ставкою ПДВ (20 %), ставками 7 та 14 %, нульовою ставкою ПДВ та звільнені (умовно звільнені) від оподаткування ПДВ.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області

Соціальна адаптація та працевлаштування людей з інвалідністю, надання якісних соціальних послуг таким громадянам – пріоритетні напрями роботи Державної служби зайнятості.
З метою кращого вирішення проблем, пов’язаних з інвалідністю та реалізації прав людей з інвалідністю, службою зайнятості ведеться робота зі сприяння громадянам з інвалідністю в їх професійній реалізації.
В центрах зайнятості для цієї категорії громадян надається спектр інформаційних, профконсультаційних послуг, профдіагностичні консультації та психологічна підтримка. Шукачі роботи з інвалідністю залучаються до ярмарок вакансій, зустрічей з роботодавцями, проходять професійне навчання, зокрема за ваучером. Кар’єрні радники сприяють пошуку постійної роботи або тимчасової зайнятості. Крім цього, в службі зайнятості надають всебічну підтримку тим, хто бажає створити або розвинути власний бізнес в рамках проєкту «Власна справа».
Роботодавцям, які потребують пристосування робочіх місць під потреби конкретної особи з інвалідністю, компенсуються витрати на придбання допоміжних засобів.
З початку 2023 року послуги обласної служби зайнятості отримали 1,9 тис. клієнтів з інвалідністю, працевлаштовано 387 таких громадян. 461 особа – залучена до участі у суспільно корисних роботах.
Станом на 28.11.2023 р. 341 громадянин з інвалідністю має статус безробітного.
Деякі люди з інвалідністю, які звертаються до служби зайнятості, потребують перекваліфікації або перенавчання, бо за період хвороби втрачаються навички, які б відповідали потребам ринку праці, що зменшує шанси таких людей на працевлаштування. У січні-листопаді 2023 року на професійне навчання було направлено 44 особи з інвалідністю. Навчалися за професіями «продавець», «бухгалтер-ревізор», «молодша медичка сестра (молодший медичний брат)», «робітник фермерського господарства», «оператор котельні», «механік-налагоджувальник».
Активна життєва позиція та співпраця зі службою зайнятості дає можливість кожному професійно реалізуватись у сучасному житті.
Отримайте відповіді на питання щодо зайнятості за допомогою телеграм-каналу Київського ОЦЗ:
https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій та змін на ринку праці
Київщини на нашій фейсбук-сторінці: https://www.facebook.com/kyivobl
З метою забезпечення належного надання послуг із збирання та перевезення побутових відходів на території Вишгородської міської територіальної ради, керуючись Законами України «Про управління відходами», «Про житлово-комунальні послуги», «Про місцеве самоврядування в Україні», постановами Кабінету Міністрів України від 25.08.2023 № 918 «Про затвердження Порядку проведення конкурсу на здійснення операцій із збирання та перевезення побутових відходів» та від 08.08.2023 № 835 «Про затвердження Правил надання послуги з управління побутовими відходами та типових договорів про надання послуги з управління побутовими відходами», рішенням виконавчого комітету Вишгородської міської ради від 28.11.2023 р. № 610 «Про оголошення конкурсу з визначення суб’єктів господарювання на здійснення операцій із збирання та перевезення побутових відходів на території Вишгородської міської територіальної громади», Вишгородська міська рада оголошує проведення конкурсу з визначення суб’єктів господарювання на здійснення операцій із збирання та перевезення побутових відходів на території Вишгородської міської територіальної громади.
Місце та час проведення конкурсу: 07301, Київська область, м. Вишгород, пл. Шевченка, 1. Дата – 29 грудня 2023 р. Час 10 год. 00 хв.
Уповноважені особи для здійснення зв’язку з учасниками конкурсу:
Мишко Наталія Валеріївна – головний спеціаліст відділу житлово-комунального господарства, транспорту та благоустрою Вишгородської міської ради. Контактний телефон: (063) 8256284. Електронна пошта – myshkon@ukr.net. (1 поверх, відділ житлово-комунального господарства, транспорту та благоустрою).
За її відсутності – Копійка Микита Валерійович – спеціаліст І категорії відділу житлово-комунального господарства, транспорту та благоустрою Вишгородської міської ради, (1 поверх, відділ житлово-комунального господарства, транспорту та благоустрою).

Безбар’єрна країна – це не відокремлена територія зі специфічними умовами для окремих людей і не сукупність вибіркових норм і правил. Це новий, вдосконалений формат співіснування рівних між собою людей, модель суспільства, в основі якої лежить соціальний егалітаризм – без обмежень, але з широким колом можливостей для кожного.
Безбар’єрність – це забезпечення рівних прав і можливостей. Це комплексний підхід до подолання бар’єрів: від поширення інклюзивних практик і впровадження доступності до піклування про психічне здоров’я, яке є основою добробуту кожної людини.
«Довідник безбар’єрності» — ініціатива і флагманський проєкт першої леді України Олени Зеленської.
Електронна версія Довідника доступна за посиланням: https://bf.in.ua/
Розпочато 10:00
Закінчено 10:30
ВЗЯЛИ УЧАСТЬ У ЗАСІДАННІ:
Мельник М.Г. – секретар ради, член виконавчого комітету;
Кириченко Р.М. – перший заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Сардак В.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Свистун І.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Бурикін Є.В. – член виконавчого комітету;
Морозов С.О. – член виконавчого комітету;
Новицька С.В. – член виконавчого комітету;
Пироженко А.О. – член виконавчого комітету;
Попов Ю.П. – член виконавчого комітету;
Ткачук В.М. – член виконавчого комітету.
ВІДСУТНІ ЧЛЕНИ ВИКОНКОМУ: Момот О.В., Карпов В.А., Бойко М.М., Василенко Н.П., Горбонос О.М., Дудка О.А., Лазар С.П., Пещерін А.П.
ЗАПРОШЕНІ:
Кожанов К.С. – директор Фонду комунального майна, Дудар І.М. – виконуючий обов’язки начальника відділу містобудування, архітектури та капітального будівництва Вишгородської міської ради.
За відкриття чергового засідання виконавчого комітету Вишгородської міської ради члени виконавчого комітету Вишгородської міської ради проголосували одноголосно.
Надійшла пропозиція про додаткове включення 1 (одного) питання до порядку денного. А саме:
Запропоноване до включення до порядку денного питання поставлено на голосування.
ГОЛОСУВАЛИ: за – 10, проти – 0; утримались – 0.
Додаткове питання включено до порядку денного.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-23-012058-a |
| 3. Предмет закупівлі: | «Капітальний ремонт дорожнього покриття проїзної частини вул. Вишгородська (на ділянці від буд. № 53а до буд. № 57) в с. Хотянівка Вишгородської міської ради. Коригування.» (ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | «Капітальний ремонт дорожнього покриття проїзної частини вул. Вишгородська (на ділянці від буд. № 53а до буд. № 57) в с. Хотянівка Вишгородської міської ради. Коригування.» |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 1 829 720,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду кошторисної частини проектної документації за робочим проектом «Капітальний ремонт дорожнього покриття проїзної частини вул. Вишгородська (на ділянці від буд. № 53а до буд. № 57) в с. Хотянівка Вишгородської міської ради. Коригування.» від 10.11.2023 № 437-11-23/КШ. |
На виконання ст. 20 Бюджетного кодексу України, Закону України «Про Державний бюджет України на 2023 рік», у відповідності до наказу Міністерства фінансів України від 26 серпня 2014 року № 836 «Правила складання паспортів бюджетних програм місцевих бюджетів та звітів про їх виконання» (із змінами), Наказу Міністерства фінансів України від 02.08.2010 р. № 805 «Про затвердження основних підходів до впровадження програмно-цільового методу складання та виконання місцевих бюджетів», Наказу Міністерства фінансів України від 20.09.2017 року № 793 «Про затвердження складових програмної класифікації видатків та кредитування місцевих бюджетів», Рішення сесії Вишгородської міської ради від 23.12.2022 р. № 28/2 «Про затвердження міських програм», Рішення сесії Вишгородської міської ради від 23.12.2022 р. №28/3 «Про бюджет Вишгородської міської територіальної громади на 2023 рік та додатків 1, 2, 3, 5, 6, 7, до нього, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/2 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/11 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/13 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цільового захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/36 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/1 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/4 “Про затвердження Програми фінансової підтримки Комунального підприємства «Управляюча компанія» Вишгородської міської ради на 2023 рік”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Наказ управління фінансів від 03.04.2023р. №3, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/9 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/10 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 15.06.2023 року №33/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/5 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/39 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/14 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/5 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/7 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення позачергової сесії Вишгородської міської ради від 24.10.2023 року №37/2 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення позачергової сесії Вишгородської міської ради від 24.10.2023 року №37/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Акт приймання-передачі гуманітарної (благодійної) допомоги від 06.10.2023р., Рішення сесії Вишгородської міської ради від 23.11.2023 року №38/5 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення позачергової сесії Вишгородської міської ради від 23.11.2023 року №38/7 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, з метою здійснення моніторингу, оцінки реалізації та контролю ефективності виконання бюджетних програм і цільового використання бюджетних коштів, міська рада ВИРІШИЛА:
Міський голова Олексій МОМОТ
У Київському обласному перинатальному центрі після реконструкції відкрили нове реанімаційне відділення для новонароджених. Оновити приміщення допомогли фінансово Credit Agricole за активного сприяння благодійного фонду «Твоя опора».
При перевищенні встановлених строків проведення розрахункових операцій в режимі офлайн, ПРРО повинен блокуватися до переходу в режим онлайн
Головне управління ДПС у Київській області нагадує, що відповідно до п.п. 1 розд. V Порядку реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затвердженого наказом Міністерства фінансів України від 23.06.2020 №317 «Про внесення змін до наказу Міністерства фінансів України від 14 червня 2016 року № 547» (далі – Порядок №317) на період відсутності зв’язку між програмним реєстратором розрахункових операцій (далі – ПРРО) та фіскальним сервером проведення розрахункових операцій суб’єктом господарювання здійснюється в режимі офлайн, що може тривати не більше ніж 36 годин, та не більше ніж 168 годин протягом календарного місяця, із створенням електронних розрахункових документів, яким присвоюються фіскальні номери із діапазону фіскальних номерів, сформованих фіскальним сервером згідно з Порядком визначення діапазону, видачі, резервування, використання фіскальних номерів, що присвоюються електронним розрахунковим документам під час роботи програмного реєстратора розрахункових операцій в режимі офлайн, затвердженим відповідно до ст. 5 Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами та доповненнями (далі – Діапазон).
ПРРО не може працювати в режимі офлайн після спливу встановлених граничних строків застосування такого режиму суб’єктом господарювання (не більше ніж 36 годин підряд та 168 годин протягом календарного місяця), без наявного невикористаного Діапазону, а також за наявності зв’язку між ПРРО та фіскальним сервером.
ПРРО має бути автоматично переведений із режиму офлайн у режим онлайн-обміну з фіскальним сервером у момент відновлення зв’язку між ПРРО та фіскальним сервером (п.п. 2 розд. V Порядку № 317).
Абзацом третім п.п. 3 розд. V Порядку № 317 передбачено, що програмне рішення ПРРО під час роботи в режимі офлайн має забезпечувати постійний контроль щодо дотримання граничних строків застосування режиму офлайн, інформувати особу, яка здійснює розрахункову операцію про залишок часу, протягом якого може тривати режим офлайн, та припинити проведення розрахункових операцій у режимі офлайн у разі досягнення одного із граничних строків (36 годин підряд або 168 годин протягом календарного місяця).
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Право на податкову знижку за підсумками 2022 року слід використати по 31 грудня поточного року
Головне управління ДПС у Київській області нагадує про наближення граничного терміну для подання податкової декларації про майновий стан і доходи з метою отримання податкової знижки за результатами звітного 2022 року.
Так, відповідно до п.п.166.1.2 п.166.1 ст.166 Податкового кодексу України , підстави для нарахування податкової знижки із зазначенням конкретних сум відображаються платником податку у річній податковій декларації, яка подається по 31 грудня включно наступного за звітним податкового року.
Згідно з п.п. 166.4.3 п. 166.4 ст. 166 Податкового кодексу України, якщо платник податку до кінця податкового року, наступного за звітним не скористався правом на нарахування податкової знижки за наслідками звітного податкового року, таке право на наступні податкові роки не переноситься.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
За продаж алкогольних напоїв у заборонений рішенням відповідного органу місцевого самоврядування час доби до СГ застосовується відповідальність
Головне управління ДПС у Київській області нагадує що Законом України від 19.12.1995 №481/95-ВР «Про державне регулювання виробництва і обігу спирту етилового, коньячного і плодового, алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах, та пального» зі змінами та доповненнями передбачено застосування до суб’єктів господарювання (у тому числі іноземних суб’єктів господарювання, які діють через свої зареєстровані постійні представництва) (крім закладів ресторанного господарства) фінансових санкцій у вигляді штрафу у розмірі 6800 грн. у разі порушення заборон з продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, вин столових у визначений рішенням сільських, селищних та міських рад в межах території відповідної адміністративно-територіальної одиниці у визначений час доби.
Крім того, відповідно до частини третьої ст. 156 Кодексу про адміністративні правопорушення, за порушення працівником підприємства (організації) торгівлі або громадського харчування правил торгівлі пивом (крім безалкогольного), алкогольними, слабоалкогольними напоями і тютюновими виробами, зокрема, торгівля пивом (крім безалкогольного), алкогольними, слабоалкогольними напоями, винами столовими у заборонений рішенням відповідного органу місцевого самоврядування час доби, передбачено накладення адміністративного штрафу на посадову особу суб’єкта господарювання.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Розпочато: 10:50
Закінчено: 11:55
Загальний склад ради – 26 депутатів
Запрошені – керівники комунальних установ та організацій міста, представники Вишгородського відділу поліції НП України в Київській області.
В залі засідань присутні та зареєстровані в системі для голосування 19 депутатів міської ради та міський голова.
Момот О.В. – міський голова. Поставив на голосування питання «Про відкриття засідання чергової ХХХVІІІ сесії Вишгородської міської ради VІІІ скликання».
ГОЛОСУВАЛИ: за – 19, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження складу лічильної комісії та секретаря сесії».
ГОЛОСУВАЛИ: за – 18, утримались – 0, проти – 0, не брали участь у голосуванні – 1.
Рішення прийнято (додається результат голосування).
Секретар сесії – Боднарчук К.В.
Лічильна комісія у складі:
Голова комісії – Клюс С.О.
Заступник голови комісії – Приходько Ю.О.
Секретар комісії – Калінкін М.М.
Секретар сесії та члени лічильної комісії приступили до виконання своїх обов’язків.
Момот О.В. – міський голова. За рекомендацією апарату виконавчого комітету – доповнити порядок денний наступними проектами рішень: «Про згоду на добровільну відмову від права користування земельною ділянкою, що знаходиться у постійному користуванні Української православної церкви Свв. Бориса і Гліба», «Про погодження умов мирової угоди між Вишгородською міською радою та Калінкіним М.М.», «Про затвердження Програми підтримки військової частини А4076 Збройних Сил України на 2023-2024 роки».
Момот О.В. – міський голова. Повідомив про зняття наступних питань порядку денного: «Про надання дозволу на розробку проекту землеустрою щодо організації і встановлення меж територій природно-заповідного фонду та іншого природоохоронного призначення, оздоровчого, рекреаційного, історико-культурного, лісогосподарського призначення, земель водного фонду та водоохоронних зон, обмежень у використанні земель та їх режимоутворюючих об’єктів (прибережні захисні смуги) на землі, суміжні з територією садівничого товариства «Сонячний берег»», «Про надання дозволу на розробку проекту землеустрою щодо організації і встановлення меж територій природно-заповідного фонду та іншого природоохоронного призначення, оздоровчого, рекреаційного, історико-культурного, лісогосподарського призначення, земель водного фонду та водоохоронних зон, обмежень у використанні земель та їх режимоутворюючих об’єктів (смуга відведення каналу) на землі, суміжні з територією садівничого товариства «Сонячний берег»».
Лісогор В.Ю. – депутат міської ради. Пропозиція внести правки в додаток 32 Програма соціального захисту малозабезпечених верств населення Вишгородської міської територіальної громади на 2022-2024 роки, а саме: надання щомісячної допомоги власникам житла (одному з представників житла), що зруйновано або пошкоджено внаслідок ракетних ударів по інфраструктурі та житлових об’єктах Вишгородської територіальної громади у розмірі 6000,00 грн. на період до повного відновлення житла.
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження порядку денного засідання чергової ХХХVІІІ сесії Вишгородської міської ради VІIІ скликання» (за основу).
Відповідно до оперативної інформації Українського гідрометеорологічного центру, можливе ускладнення погодних умов на території Київської області 26-27 листопада 2023 року.
З метою тестування програмного забезпечення територіальної автоматизованої системи централізованого оповіщення області 24 листопада 2023 року в період з 13:00 до 14:00 за київським часом буде проведена контрольна технічна перевірка спрацювання діючих електромеханічних сирен.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-22-016967-a |
| 3. Предмет закупівлі: | Черевики тактичні зимові з високими берцями (ДК 021:2015-18830000-6 – Захисне взуття) |
| Вид предмета закупівлі | Закупівля товарів |
| Конкретна назва предмета закупівлі | Черевики тактичні зимові з високими берцями |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015-18830000-6 – Захисне взуття |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 888 000,00 грн. з ПДВ |
| 5. Кількість | 250 пар |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики визначено відповідно до потреб Замовника та з урахуванням загальноприйнятих норм і стандартів для зазначеного предмета закупівлі; відповідного додатку до тендерної документації. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін на аналогічний предмет закупівлі, шляхом моніторингу загальнодоступної інформації, яка міститься у відкритих джерелах (у т.ч. на сайтах виробників, в електронних каталогах, рекламі, прайс-листах, в електронній системі закупівель “ProZorro”). |
ФО не має права на податкову знижку, якщо податковий агент утримав, але не перерахував ПДФО до бюджету
Головне управління ДПС у Київській області нагадує, що згідно з частиною другою ст. 78 Бюджетного кодексу України від 08 липня 2010 року № 2456-VI із змінами та доповненнями та Порядком інформаційної взаємодії Державної податкової служби України, її територіальних органів, Державної казначейської служби України, її територіальних органів, місцевих фінансових органів у процесі повернення (перерахування) платникам податків помилково та/або надміру сплачених сум грошових зобов’язань та пені, затвердженого наказом Міністерства фінансів України від 11.02.2019 № 60 (із змінами та доповненнями), поверненню з бюджету підлягають помилково та/або надміру сплачені суми грошових зобов’язань.
Відповідно до п. 43.6 ст. 43 Податкового кодексу України, повернення помилково та/або надміру сплачених грошових зобов’язань платникам податків здійснюється з бюджету, у який такі кошти були зараховані, або з єдиного рахунку.
Для розрахунку сум податку на доходи фізичних осіб, які підлягають поверненню платнику податку з бюджету у зв’язку з реалізацією ним права на податкову знижку, застосовується сума сплаченого, тобто зарахованого до відповідного бюджету податку на доходи фізичних осіб, а не нарахованого (утриманого) податковим агентом.
Тобто, якщо податковий агент утримав, але не перерахував податок на доходи фізичних осіб до бюджету, то фізична особа не має права на податкову знижку.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Основні реквізити розрахункового документа (фіскального касового чека) для чеків, створених РРО та ПРРО однакові, відмінності – у примітці до форми чеку
Головне управління ДПС у Київській області нагадує, що форма та зміст розрахункових документів встановлені Положенням про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженим наказом Міністерства фінансів України 21.01.2016 №13 із змінами та доповненнями (далі – Положення №13), розробленим відповідно до ст. 8 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг».
Вимоги Положення №13 поширюються на розрахункові документи, створені РРО/ПРРО, крім розрахункових проїзних та перевізних документів на залізничному (крім приміського) й авіаційному транспорті, квитків на міські та приміські автомобільні маршрути, міський електротранспорт, білетів державних лотерей, квитанцій на послуги поштового зв’язку.
Основні реквізити розрахункового документа (фіскального касового чека), визначені Положенням № 13, однакові для чеків, створених РРО та ПРРО.
Відмінності щодо реквізитів, які не повинен містити чек ПРРО, наприклад заводський номер РРО, чи про відмітку режиму роботи онлайн/офлайн, яку не повинен містити чек РРО, зазначено у пункті 2 розд. ІІ Положення №13 та у примітці до форми чеку (додаток 1 до Положення № 13).
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Операції, що не вважаються реалізацією пального на період дії воєнного стану
Головне управління ДПС у Київській області нагадує, на період дії правового режиму воєнного стану чи надзвичайного стану не вважаються реалізацією пального:
– операції з фізичної передачі (відпуску, відвантаження) пального на митній території України, що здійснюються у зв’язку з примусовим відчуженням або вилученням такого пального для потреб держави у відповідності до Закону України від 17.05. 2012 № 4765-VI «Про передачу, примусове відчуження або вилучення майна в умовах правового режиму воєнного чи надзвичайного стану», за умови якщо у майбутньому його попереднім власником або уповноваженою ним особою не буде здійснено заходів щодо отримання компенсації за примусово відчужене або вилучене пальне;
– операції з фізичної передачі (відпуску, відвантаження) пального на митній території України, що здійснюються у зв’язку з його передачею ЗСУ та добровольчим формуванням територіальних громад, Нацгвардії України, СБУ, Службі зовнішньої розвідки України, Державній прикордонній службі України, МВС України, Управлінню державної охорони України, Державній службі спеціального зв’язку та захисту інформації України, іншим утвореним відповідно до законів України військовим формуванням, їх з’єднанням, військовим частинам, підрозділам, установам або організаціям, що утримуються за рахунок коштів державного бюджету, для потреб забезпечення оборони держави, органам місцевого самоврядування, а також на користь центрального органу виконавчої влади, який забезпечує формування та реалізує державну політику у сфері цивільного захисту, сил цивільного захисту та/або закладам охорони здоров’я державної та/або комунальної власності, та/або структурним підрозділам з питань охорони здоров’я обласних, Київської та Севастопольської міських державних адміністрацій, без попереднього або наступного відшкодування їх вартості;
– операції з фізичної передачі (відпуску, відвантаження) пального на митній території України як гуманітарної допомоги у порядку, встановленому Кабінетом Міністрів України – п.п. 14.1.212 п. 14.1 ст. 14 Податкового кодексу України.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Перебіг строків для формування податкового кредиту з ПДВ відновлюється з 01.08.2023
Головне управління ДПС у Київській області нагадує, що згідно з п. 198.6 ст. 198 Податкового кодексу України у разі невключення платником податку у відповідному періоді суми податку на додану вартість до податкового кредиту на підставі отриманих податкових накладних/розрахунків коригування (далі – ПН/РК), зареєстрованих в Єдиному реєстрі податкових накладних (далі – ЄРПН), таке право зберігається за ним протягом 365 календарних днів з дати складення ПН/РК.
Суми податку, сплачені (нараховані) у зв’язку з придбанням товарів/послуг, зазначені в ПН/РК, зареєстрованих в ЄРПН з порушенням строку реєстрації, включаються до податкового кредиту за звітний податковий період, в якому зареєстровано ПН/РК в ЄРПН, але не пізніше ніж через 365 календарних днів з дати складення ПН/РК.
Платники що застосовують касовий метод податкового обліку, суми податку, зазначені в ПН/РК, зареєстрованих в ЄРПН, та не включені до податкового кредиту протягом періоду 365 календарних днів з дати їх складання у зв’язку з відсутністю фактів списання коштів з рахунку платника податку в банку/небанківському надавачу платіжних послуг (видачі з каси) або надання інших видів компенсацій вартості поставлених (тих, що підлягають поставці) товарів/послуг, мають право на включення таких сум до податкового кредиту у звітному періоді, в якому відбулося списання коштів з рахунку платника в банку/небанківському надавачу платіжних послуг (видачі з каси) або надання інших видів компенсацій вартості поставлених (тих, що підлягають поставці) товарів/послуг, але не пізніше ніж через 60 календарних днів з дати такого списання, надання інших видів компенсацій.
Пунктом 80 підрозд. 2 розд. ХХ «Перехідні положення» ПКУ передбачено окремі терміни включення до податкового кредиту сум ПДВ за ПН, зареєстрованими в ЄРПН, складеними до 01.01.2022 та не включеними до податкового кредиту до зазначеної дати.
Згідно з п.п. 69.9 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ тимчасово, до 01 серпня 2023 року, для платників податків та контролюючих органів зупинявся перебіг строків, визначених податковим законодавством та іншим законодавством, контроль за дотриманням якого покладено на контролюючі органи, крім:
-дотримання строків реєстрації ПН/РК в ЄРПН, подання звітності та/або документів (повідомлень), у тому числі передбачених ст.ст. 39 та 39 прим. 2, п. 46.2 ст. 46 ПКУ, сплати податків та зборів платниками податків;
-строків проведення камеральних перевірок, оформлення їх результатів у порядку, визначеному ст. 86 ПКУ, подання скарги на податкове повідомлення-рішення за результатами камеральної перевірки, прийняття рішення за результатом її розгляду, нарахування пені;
-строків проведення фактичних та документальних позапланових перевірок, оформлення їх результатів у порядку, визначеному ст. 86 ПКУ, подання скарги на податкове повідомлення-рішення, рішення про застосування фінансових санкцій за результатами документальної позапланової перевірки або фактичної перевірки та прийняття рішення за результатами їх розгляду, адміністративного арешту майна за результатами документальної позапланової перевірки або фактичної перевірки;
-строків здійснення заходів з погашення податкового боргу платників податків – суб’єктів господарювання, які мають можливість своєчасно виконувати податкові обов’язки, передбачені ст.ст. 59 – 60, 87 – 101 ПКУ, та/або визначення грошових зобов’язань згідно із ст. 116 ПКУ;
– строків подання та розгляду скарг на рішення про відмову у реєстрації ПН/РК в ЄРПН, передбачених п.п. 56.23.3 п. 56.23 ст. 56 ПКУ.
Пункт 102.9 ст. 102 ПКУ, що встановлював окремі особливості зупинення перебігу строків, діяв до 01.08.2023.
Тому перебіг строків для формування податкового кредиту, визначених п. 198.6 ст. 198 та п. 80 підрозд. 2 розд. XX «Перехідні положення» ПКУ, з 01.08.2023 відновлюється.
Строк на включення до податкового кредиту сум ПДВ (за зареєстрованими в ЄРПН ПН/РК, у тому числі складеними до введення воєнного стану на території України), встановлений п. 198.6 ст. 198 та п. 80 підрозд. 2 розд. XX «Перехідні положення» ПКУ, починаючи з 01.08.2023 продовжується на ту кількість днів, протягом яких платник податку мав право на включення сум ПДВ до податкового кредиту, які припадають на період починаючи з дати введення воєнного стану на території України і до 01.08.2023.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Своєчасна та повна сплата єдиного внеску – це прояв поваги роботодавця до трудового колективу та до кожного з найманих працівників
Головне управління ДПС у Київській області нагадує, що статтею 46 Конституції України передбачено право громадян на соціальний захист, який забезпечується завдяки сумлінній та своєчасній сплаті єдиного внеску.
Єдиний внесок є основним джерелом фінансування соціальних видатків, які гарантуються державою для незахищених верств населення.
Завдяки своєчасно сплаченому єдиному внеску держава забезпечує громадянам право на соціальний захист на випадок безробіття, нещасних випадків на виробництві чи професійних захворювань, гідне пенсійне забезпечення та інші соціальні виплати.
Своєчасна та повна сплата єдиного внеску – це, перш за все, виявлення поваги роботодавця до трудового колективу та до кожного з найманих працівників, прояв реальної турботи про них та інвестування в їхнє майбутнє: в гідні пенсії, фінансування інших гарантованих державою соціальних обов’язків та стандартів, це запорука добробуту та гарантія соціального захисту населення.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Електронні форми Податкової декларації екологічного податку розміщені на офіційному вебпорталі ДПС
Головне управління ДПС у Київській області інформує, що на офіційному вебпорталі ДПС у рубриці Електронна звітність>Платникам податків про електронну звітність>Інформаційно-аналітичне забезпечення>Реєстр форм електронних документів розміщені електронні форми Податкової декларації екологічного податку, затвердженої наказом Міністерства фінансів України від 17.08.2015 № 715 (зі змінами, внесеними наказом Міністерства фінансів України від 21.07.2022 № 206) за ідентифікаторами форм F0302005 (для фізичних осіб) та J0302005 (для юридичних осіб) разом з додатками:
– Додаток 1 «Розрахунок за викиди забруднюючих речовин в атмосферне повiтря стацiонарними джерелами забруднення» – за ідентифікатором форми F/J0320105 (F – для фізичних осіб, J – для юридичних осіб);
– Додаток 2 «Розрахунок за скиди забруднюючих речовин безпосередньо у воднi об’єкти» – за ідентифікатором форми F/J0320205 (F – для фізичних осіб, J – для юридичних осіб);
– Додаток 3 «Розрахунок за розмiщення вiдходiв у спецiально вiдведених для цього мiсцях чи на об’єктах» – за ідентифікатором форми F/J0320305 (F – для фізичних осіб, J – для юридичних осіб);
– Додаток 4 «Розрахунок за утворення радiоактивних вiдходiв (включаючи вже накопиченi)» – за ідентифікатором форми F/J0320405 (F – для фізичних осіб, J – для юридичних осіб);
– Додаток 5 «Розрахунок за утворення радiоактивних вiдходiв i сплачується за придбання джерел(а) iонiзуючого випромiнювання» – за ідентифікатором форми F/J0320505 (F – для фізичних осіб, J – для юридичних осіб);
– Додаток 6 «Розрахунок за тимчасове зберiгання радiоактивних вiдходiв їх виробниками понад установлений особливими умовами ліцензії строк» – за ідентифікатором форми F/J0320605 (F – для фізичних осіб, J – для юридичних осіб).
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Витяг з реєстру платників єдиного податку
Головне управління ДПС у Київській області інформує, що відповідно до п.299.9 ст.299 Податкового Кодексу, зареєстрований платник єдиного податку може безоплатно та безумовно у контролюючому органі за місцем податкової адреси отримати (у тому числі в електронному вигляді) витяг з реєстру платників єдиного податку. Строк надання витягу з реєстру платників єдиного податку для зареєстрованих платників єдиного податку не повинен перевищувати одного робочого дня з дня надходження запиту, а для суб’єктів господарювання, які подали заяву щодо переходу на спрощену систему оподаткування, – двох робочих днів з дня надходження запиту.
Витяг надається за зверненням платника податку та діє до внесення змін до реєстру платників єдиного податку.
Для отримання витягу, суб’єкти господарювання, зареєстровані платниками єдиного податку, подають Запит про отримання витягу з реєстру платників єдиного податку за формою, затвердженою наказом Міністерства фінансів України від 16.07.2019 № 308 “Про затвердження форм заяви про застосування спрощеної системи оподаткування, розрахунку доходу за попередній календарний рік, запиту про отримання витягу з реєстру платників єдиного податку та витягу з реєстру платників єдиного податку”, зареєстрованим у Міністерстві юстиції України 24.09.2019 за № 1054/34025.
Запит подається до контролюючого органу за місцем податкової адреси в один із таких способів:
Витяг з реєстру платників єдиного податку надається безоплатно, протягом:
Витяг з реєстру платників єдиного податку видається безпосередньо в контролюючому органі, до якого подано запит, – у разі зазначення такого способу отримання у запиті, або ж надсилається поштою .
Звертаємо увагу, що бланк та зразок заяви, яка подається для отримання Довідки, розміщені в підрозділі “Адміністративні послуги” розділу “Діяльність” субсайту ГУ ДПС у Київській області.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Платники єдиного податку І групи при продажу товарів (наданні послуг) РРО/ПРРО не застосовують
Головне управління ДПС у Київській області повідомляє, що Законом України від 06.07.1995 № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265) визначено, що встановлення норм щодо незастосування реєстраторів розрахункових операцій в інших законах, крім Податкового кодексу України, не допускається (абзац другий преамбули Закону № 265).
Пунктом 6 статті 9 Закону № 265 встановлено, що при продажу товарів (наданні послуг) платниками єдиного податку (фізичними особами – підприємцями), які не застосовують реєстратори розрахункових операцій та/або програмні реєстратори розрахункових операцій відповідно до Податкового кодексу України, реєстратори розрахункових операцій та/або програмні реєстратори розрахункових операцій, та розрахункові книжки не застосовуються, – при цьому пунктом 296.10 статті 296 Податкового кодексу України встановлено, що реєстратори розрахункових операцій та/або програмні реєстратори розрахункових операцій не застосовуються платниками єдиного податку першої групи.
Отже, при продажу товарів (наданні послуг) платники єдиного податку першої групи РРО/ПРРО не застосовують.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Нарахування фізичним особам плати за землю
Головне управління ДПС у Київській області інформує, що підставою для нарахування земельного податку є:
– дані державного земельного кадастру;
– дані Державного реєстру речових прав на нерухоме майно;
– дані державних актів, якими посвідчено право власності або право постійного користування земельною ділянкою (державні акти на землю);
– дані сертифікатів на право на земельні частки (паї);
– рішення органу місцевого самоврядування про виділення земельних ділянок у натурі (на місцевості) власникам земельних часток (паїв);
– дані інших правовстановлюючих документів, якими посвідчується право власності або право користування земельною ділянкою, право на земельні частки (паї).
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, земельну частку (пай), відомості про які відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, нарахування податку фізичним особам здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
Центральні органи виконавчої влади, що реалізують державну політику у сфері земельних відносин та у сфері державної реєстрації речових прав на нерухоме майно, у сфері будівництва, щомісяця, але не пізніше 10 числа наступного місяця, а також за запитом відповідного контролюючого органу за місцезнаходженням земельної ділянки подають інформацію, необхідну для обчислення і справляння плати за землю, у порядку, встановленому Кабінетом Міністрів України.
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, відомості про яку відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, сплата податку фізичними та юридичними особами здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
Нарахування фізичним особам сум плати за землю проводиться контролюючими органами (за місцем знаходження земельної ділянки, у тому числі право на яку фізична особа має як власник земельної частки (паю), які надсилають платнику податку податкове повідомлення-рішення про внесення податку, разом із детальним розрахунком суми податку, який, зокрема, але не виключно, має містити кадастровий номер та площу земельної ділянки, розмір ставки податку та розмір пільги зі сплати податку.
Платники плати за землю мають право письмово або в електронній формі засобами електронного зв’язку звернутися до контролюючого органу за своїм місцем реєстрації у контролюючих органах або за місцем знаходження земельних ділянок, для проведення звірки даних щодо:
-розміру площ та кількості земельних ділянок, що перебувають у власності та/або користуванні платника;
-права на користування пільгою зі сплати податку;
-розміру ставки земельного податку;
-нарахованої суми плати за землю.
У разі виявлення розбіжностей між даними контролюючих органів та даними, підтвердженими платником плати за землю на підставі оригіналів відповідних документів або належним чином засвідчених копій таких документів, зокрема документів на право власності, користування пільгою, а також у разі зміни розміру ставки плати за землю, контролюючий орган, до якого звернувся платник плати за землю, проводить протягом десяти робочих днів перерахунок суми податку і надсилає (вручає) йому нове податкове повідомлення-рішення разом з детальним розрахунком суми податку. Попереднє податкове повідомлення-рішення вважається скасованим (відкликаним).
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області


Відповідно до законів України «Про місцеве самоврядування в Україні», «Про правовий режим воєнного стану», до абзацу 6 Закону України «Про основи національного спротиву», наказу Міністерства освіти і науки України від 23 жовтня 2023 року № 1278 «Про проведення у 2023-2024 навчальному році Всеукраїнської дитячо-юнацької військово-патріотичної гри «Сокіл» («Джура»)», Положення про Всеукраїнську дитячо-юнацьку військово-патріотичну гру «Сокіл» («Джура»), затвердженого постановою Кабінету Міністрів України від 17 жовтня 2018 року № 845 (зі змінами), наказу департаменту освіти і науки Київської обласної військової адміністрації від 09.11.2023 року № 188 В «Про проведення Всеукраїнської дитячо-юнацької військово-патріотичної гри «Сокіл» («Джура»), у 2023/2024 навчальному році, з метою формування та пропаганди здорового способу життя, патріотичного виховання здобувачів освіти на засадах національної гідності, високої самосвідомості, активної громадянської позиції та готовності до захисту України та належної організації проведення гри «Сокіл» («Джура»):
Міський голова Олексій МОМОТ

Відповідно до Указу Президента України від 27 березня 1998 р. № 222 «Про заходи щодо підтримки індивідуального житлового будівництва на селі», постанови Кабінету Міністрів України від 5 жовтня 1998 р. № 1597 «Про затвердження Правил надання довгострокових кредитів індивідуальним забудовникам житла на селі» (далі – Постанова) та інших законодавчих актів у всіх областях були створені Фонди підтримки індивідуального житлового будівництва на селі з метою поліпшення житлових умов сільських мешканців через державну програму «Державне пільгове кредитування індивідуальних сільських забудовників на будівництво (реконструкцію) та придбання житла» на регіональному рівні через програму «Власний дім».
Згідно пункту 6 Постанови кредит індивідуальному забудовникові надається на строк до 20 років, але не більш як до досягнення позичальником пенсійного віку відповідно до Закону України “Про загальнообов’язкове державне пенсійне страхування”, а молодим сім’ям (подружжя, в якому вік чоловіка та дружини не перевищує 35 років) або неповним сім’ям (мати (батько) віком до 35 років) – до 30 років, з внесенням за користування ним плати у розмірі 3 відсотки річних.
Позичальник, який має трьох і більше дітей (у тому числі усиновлених та/або таких, що перебувають під його опікою/піклуванням), звільняється від сплати відсотків за користування пільговим кредитом протягом дії кредитного договору починаючи з дати подання копії підтвердних документів (свідоцтва про народження дітей, документів про усиновлення, встановлення опіки чи піклування, посвідчення батьків багатодітної сім’ї).
Відсотки за користування кредитом також не нараховуються таким позичальникам (за умови звернення їх або повнолітніх членів їх сімей з відповідною заявою):
– військовослужбовцям, подружжю, в якому чоловік або дружина є військовослужбовцем, що підтверджується копією військового квитка, – з початку і до закінчення особливого періоду;
– резервістам та військовозобов’язаним, подружжю, в якому чоловік або дружина є резервістом чи військовозобов’язаним, що підтверджується довідкою територіального центру комплектування та соціальної підтримки або військової частини про перебування на військовій службі, – з моменту призову під час мобілізації і до закінчення проходження військової служби в особливий період.
Відповідно абзаців першого та другого пункту 9 Постанови сума кредиту визначається фондом з урахуванням рівня платоспроможності позичальника і не може перевищувати кошторисної вартості об’єкта кредитування та граничного розміру кредиту в сумі 400 тис. гривень для спорудження нового житлового будинку, 250 тис. гривень для реконструкції житлового будинку або добудови незавершеного будівництвом житла, 300 тис. гривень для придбання житла та 100 тис. гривень для спорудження інженерних мереж та підключення їх до існуючих комунікацій.
Для отримання кредиту просимо звертатися до представників Фонду за електронною поштою та телефонами: fond_gutnichenko@ukr.net.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-21-004991-a |
| 3. Предмет закупівлі: | «Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи, буд. 7 в м. Вишгород Київської області» (ДК 021:2015: 45453000-7 – Капітальний ремонт і реставрація) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи, буд. 7 в м. Вишгород Київської області |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015: 45453000-7 – Капітальний ремонт і реставрація |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 1 159 988,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду проектної документації на будівництво за робочим проектом «Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи , буд. 7 в м. Вишгород Київської області» від 31.08.2023 № V-0118-23-23/ПРОЕКСП. |
Керуючись статтею 42 Закону України «Про місцеве самоврядування в Україні», відповідно статті 79 Кодексу законів про працю України, статті 10 Закону України «Про відпустки», Закону України від 12.05.2015 № 389-VIII «Про правовий режим воєнного стану», Указу Президента України № 64/2022 «Про введення воєнного стану в Україні» зі змінами, частини третьої статті 12 Закону України від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану» зі змінами:
1. Працівникам Вишгородської міської ради:
З метою забезпечення сприятливих умов відпочинку, під час заповнення проєктів графіків, враховувати особисті інтереси, а також пільги та компенсації у сфері відпусток, за формою, що додається;
2. Сектору кадрової роботи Вишгородської міської ради:
3. Сектору кадрової роботи Вишгородської міської ради довести дане розпорядження до відома працівників Вишгородської міської ради.
4. Контроль за виконанням цього розпорядження залишаю за собою.
Міський голова Олексій МОМОТ

Йдеться про компенсаційні програми для роботодавців, які працевлаштовують за направленням служби зайнятості безробітних певних категорій. Наразі можна розраховувати на 3 види компенсацій.
Так, компенсацію ЄВ, але не більше подвійного розміру мінімального страхового внеску (2948 грн), роботодавці отримають за працевлаштування строком не менше ніж на 2 роки одиноких батьків, зокрема й батьків дітей з інвалідністю; громадян, яким до настання права на пенсію за віком залишилося 10 і менше років; звільнених після відбуття покарання або примусового лікування; людей, стосовно яких встановлено факт позбавлення особистої свободи внаслідок збройної агресії проти України, після їх звільнення тощо.
Загальна тривалість виплати такої компенсації становить 12 місяців впродовж наступних 2-х років (надається за кожний непарний місяць роботи з дня працевлаштування безробітного).
Компенсацію 50% фактичних витрат на оплату праці, але не більше розміру мінімальної заробітної плати (6700 грн.), гарантовано за працевлаштування строком не менше ніж на 1 рік громадян з інвалідністю, які не досягли пенсійного віку; учасників бойових дій; людей, яким до настання права на пенсію за віком залишилося не більше 5 років.
Загальна тривалість виплати такої компенсації становить 6 місяців впродовж року з дня працевлаштування.
Ще один вид компенсації – 50% мінімальної заробітної плати (3350 грн.) за працевлаштування громадян віком до 25 років, які сумарно мають страховий стаж не більше 12 місяців; віком до 35 років – на перше робоче місце; громадян, звільнених зі строкової військової або альтернативної (невійськової) служби – на перше робоче місце після такого звільнення.
Загальна тривалість виплати такої компенсації становить не більше 6 місяців за умови збереження гарантій зайнятості працевлаштованої людини протягом періоду, що перевищує виплати у два рази.
Отримайте консультації через наш канал онлайн-підтримки в Telegram https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій та змін у роботі Київської обласної служби зайнятості на наших
Фейсбук-сторінці: https://www.facebook.com/kyivobl
сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
Шановна громадо!
Повідомляємо Вам про засідання засідання Комісії з питань комунального господарства та благоустрою міста 21.11.2323 р. о 14:00 (пл. Шевченка, 1).
Виконавчий комітет Вишгородської міської ради повідомляє про утворення конкурсної комісії з визначення суб’єктів господарювання на здійснення операцій із збирання та перевезення побутових відходів на території Вишгородської міської територіальної громади (рішення виконавчого комітету від 17.11.2023 р. № 596).
Відповідно до пункту 6 Порядку проведення конкурсу на здійснення операцій із збирання та перевезення побутових відходів, затвердженого постановою КМУ від 25.08.2023 р. № 918, до складу конкурсної комісії входять посадові особи організатора конкурсу та можуть залучатися (за згодою) представники адміністратора (у разі його визначення), територіального органу Держпродспоживслужби, підприємств, установ та організацій, що виробляють, виконують та/або надають житлово-комунальні послуги, об’єднань співвласників багатоквартирних будинків та органів самоорганізації населення, а також посадові особи відповідного органу місцевого самоврядування та/або виконавчої влади.
Вищевказані особи, які бажають взяти участь в роботі конкурсної комісії, повідомляють про свій намір голові конкурсної комісії не пізніше ніж за п’ять днів до дати проведення конкурсу в довільній формі шляхом повідомлення на електронну пошту (myshkon@ukr.net) чи засобами інформаційно-комунікаційних систем.
Частину витрат на лікування гострої респіраторної хвороби COVID-19, понесених у 2022 році, можна відшкодувати, використавши право на податкову знижку
Головне управління ДПС у Київській області нагадує, що пунктом 20 підрозділу І розділу ХХ «Перехідні положення» ПКУ встановлено, що за результатами 2021 та 2022 років при реалізації права на податкову знижку відповідно до положень статті 166 цього Кодексу до податкової знижки платника податку у звітному податковому році в повному обсязі включаються витрати на лікування гострої респіраторної хвороби COVID-19, спричиненої коронавірусом SARS-CoV-2, придбання лікарських засобів та/або виробів медичного призначення, необхідних для лікування гострої респіраторної хвороби COVID-19, спричиненої коронавірусом SARS-CoV-2, відповідно до виписки з медичної карти амбулаторного (стаціонарного) хворого або витягу з Реєстру медичних записів, записів про направлення та рецептів в електронній системі охорони здоров’я, витрати на вакцинування для профілактики гострої респіраторної хвороби COVID-19, спричиненої коронавірусом SARS-CoV-2, а також витрати на сплату страхових платежів (страхових внесків, страхових премій), сплачених страховику-резиденту за договорами страхування на випадок захворювання на гостру респіраторну хворобу COVID-19, спричинену коронавірусом SARS-CoV-2, такого платника податку та членів його сім’ї першого ступеня споріднення.
Водночас нагадуємо, що відповідно до п.п.166.4.3 п.166.4 ст.166 ПКУ, якщо платник податку до кінця податкового року, наступного за звітним, не скористався правом на нарахування податкової знижки за наслідками звітного податкового року, таке право на наступні податкові роки не переноситься.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Анулювання ліцензії на право роздрібної торгівлі алкогольними напоями
Головне управління ДПС у Київській області повідомляє платників податків, що відповідно до ст.15 Закону України від 19.12.1995 року №481/95-BP “Про державне регулювання виробництва і обігу спирту етилового, коньячного і плодового, алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах, та пального”, суб’єкт господарювання самостійно може прийняти рішення щодо анулювання ліцензії на роздрібну торгівлю алкогольними напоями.
Ліцензія на роздрібну торгівлю алкогольними напоями або тютюновими виробами анулюється шляхом прийняття органом, який видав ліцензію, відповідного розпорядження.
Для здійснення анулювання ліцензії, суб’єктом господарювання подається заява довільної форми до контролюючого органу за місцем торгівлі СГ, місцем формування поїзда (приписки судна) в один із таких способів:
– безпосередньо до контролюючого органу;
– поштою;
– засобами інформаційно-комунікаційної системи “Електронний кабінет”, вхід до якої здійснюється за адресою: cabinet.tax.gov.ua (розділ “Листування з ДПС”)
Розпорядження про анулювання ліцензії видається заявнику або уповноваженому представнику заявника (керівнику чи іншій особі за довіреністю) при пред’явленні ним документа, що посвідчує особу, в місці прийому суб’єктів звернень, зазначеному в заяві, протягом 30 календарних днів з дня надходження заяви.
Якщо в заяві не зазначено бажане місце отримання розпорядження про анулювання ліцензії, воно надсилається на адресу заявника поштою.
Зразок заяви, яка подається для анулювання ліцензії, розміщено в підрозділі “Адміністративні послуги” розділу “Діяльність” субсайту ГУ ДПС у Київській області.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Дії ЮО – платників ЄП третьої групи у разі порушення умов перебування на спрощеній системі оподаткування
Головне управління ДПС у Київській області повідомляє, що юридичні особи – платники єдиного податку третьої групи, які порушують умови, визначені Податковим кодексом України (далі – ПКУ) щодо перебування на спрощеній системі оподаткування, зобов’язані перейти на сплату інших податків і зборів, визначених ПКУ, у строки визначені п.п. 298.2.3 п. 298.2 ст. 298 ПКУ.
У податковій декларації платники єдиного податку третьої групи (юридичні особи) окремо відображають:
1) обсяг доходу, що оподаткований за відповідною ставкою єдиного податку, встановленою для таких платників п. 293.3 ст. 293 ПКУ;
2) обсяг доходу, що оподаткований за подвійною ставкою єдиного податку, встановленою для таких платників п. 293.3 ст. 293 ПКУ (у разі перевищення обсягу доходу).
У разі застосування іншого способу розрахунків, ніж зазначений у главі 1 «Спрощена система оподаткування, обліку та звітності» розд. ХIV ПКУ, або здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування, платники єдиного податку в податковій декларації додатково відображають окремо доходи, отримані від здійснення таких операцій.
Ставки єдиного податку для платників третьої групи (юридичні особи) встановлюються у подвійному розмірі ставок, визначених п. 293.3 ст. 293 ПКУ:
– до суми перевищення обсягу доходу, визначеного у п.п. 3 п. 291.4 ст. 291 ПКУ;
– до доходу, отриманого при застосуванні іншого способу розрахунків, ніж зазначений у главі 1 «Спрощена система оподаткування, обліку та звітності» розд. ХIV ПКУ;
– до доходу, отриманого від здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Шановна громадо!
Відповідно Закону України «Про місцеве самоврядування в Україні», Указу Президента України від 26 листопада 2021 року №598/2021 «Про заходи у зв’язку з 90-ми роковинами Голодомору 1932-1933 років в Україні – геноциду Українського народу», розпорядження Кабінету Міністрів України від 2 листопада 2022 року «1055-р «Про затвердження плану заходів на 2022-2023 роки у зв’язку з 90-ми роковинами Голодомору 1932-1933 років в Україні – геноциду Українського народу» та з метою гідного вшанування пам’яті жертв голодоморів першої половини ХХ століття в Україні:
Міський голова Олексій МОМОТ
Шановна громадо!
Як платнику податку отримати інформацію щодо відсутності податкової застави майна?
Головне управління ДПС у Київській області звертає увагу платників податків, що відповідно до ст. 45 Закону України від 18.11.2003 №1255-IV «Про забезпечення вимог кредиторів та реєстрацію обтяжень», держатель або реєстратор Державного реєстру обтяжень рухомого майна (далі – Державний реєстр) на запит будь-якої фізичної або юридичної особи зобов’язані надати завірений держателем або реєстратором Державного реєстру витяг з Державного реєстру.
Пошук у Державному реєстрі може здійснюватися за реєстраційним номером запису та/або за найменуванням боржника, ідентифікаційним кодом боржника в Єдиному державному реєстрі підприємств та організацій України, за індивідуальним ідентифікаційним номером боржника в Державному реєстрі фізичних осіб – платників податків та інших обов’язкових платежів. Держатель Державного реєстру зобов’язаний на запит бюро кредитних історій надавати витяги з Державного реєстру в електронному вигляді (у форматі бази даних), у разі наявності письмової згоди юридичних, фізичних осіб – власників рухомого майна.
Витяг з Державного реєстру свідчить про внесення записів про обтяження до Державного реєстру або про їх відсутність. У разі наявності обтяження у витягу вказуються всі наявні записи та відомості, що містяться в них.
Витяг надається у строк не пізніше трьох робочих днів із дня отримання держателем або реєстратором Державного реєстру відповідного запиту. Відмова в наданні витягу з Державного реєстру допускається лише в разі невнесення заявником плати за надання витягу.
ГУ ДПС у Київській області
Фіскальний чек – надійний розрахунковий документ
Головне управління ДПС у Київській області нагадує, що придбання товарів без видачі продавцем фіскального чеку завдає шкоди споживачу, адже виданий продавцем під час продажу товару фіскальний чек гарантує захист прав споживача та підтверджує офіційне походження товару, що вберігає від купівлі контрабандних або фальсифікованих товарів.
Зробивши покупку без отримання фіскального чеку, виданого продавцем, покупець ризикує придбати контрабандний товар, або отриманий іншим незаконним шляхом товар. Крім того, такий товар може виявитись контрафактним, тобто, підробленим.
Серед переваг отримання споживачами фіскального чеку під час придбання товарів або послуг можна окреслити:
– наявність фіскального чеку забезпечує можливість обміну (заміни), у разі придбання неякісного товару;
– післяпродажне (гарантійне) обслуговування товарів сервісними центрами забезпечується за наявності фіскального чеку та гарантійного талону. Якщо такі документи у покупця відсутні, то виробник товару може відмовити у безкоштовному обслуговуванні техніки, виходячи з норм законодавства і покупець не зможе компенсувати витрати за допомогою ресурсів виробника техніки;
– фіскальний чек містить достовірну інформацію щодо торгівця та щодо товарів, робіт, послуг, які було придбано;
– фіскальний чек – це гарантія сплати всіх податків з того чи іншого продажу, а це означає, що у держави буде можливість фінансувати всі важливі статті витрат, у тому числі її обороноздатність.
Податки сплачуються з грошей покупців і покупці мають знати, що всі передбачені законодавством податки з продажу будуть сплачені продавцем.
Проведення розрахунків з покупцями повз касу збагачує лише власний гаманець недобропорядного продавця та сприяє тіньовому обігу готівки і нечесній конкуренції.
Пам’ятайте, що фіскальний чек є найбільш надійним розрахунковим документом та вимагайте його видачі продавцем.
ГУ ДПС у Київській області
Граничні строки реєстрації ПН/РК в ЄРПН протягом дії воєнного стану
Головне управління ДПС у Київській області нагадує платникам податків, що 08 лютого 2023 року набрав чинності Закон України від 12.01.2023 № 2876-ІХ «Про внесення змін до розділу XX «Перехідні положення» Податкового кодексу України щодо відновлення обмеження перебування грального бізнесу на спрощеній системі оподаткування», яким, зокрема, доповнено підрозділ 2 розділу XX «Перехідні положення» Податкового кодексу України пунктом. 89, згідно з яким тимчасово, протягом дії воєнного стану в Україні та шести місяців після місяця, в якому воєнний стан буде припинено або скасовано, реєстрація податкових накладних та/або розрахунків коригування до податкових накладних у Єдиному реєстрі податкових накладних здійснюється з урахуванням таких граничних строків:
– для ПН/РК, складених з 1 по 15 календарний день (включно) календарного місяця, – до 5 календарного дня (включно) календарного місяця, наступного за місяцем, в якому вони складені;
– для ПН/РК, складених з 16 по останній календарний день (включно) календарного місяця, – до 18 календарного дня (включно) календарного місяця, наступного за місяцем, в якому вони складені;
– для РК, складених постачальником товарів/послуг до податкової накладної, що складена на отримувача – платника податку, в яких передбачається зменшення суми компенсації вартості товарів/послуг їх постачальнику, – протягом 18 календарних днів з дня отримання такого РК до податкової накладної отримувачем (покупцем).
ГУ ДПС у Київській області
Щодо подання податкової декларації з рентної плати за спецвикористання лісових ресурсів, якщо в окремих періодах СГ не здійснював заготівлю деревини
Головне управління ДПС у Київській області нагадує платникам податків, що відповідно до п.п. 256.11.1 п. 256.11 ст. 256 Податкового кодексу України, сума рентної плати обчислюється суб’єктами лісових відносин, які видають спеціальні дозволи, та зазначається у таких дозволах.
Рентна плата за спеціальне використання лісових ресурсів сплачується лісокористувачами щокварталу рівними частинами від суми рентної плати, зазначеної в спеціальних дозволах, виданих у відповідному календарному році, крім сум рентної плати, сплачених відповідно до п.п. «а» і «б» п.п. 256.11.6 п. 256.11 ст. 256 ПКУ (абзац другий п. 257.5 ст. 257 ПКУ).
Лісокористувачі щокварталу складають податкову декларацію з рентної плати наростаючим підсумком з початку року, за винятком:
а) лісокористувачів, якими до отримання лісорубних та лісових квитків рентна плата вноситься в каси суб’єктів лісових відносин, які їх видають:
фізичних осіб, а також ФОП, яким видано лісорубні та лісові квитки;
лісокористувачів (крім ФОП, яким видано лісові квитки), у яких сума рентної плати в лісорубному чи лісовому квитках не перевищує 25 % однієї мінімальної заробітної плати, встановленої законом на 01 січня року, в якому сплачується рентна плата;
б) лісокористувачів з іншої області, які сплачують рентну плату повністю до видачі їм спеціального дозволу за місцезнаходженням лісової ділянки, на якій здійснюється заготівля деревини – п.п. 256.11.6 п. 256.11 ст. 256 ПКУ.
Наявність об’єктів оподаткування або показників, що підлягають декларуванню, визначає обов’язок платника податків подавати податкові декларації щодо кожного окремого податку, платником якого він є – п. 49.2 ст. 49 ПКУ.
Оскільки рентна плата сплачується лісокористувачами щокварталу рівними частинами від суми рентної плати, зазначеної в спеціальних дозволах, виданих у відповідному календарному році, то СГ, зареєстрований платником рентної плати за спеціальне використання лісових ресурсів, повинен подавати до контролюючого органу податкову декларацію з рентної плати до кінця звітного (податкового) року, у тому числі коли у деяких звітних (податкових) періодах звітного (податкового) року відсутній об’єкт оподаткування (не здійснювалася заготівля деревини).
ГУ ДПС у Київській області
Види операцій, які є господарськими для цілей трансфертного ціноутворення
Головне управління ДПС у Київській області нагадує платникам податків, що відповідно до п.п. 39.2.1.4 п.п. 39.2.1 п. 39.2 ст. 39 Податкового кодексу України, господарською операцією для цілей трансфертного ціноутворення є всі види операцій, договорів або домовленостей, документально підтверджених або непідтверджених, які можуть впливати на об’єкт оподаткування податком на прибуток підприємств платника податків, зокрема, але не виключно:
а) операції з товарами, такими як сировина, готова продукція тощо;
б) операції з придбання (продажу) послуг;
в) операції з нематеріальними активами, такими як роялті, ліцензії, плата за використання патентів, товарних знаків, ноу-хау тощо, а також з будь-якими іншими об’єктами інтелектуальної власності;
г) фінансові операції, включаючи лізинг, участь в інвестиціях, кредитах, комісії за гарантію тощо;
ґ) операції з купівлі чи продажу корпоративних прав, акцій або інших інвестицій, купівлі чи продажу довгострокових матеріальних і нематеріальних активів;
д) операції (у тому числі внутрішньогосподарські розрахунки), що здійснюються між нерезидентом та його постійним представництвом в Україні.
ГУ ДПС у Київській області
Змінено Порядок зупинення реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних
09.12.2023 набирає чинності постанова Кабінету Міністрів України від 07.11.2023 № 1154, якою внесені зміни до порядків, затверджених постановою Кабінету Міністрів України від 11 грудня 2019 року № 1165.
Змінено:
одну з ознак безумовної реєстрації податкової накладної/розрахунку коригування (далі – ПН/РК) в Єдиному реєстрі податкових накладних (збільшено суму сплати ПДВ з 1 млн гривень до 10 млн гривень). При цьому ознаку безумовної реєстрації в попередній редакції перенесено до показників, за якими визначається позитивна податкова історія платника податку на додану вартість (далі – позитивна історія);
пункт 2 позитивної історії: показник буде спрацьовувати, якщо у платника протягом останніх 6 послідовних місяців 75 % податкового кредиту від усього обсягу придбання сформовано не більше, ніж по чотирьох УКТЗЕД та 75 % податкових зобов’язань від усього обсягу постачання – по одному УКТЗЕД. При цьому «загальне навантаження» (показник D) має бути більше 5 %;
пункт 5 позитивної історії: розрахунок показника щодо сплати ЄСВ із заробітної плати працівників змінено на сплату ПДФО. Показник буде спрацьовувати, якщо середньомісячна сума ПДФО за останні 12 місяців більша суми ПДФО, розрахованої з подвійної мінімальної заробітної плати та середньомісячна чисельність у такому періоді не менше 5 осіб.
Додано нові показники позитивної історії:
пункт 8 – спрацьовує, якщо одночасно виконуються умови:
по усіх зупинених ПН/РК подані Пояснення;
по усіх Поясненнях, по яких настав граничний строк розгляду, прийняті позитивні рішення на користь платника;
у поточних ПН/РК зазначені УКТЗЕД, щодо яких були прийняті позитивні рішення;
відсутнє значне збільшення місячного обсягу ПДВ порівняно з попереднім роком по УКТЗЕД, по якому були прийняті позитивні рішення (у поточному періоді сума ПДВ у зареєстрованих ПН/РК не перевищує у 1,4 раза найбільшу місячну суму ПДВ за останній рік);
щомісячний обсяг операцій за останні 6 звітних періодів перевищує 500 тис. грн;
пункт 9 – спрацьовує, якщо за 36 місяців до подання ПН/РК для реєстрації виконуються умови:
відсутня заборгованість по сплаті податків і зборів;
своєчасно подана звітність;
своєчасно зареєстровані ПН/РК;
середньомісячний обсяг операцій за останні 6 звітних періодів перевищує 500 тис. грн;
у поточному місяці «навантаження» (показник D) більше 5 % та відсутнє значне збільшення місячного обсягу ПДВ порівняно з попереднім роком (не більше ніж у 1,4 раза).
З повним текстом постанови можна ознайомитися за посиланням:
ГУ ДПС у Київській області
Оновлено Реєстр РРО –78 моделей дозволено до первинної реєстрації
Головне управління ДПС у Київській області інформує платників податків, що наказом ДПС України від 08 листопада 2023 року №924 «Про внесення змін до наказу ДПС від 21.12.2020 № 744» викладено в новій редакції Державний реєстр реєстраторів розрахункових операцій, затверджений наказом ДПС від 21.12.2020 № 744.
Новий Державний реєстр реєстраторів розрахункових операцій містить перелік РРО, дозволених до первинної реєстрації, а також РРО, первинну реєстрацію яких заборонено, в кількості 212 моделей (78 моделей РРО, дозволених до первинної реєстрації, та 134 моделі, первинну реєстрацію яких заборонено).
У реєстрі щодо кожної моделі РРО наведено таку інформацію: назва, версії внутрішнього програмного забезпечення, найменування та місцезнаходження заявника і виробника, строк первинної реєстрації в органах ДПС, дата та номер рішення про включення до Державного реєстру, сфера застосування відповідного РРО.
ГУ ДПС у Київській області
20 листопада 2023 року завершується термін подання звітності та сплати окремих податків та зборів
Головне управління ДПС у Київській області нагадує, що понеділок, 20 листопада 2023 року, є останнім днем подання:
– за користування надрами при видобуванні вуглеводневої сировини;
– за користування радіочастотним ресурсом України;
– за транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктопроводами;
– за транзитне транспортування трубопроводами аміаку територією України;
Також 20 листопада 2023 року є останнім днем сплати:
ГУ ДПС у Київській області
Порядок підписання податкової звітності в електронному вигляді, у разі тимчасової відсутності керівника або головного бухгалтера
Головне управління ДПС у Київській області нагадує, що відповідно до абзацу першого п. 42.6 ст. 42 Податкового кодексу України (далі – ПКУ) електронний документообіг між платником податків та контролюючим органом здійснюється відповідно до ПКУ, Законів України від 22.05.2003 № 851-IV «Про електронні документи та електронний документообіг» та від 05.10. 2017 № 2155-VIII «Про електронні довірчі послуги» без укладення відповідного договору.
Пунктом 2 розд. ІІ Порядку обміну електронними документами з контролюючими органами, затвердженого наказом Міністерства фінансів України від 06.06.2017 №557 (далі – Порядок №557), визначено, що автор (платник) створює електронні документи у строки та відповідно до порядку, що визначені законодавством для відповідних документів в електронній та паперовій формі, із зазначенням усіх обов’язкових реквізитів та з використанням засобу кваліфікованого електронного підпису (далі – КЕП) та печатки (за наявності), керуючись Порядком №557.
Відповідно до абзацу другого п.п.48.5.1 п.48.5 ст.48 ПКУ, достатнім підтвердженням справжності документа податкової звітності є наявність оригіналу підпису уповноваженої особи на документі у паперовій формі або наявність накладеного на електронний документ КЕП чи печатки платника .
Для надання права підпису електронних документів іншим особам, яким делеговано право підпису, платник повідомляє про таких осіб контролюючий орган, на обліку в якому перебуває, шляхом направлення повідомлення про надання інформації щодо КЕП (далі – Повідомлення) в електронному вигляді за формою згідно з додатком 1 до Порядку №557 – п. 3 розд. ІІІ Порядку № 557.
Пунктом 4 розд. ІІІ Порядку №557 передбачено, що до Повідомлення вноситься інформація про підписувача (підписувачів), якому надається право підпису електронних документів. На сформоване Повідомлення першими накладаються КЕП усіх осіб, включених до Повідомлення, у порядку черговості їх внесення до Повідомлення, після них – КЕП керівника і останньою – кваліфікована електронна печатка (за наявності).
Перша квитанція, що формується за результатами зазначеної в п. 7 розд. II Порядку № 557 автоматизованої перевірки Повідомлення, надсилається автору (платнику) протягом двох годин з часу його отримання контролюючим органом, в іншому разі – протягом перших двох годин наступного операційного дня.
Друга квитанція формується автоматично та є підтвердженням про прийняття або повідомленням про неприйняття в контролюючому органі Повідомлення.
У разі тимчасової відсутності (відпустка, лікарняний) керівника (директора) на сформовану податкову звітність в електронному вигляді накладаються КЕП посадових осіб, яким делеговано право підпису, шляхом направлення Повідомлення, яке прийняте контролюючим органом, у такому порядку:
першим – головного бухгалтера;
другим – особи, зазначеної у Повідомленні з типом підпису «Директор»;
третім – кваліфікована електронна печатка (за наявності).
У разі тимчасової відсутності (відпустка, лікарняний) головного бухгалтера на сформовану податкову звітність в електронному вигляді накладаються КЕП керівника (директора) та кваліфікована електронна печатка (за наявності).
ГУ ДПС у Київській області
Щодо подання заявки-розрахунку про потребу в марках акцизного податку для маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, які підлягають обміну
Головне управління ДПС у Київській області інформує про подання заявки-розрахунку про потребу в марках акцизного податку для маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, які підлягають обміну.
Постановою Кабінету Міністрів України від 19 червня 2023 року № 618 «Деякі питання маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах» (далі – Постанова № 618), зобовʼязано Державну податкову службу забезпечити до 01 листопада 2023 року повернення до ДП «Поліграфічний комбінат «Україна» по виготовленню цінних паперів» марок акцизного податку, зразки яких затверджені постановами Кабінету Міністрів України від 12 лютого 2020 року № 74 «Деякі питання маркування алкогольних напоїв» та від 29 жовтня 2020 року № 1037 «Деякі питання маркування марками акцизного податку тютюнових виробів і рідин, що використовуються в електронних сигаретах» для подальшого знищення.
Також Постановою № 618 зобовʼязано ДП «Поліграфічний комбінат «Україна» по виготовленню цінних паперів» забезпечити виготовлення, безоплатний обмін та доставку до 31 січня 2024 року продавцю марок акцизного податку нового зразка для маркування алкогольних напоїв, тютюнових виробів, тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням і рідин, що використовуються в електронних сигаретах.
Враховуюче зазначене, виробники та імпортери алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, можуть подати з 18.11.2023 по 28.11.2023 (включно) заявку-розрахунок про потребу в марках акцизного податку для маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, які підлягають обміну, за формами F/J1319201 «ЗАЯВКА-РОЗРАХУНОК про потребу в марках акцизного податку для маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, які підлягають обміну відповідно до постанови Кабінету Міністрів України від 19.06.2023 № 618 «Деякі питання маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах»» засобами електронного звʼязку в електронній формі з дотриманням вимог Законів України «Про електронні документи та електронний документообіг» та «Про електронні довірчі послуги».
ГУ ДПС у Київській області
Розпочато 10:00
Закінчено 11:20
ВЗЯЛИ УЧАСТЬ У ЗАСІДАННІ:
Момот О.В. – міський голова, голова виконавчого комітету;
Мельник М.Г. – секретар ради, член виконавчого комітету;
Кириченко Р.М. – перший заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Карпов В.А. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Свистун І.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Бойко М.М. – староста Хотянівського старостинського округу, член виконавчого комітету;
Василенко Н.П. – керуючий справами виконавчого комітету, секретар виконавчого комітету;
Бурикін Є.В. – член виконавчого комітету;
Морозов С.О. – член виконавчого комітету;
Горбонос О.М. – член виконавчого комітету;
Лазар С.П. – член виконавчого комітету;
Попов Ю.П. – член виконавчого комітету;
Новицька С.В. – член виконавчого комітету.
ВІДСУТНІ ЧЛЕНИ ВИКОНКОМУ: Сардак В.І., Пещерін А.П., Ткачук В.М., Пироженко А.О., Дудка О.А.
ЗАПРОШЕНІ:
Єрема Т.М. – начальник управління фінансів Вишгородської міської ради, Буренок А.О. – заступник начальника соціально-гуманітарного управління Вишгородської міської ради, Алахвердієва М.О. – начальник служби у справах дітей та сім’ї, Кожанов К.С. – директор Фонду комунального майна, Гаврилова С.В. – начальник управління соціального захисту населення Вишгородської міської ради, Мирієвський І.В. – начальник відділу бухгалтерського обліку, фінансового та господарсько-організаційного забезпечення, Дудар І.М. – виконуючий обов’язки начальника відділу містобудування, архітектури та капітального будівництва Вишгородської міської ради, Обрізан С.М. – спеціаліст І категорії відділу ЖКГ, транспорту та благоустрою Вишгородської міської ради.
За відкриття чергового засідання виконавчого комітету Вишгородської міської ради члени виконавчого комітету Вишгородської міської ради проголосували одноголосно.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-16-015947-a |
| 3. Предмет закупівлі: | «Поточний ремонт сходів біля житлового будинку за адресою: вул. Хмельницького, 9 в м. Вишгород Київської області» (ДК 021:2015: 45450000-6 – Інші завершальні будівельні роботи) |
| Вид предмета закупівлі | Закупівля послуг |
| Конкретна назва предмета закупівлі | Поточний ремонт сходів біля житлового будинку за адресою: вул. Хмельницького, 9 в м. Вишгород Київської області |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015: 45450000-6 – Інші завершальні будівельні роботи |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 489 052,00 грн. з ПДВ |
| 5. Кількість | 1 послуга |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду кошторисної частини проектної документації за робочим проектом «Поточний ремонт сходів біля житлового будинку за адресою: вул. Хмельницького, 9 в м. Вишгород Київської області» від 03.11.2023 № 426-11-23/КШ. |
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-15-002235-a |
| 3. Предмет закупівлі: | «Капітальний ремонт дорожнього покриття проїзної частини вул. Покровська в м. Вишгород» (ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | Капітальний ремонт дорожнього покриття проїзної частини вул. Покровська в м. Вишгород» |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 4 888 106,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду кошторисної частини проектної документації за робочим проектом «Капітальний ремонт дорожнього покриття проїзної частини вул. Покровська в м. Вишгород» від 04.08.2023 № 287-08-23/КШ. |
Шановні громадо!

Як шукати роботу?
Пошук роботи – це теж робота. Одне з основних правил, які варто пам’ятати розпочинаючи пошуки саме “своєї” роботи.
Для початку потрібно визначити, що для вас означає “підходяща робота”? Для цього зважте 3 складові – Хочу, Можу, Наявність попиту.
Хочу – це те, що вам подобається робити, що приносить натхнення та дає енергію. Уявлення, якою має бути ідеальна команда, керівництво.
Можу – Ваш досвід та навички, те, що ви вмієте робити якісно.
Попит – те, що затребуване на ринку праці. В цьому пункті варто проаналізувати рівень компенсацій на рівних позиціях, використовуючи сайти роботи або інші доступні вам джерела.
Пропишіть всі ці пункти якомога детальніше. Так ви будете розуміти куди рухатись і що є найбільш збалансованим варіантом на сьогодні.
Пошук вакансій
Зазначимо, що реєстрація у службі зайнятості не заважає використовувати інші сервіси з пошуку роботи чи шукати бажану роботу самостійно. Співпраця зі службою зайнятості може стати як основним способом знайти роботу, так і ефективним додатковим інструментом.
Важливо не лише розміщувати резюме на сайті з пошуку роботи та чекати, коли роботодавець запросить на співбесіду, а також моніторити вакансії компаній самостійно.
Скористуйтесь ресурсом для шукачів роботи та роботодавців «Єдиний портал вакансій» (https://jobportal.dcz.gov.ua), який відкриває широкі можливості швидкого пошуку актуальних вакансій.
Порталом можна користуватись з будь-якого мобільного пристрою, а інформацію про роботу можна знайти відповідно до регіону, галузі та очікуваного рівня зарплат.
Підпишіться на інформаційний канал вакансій Державої служби зайнятості https://t.me/worknowdcz
Цільові вакансії знайдено! Що далі?
А далі резюме! Воно є Вашою візитівкою.
Основні правила складання резюме:
– Містить контактні дані, які дійсно є актуальними і ви ними користуєтесь в період пошуку роботи;
– Досвід в резюме роботи викладається у зворотньому порядку, тобто на першому місці найсвіжіший досвід або поточне місце роботи;
– Вкажіть досягнення на кожному робочому місці або хоча б на декількох останніх;
– Загальний об’єм резюме не перевищує двох сторінок (тут важливо брати до уваги роботодавця, оскільки для державної служби, можливо, максимально розгорнуте резюме буде плюсом);
– Містить інформацію, яка відповідає вакансії, на яку ви подаєтесь. Перше місце в театральному конкурсі на першому курсі університету навряд зіграють хоч якусь роль при подачі на позицію бухгалтера або юриста.
Співбесіда
Будьте готові! Уявіть, що саме Ви робитимете на цій посаді, подумайте якими можуть бути запитання, щоб ви перевірили, якби були HRом. Будьте впевнені і “продавайте” свої сильні сторони, тільки говоріть правду. Сформуйте запитання щодо вакансії, щодо глобальних цілей проекту або ваших обов’язків. Майте розуміння скільки коштує така робота та будьте готові озвучити свої очікування щодо матеріальної компенсації. І не хвилюйтесь. Хоча це складно. Пам’ятайте, компанія теж проходить співбесіду для вас, ви теж обираєте.
Не поспішайте відмовлятися від роботи, якщо вас не влаштовує рівень зарплати чи інші умови, підіть назустріч роботодавцю. Адже зараз краще прийняти пропозицію, а в майбутньому показати, що ви крутий працівник, і попросити про підвищення.
Якщо ви шукаєте роботу, фахівці Київської обласної службі зайнятості безкоштовно:
Сподіваємось наші поради були корисними і вже скоро ви будете на новій роботі.
Головне – не втрачайте оптимізму, продовжуйте шукати, дивіться на свій досвід з різних боків та гнучко підходьте до процесу пошуку.
Отримати відповіді на питання щодо зайнятості можливо і за допомогою телеграм-каналу підтримки Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
та на фейсбук-сторінці: https://www.facebook.com/kyivobl
СГ, які використовують РРО/ПРРО, у разі перейменування назви міста, вулиці, подають повідомлення ф. №20-ОПП з оновленою інформацією
Головне управління ДПС у Київській області повідомляє, що відповідно до п. 63.3 ст. 63 та п. 66.5 ст. 66 Податкового кодексу України (далі – ПКУ) платник податків зобов’язаний стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку, повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
При виникненні змін до даних, або при внесенні змін до документів, які подаються для взяття на облік, крім змін, які вносяться до ЄДР юридичних осіб, фізичних осіб – підприємців та громадських формувань, та змін, про які платник податків повідомив за основним місцем обліку, платник зобов’язаний подати до контролюючого органу, в якому він обліковується, уточнені документи протягом 10 календарних днів із дня внесення змін.
Підставами для внесення змін до облікових даних платників податків є, зокрема, інформація органів державної реєстрації та документально підтверджена інформація, що надається платниками податків – п. 66.1 ст. 66 ПКУ.
Відповідно до п.8.5 розд. VIII Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 № 1588, у разі зміни відомостей про об’єкт оподаткування, зокрема, його місцезнаходження, платник податків надає до контролюючого органу за основним місцем обліку Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП згідно з додатком 10 до Порядку № 1588 з оновленою інформацією про об’єкт оподаткування щодо якого відбулися зміни, в такому самому порядку та строки, як і при реєстрації, створенні чи відкритті об’єкта оподаткування.
Якщо відбулось перейменування назви міста, вулиці тощо, де розміщений об’єкт оподаткування, то платник податків має надати до контролюючого органу за основним місцем обліку Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою №20-ОПП з оновленою інформацією про об’єкт оподаткування.У розділі 3 повідомлення за ф. №20-ОПП зазначається нове місцезнаходження такого об’єкта.
Якщо вносились зміни до правовстановлюючих документів (свідоцтва про право власності, свідоцтва про право на спадщину, договору купівлі-продажу, договору міни, договору дарування тощо) у зв’язку з перейменуванням вулиць, на яких знаходиться об’єкт нерухомого майна, та зміни до Державного реєстру речових прав на нерухоме майно (далі – Реєстр) у зв’язку із зміною назви чи перейменування вулиці, то платник подає повідомлення за ф. №20-ОПП протягом 10 календарних днів з дня внесення змін до Реєстру.
Суб’єкти господарювання, які використовують РРО/ПРРО, відповідно до законодавства, у разі перейменування назви міста, вулиці тощо, де розміщено об’єкт оподаткування (господарську одиницю), в якому застосовується РРО/ПРРО, повідомлення за ф.№ 20-ОПП подають з метою уникнення розбіжностей між відомостями щодо місцезнаходження цієї господарської одиниці.
Повідомлення за ф. № 20-ОПП платники можуть подати засобами електронного зв’язку в електронній формі з дотриманням вимог законів щодо електронного документообігу та електронних довірчих послуг – п.8.4 розд.УIII Порядку №1588.
ГУ ДПС у Київській області
Набрав чинності наказ Мінфіну від 17.10.2023 №560, яким затверджено зміни до Інструкції про службові відрядження в межах України та за кордон
Головне управління ДПС у Київській області повідомляє, що 07 листопада 2023 року набрав чинності наказ Мінфіну від 17.10.2023 №560, яким затверджено зміни до Інструкції про службові відрядження в межах України та за кордон. Наказом №560 для норми про можливість видачі готівкою уточнили коло осіб, щодо яких вона діє. Раніше готівку дозволялося видавати розвідникам, оперативникам і слідчим. Тепер до них додалися держслужбовці, які їдуть від Офісу Президента, Апарату ВРУ, Секретаріату КМУ та Мінекономіки.
У разі якщо під час службових відряджень відряджений працівник застосував платіжну картку чи її реквізити, вартість витрат засвідчується документом (випискою банку-емітента платіжної картки та/або відомостями з рахунку) в електронній або паперовій формі, що містить визначену законом інформацію про виконані платіжні операції. Підтвердні документи можуть бути у паперовій та/або електронній формі.
Звіт про використання коштів/електронних грошей, виданих на відрядження або під звіт, складається і подається працівником (в усіх без винятків випадках) у паперовій або електронній формі разом з підтвердними документами для розгляду і прийняття рішення про відшкодування вартості витрат.
Для відшкодування добових витрат їх сума (вартість) не потребує документального підтвердження, водночас необхідна наявність одного чи декількох документальних доказів перебування працівника у відрядженні у разі, якщо з не залежних від відрядженого працівника причин відсутні підтвердні документи, що засвідчують вартість понесених у зв’язку з відрядженням витрат.
ГУ ДПС у Київській області
Податкова знижка на частину суми процентів, сплачених платником податку за користування іпотечним житловим кредитом
Головне управління ДПС у Київській області нагадує, що платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, зменшеного з урахуванням положень п. 164.6 ст. 164 ПКУ, фактично здійснені ним протягом звітного податкового року витрати, зокрема, частину суми процентів, сплачених таким платником податку за користування іпотечним житловим кредитом, яка визначається відповідно до ст. 175 ПКУ.
Платник податку – резидент має право включити до податкової знижки частину суми процентів за користування іпотечним житловим кредитом, наданим в національній або іноземній валютах, фактично сплачених ним протягом звітного податкового року.
Таке право виникає в разі якщо за рахунок іпотечного житлового кредиту будується чи купується житловий будинок (квартира, кімната), що визначені платником як основне місце проживання, зокрема, відповідно до позначки в паспорті про реєстрацію за місцезнаходженням такого житла – п. 175.1 ст. 175 ПКУ.
До податкової знижки включаються фактично здійснені протягом звітного податкового року платником податку витрати, підтверджені відповідними платіжними та розрахунковими документами, зокрема, квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача), а також копіями договорів за їх наявності в яких обов’язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги).
Копії зазначених документів (крім електронних розрахункових документів) надаються разом із податковою декларацією про майновий стан і доходи, а оригінали цих документів не надсилаються контролюючому органу, але підлягають зберіганню платником податку протягом строку давності, встановленого ПКУ.
Якщо відповідні витрати підтверджені електронним розрахунковим документом, платник податків зазначає в Декларації лише реквізити електронного розрахункового документа.
Основними нормативно-правовими актами в кредитних питаннях є Цивільний кодекс України від 16 січня 2003 року № 435-IV із змінами та доповненнями (далі – ЦКУ) і Закон України «Про банки та банківську діяльність» від 07 грудня 2000 року № 2121-ІІІ із змінами та доповненнями (далі – Закон № 2121).
Згідно зі ст.1055 Цивільного кодексу України, кредитний договір укладається у письмовій формі. Кредитний договір, укладений з недотриманням письмової форми, вважається нікчемним.
Статтею 3 Закону України від 05.06.2003 № 898-ІV «Про іпотеку» передбачено, що іпотека виникає на підставі договору, закону або рішення суду.
Відповідно до норм Закону №898, кредитні договори платника, який бажає нарахувати податкову знижку на частину суми процентів, сплачених ним за користування іпотечним житловим кредитом, повинні відповідати, зокрема, таким умовам:
– у кредитному договорі має зазначатись, що ціллю його надання є придбання (будівництво) житла, яке приймається кредитором у заставу;
– до кредитного договору в обов’язковому порядку має бути укладений договір іпотеки (застави) нерухомого майна, що придбавається чи будується, який є невід’ємним доповненням до такого кредитного договору;
– договір іпотеки (застави) обов’язково має бути нотаріально посвідченим. Платник податку – резидент включає до податкової знижки частину суми процентів за користування іпотечним житловим кредитом за умови наявності документального підтвердження витрат, що включаються до податкової знижки:
– кредитного договору та нотаріально завіреного договору іпотеки;
– відповідних платіжних документів, в яких чітко визначено суму сплачених відсотків за користування іпотечним кредитом та прізвище, ім’я, по-батькові платника податку як платника цих процентів (рахунок з відбитком каси про перерахування коштів, платіжне доручення банку з відміткою про перерахування коштів);
– паспорта платника податку з позначкою про реєстрацію за місцезнаходженням житлового будинку (квартири, кімнати), щодо якого оформлено іпотечний житловий кредит.
Платники податку зобов’язані на вимогу контролюючого органу та в межах його повноважень, визначених законодавством, пред’являти документи і відомості, пов’язані з виникненням доходу або права на отримання податкової знижки, обчисленням і сплатою податку, та підтверджувати необхідними документами достовірності відомостей, зазначених у Декларації з цього податку – п. 176.1 ст. 176 ПКУ.
Тобто, платник податку ву зв’язку з використанням права на податкову знижку за іпотекою має пред’являти до контролюючого органу документи та відомості, пов’язані з правом на отримання такої знижки.
ГУ ДПС у Київській області
Порядок та терміни реєстрації ПРРО
Головне управління ДПС у Київській області інформує, що для реєстрації програмного реєстратора розрахункових операцій (далі – ПРРО) суб’єкт господарювання має сформувати в електронному вигляді Заяву про реєстрацію програмних реєстраторів розрахункових операцій за ф. № 1-ПРРО (J/F 1316604), яка подається за основним місцем обліку суб’єкта господарювання як платника податків.
У реєстраційній заяві за ф. №1-ПРРО зазначається локальний номер ПРРО, присвоєний такому ПРРО суб’єктом господарювання. Локальний номер ПРРО становить числовий номер, він є унікальним серед номерів, що присвоюються суб’єктом господарювання у довільному порядку ПРРО для його реєстрації та застосування у відповідній господарській одиниці.
Локальний номер ПРРО зберігається за ПРРО до дати скасування реєстрації ПРРО.
Фіскальним сервером здійснюється автоматизована обробка реєстраційної заяви за ф. № 1-ПРРО, за результатами якої ПРРО реєструється, або формується відмова в реєстрації ПРРО.
Про результати обробки реєстраційної заяви за ф. № 1-ПРРО, суб’єкту господарювання надається або направляється інформація засобами Електронного кабінету або засобами телекомунікацій:
– у день отримання реєстраційної заяви за ф. № 1-ПРРО, якщо реєстраційна заява за ф. № 1-ПРРО, надійшла не пізніше 16.00 робочого (операційного) дня;
– не пізніше наступного робочого дня, якщо реєстраційна заява за ф. № 1-ПРРО надійшла після 16.00 робочого (операційного) дня.
Суб’єкту господарювання направляється інформація про реєстрацію ПРРО у другій квитанції, із зазначенням присвоєного під час реєстрації фіскального номера ПРРО.
Датою реєстрації ПРРО є дата формування фіскального номера ПРРО.
ГУ ДПС у Київській області
До уваги платників податків – юридичних осіб!
Державна податкова служба України підготувала запитання-відповіді з мінімального податкового зобов’язання для платників податків – юридичних осіб.
У матеріалі висвітлені найбільш актуальні практичні ситуації, що виникають при визначені мінімального податкового зобов’язання, в тому числі щодо:
– врахування сплачених податків на зменшення такого зобов’язання;
– податкових наслідків автоматичного повернення платника єдиного податку четвертої групи зі спрощеної системи оподаткування з особливостями оподаткування;
– подання уточнюючих декларацій та заповнення розрахунку загального мінімального податкового зобов’язання (Додатку 3) до податкової звітної декларації платника єдиного податку четвертої групи.
Звертаємо увагу, що для комунікації з платниками податків – юридичними особами ДПС надавалися запитання-відповіді з цієї тематики, які можна знайти на вебпорталі ДПС за посиланням:
https://tax.gov.ua/data/files/357856.pdfhttps://tax.gov.ua/nove-pro-podatki–novini-/725465.html;
https://tax.gov.ua/broshuri-ta-listivki/.
ГУ ДПС у Київській області

Новий особистий кабінет “Газмережі”
👉Більше не потрібно витрачати час на дзвінки в Контакт-центри, візити в Центри обслуговування клієнтів чи очікування друкованих платіжок.
👇Реєструйтеся та вирішуйте усі газові питання у декілька кліків.
Для реєстрації в Особистому кабінеті необхідно:
🔹перейти за посиланням на сайт ГРМУ у розділ Особистий кабінет https://my.grmu.com.ua/login
🔹ввести номер особового рахунку, що починається з цифр 0800 та перші три літери
прізвища власника особового рахунку
🔹вказати свій e-mail та підтвердити реєстрацію у листі, що надійде на вказану електронну пошту
🔹сформувати пароль для входу у кабінет.
Серед доступних опцій кабінету:
✅сплата за послуги розподілу газу;
✅передача показань газового лічильника;
✅завантаження і друк квитанцій;
✅перегляд історії розрахунків;
✅дата планової повірки лічильника та інше.
Користуйтеся сервісами, які заощаджують час🤝
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-13-010929-a |
| 3. Предмет закупівлі: | «Капітальний ремонт дорожнього покриття проїзної частини вул. Святославська в м. Вишгород» (ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | «Капітальний ремонт дорожнього покриття проїзної частини вул. Святославська в м. Вишгород» |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 4 561 120,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду кошторисної частини проектної документації за робочим проектом «Капітальний ремонт дорожнього покриття проїзної частини вул. Святославська в м. Вишгород» від 27.10.2023 № 422-10-23/КШ. |
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-13-010242-a |
| 3. Предмет закупівлі: | «Капітальний ремонт дорожнього покриття проїзної частини вул. Шевченка в с. Хотянівка Вишгородської міської ради» Коригування (ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | «Капітальний ремонт дорожнього покриття проїзної частини вул. Шевченка в с. Хотянівка Вишгородської міської ради» Коригування |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 2 824 633,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду кошторисної частини проектної документації за робочим проектом «Капітальний ремонт дорожнього покриття проїзної частини вул. Шевченка в с. Хотянівка Вишгородської міської ради» Коригування від 25.07.2023 № 265-07-23/КШ. |
Керуючись ч. 4, ч. 10 ст. 46, ст. 47 Закону України «Про місцеве самоврядування в Україні», скликати XХХVІІІ сесію Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ


| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-09-010776-a |
| 3. Предмет закупівлі: | «Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи , буд. 7 в м. Вишгород Київської області» (ДК 021:2015: 45453000-7 – Капітальний ремонт і реставрація) |
| Вид предмета закупівлі | Закупівля робіт |
| Конкретна назва предмета закупівлі | Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи , буд. 7 в м. Вишгород Київської області |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015: 45453000-7 – Капітальний ремонт і реставрація |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 1 159 988,00 грн. з ПДВ |
| 5. Кількість | 1 робота |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертного звіту (позитивного) щодо розгляду проектної документації на будівництво за робочим проектом «Капітальний ремонт ліфта в багатоквартирному будинку за адресою: проспект Мазепи , буд. 7 в м. Вишгород Київської області» від 31.08.2023 № V-0118-23-23/ПРОЕКСП. |
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-09-012913-a |
| 3. Предмет закупівлі: | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь (Поточний ремонт відстійника дощової каналізації по вул. Набережна в м. Вишгород Київської області) |
| Вид предмета закупівлі | Закупівля послуг |
| Конкретна назва предмета закупівлі | Поточний ремонт відстійника дощової каналізації по вул. Набережна в м. Вишгород Київської області |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:45230000-8: Будівництво трубопроводів, ліній зв’язку та електропередач, шосе, доріг, аеродромів і залізничних доріг; вирівнювання поверхонь |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 5 090 988,00 грн. з ПДВ |
| 5. Кількість | 1 послуга |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені згідно до вимог і положень нормативних і виробничих документів. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до проектної документації за проектом та Експертної оцінки (позитивної) щодо розгляду кошторисної частини проектної документації за робочим проектом «Поточний ремонт відстійника дощової каналізації по вул. Набережна в м. Вишгород Київської області» від 12.10.2023 № 02396-23. |

У цей складний час Україна потребує сміливих та небайдужих.
Щодня ми навчаємось, тренуємось, гартуємо тіло і дух, щоб звільняти нашу землю від окупантів.
Пліч-о-пліч йдемо вперед. Йдемо, долаючи страх.Заради майбутнього. Заради тих, кого любимо.
Долучайся до нас! Ми цінуємо кожного.
Телефонуй за номером: 0800 350 901
Залишай заявку на сайті: https://khartiia.org
З метою захисту населення і територій від надзвичайних ситуацій, відповідно до Порядку тимчасового приєднання електроустановок до системи розподілу у період дії в Україні воєнного стану, затвердженого постановою Національної комісії, що здійснює державне регулювання у сферах енергетики та комунальних послуг № 352 від 26.03.2022, керуючись п. 20 ч. 4 ст. 42 Закону України «Про місцеве самоврядування в Україні:
– Стадіон «Енергетик» (м. Вишгород, вул. Шолуденка, 14) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– Парк культури та відпочинку «Галявина казок» (м. Вишгород, між вул. Симоненка, 1Б та вул. Шкільна, 7) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– Магазин «ЕКО-Маркет» (м. Вишгород, вул. Кургузова, 1А, дах будівлі) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– м. Вишгород, між вул. Київська, 2 та вул. Лугова (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– Стадіон на території Вишгородського ліцею «Сузір’я» Вишгородської міської ради (м. Вишгород, вул. Кургузова, 15) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– ВМБК «Енергетик» (с. Хотянівка, вул. Деснянська, 9, площа біля будівлі) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– ВМБК «Енергетик» (м. Вишгород, пр-т І. Мазепи, 9, дах будівлі) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.);
– Ринок «Набережний» (м. Вишгород, вул. Набережна, 2В) (блок оповіщення БО-FM-05 – 1 шт., акустична система ОЗНС-АС-60-2 – 4 шт.).
Міський голова Олексій МОМОТ


Державна служба зайнятості реалізовує експериментальний проєкт щодо організації професійного навчання для учасників бойових дій та осіб з інвалідністю внаслідок війни.
Наразі запрацював механізм підтримки конкурентоспроможності учасників бойових дій та осіб з інвалідністю внаслідок війни шляхом їх професійного навчання, яке здійснюється в закладах професійної (професійно-технічної) освіти Державної служби зайнятості. Закликаємо подавати заявки на навчання онлайн та звертатися особисто до найближчого центру зайнятості.
Таке навчання здійснюється шляхом первинної підготовки за професією, також є можливість опанувати іншу професію (перепідготовка) або підвищити кваліфікацію за професією, яку вже має особа.
Навчання може здійснюватися як за очною (денною або вечірньою), так і дистанційною та дуальною формами. Строк навчання – до 6 місяців.
Учасники бойових дій або осіб з інвалідністю внаслідок війни для проходження навчання мають:
Служба зайнятості здійснює відшкодування витрат на проїзд до місця навчання та у зворотному напрямку, а також забезпечує місцем проживання на час навчання.
За докладнішою інформацією звертайтесь до підрозділу служби зайнятості, який найбільш зручний для відвідування. Контакти центрів зайнятості Київської області тут: http://surl.li/clyqi
Керуючись п. 20, ч. 4 ст. 42 Закону України «Про місцеве самоврядування в Україні», враховуючи лист директора ВМБК «Енергетик» Лесі Свистун, подяками Вишгородської міської ради за особистий внесок у розвиток культури, відродження національних традицій та з нагоди Всеукраїнського дня працівників культури та майстрів народного мистецтва.
НАГОРОДИТИ:
Міський голова Олексій МОМОТ
Вакцинація населення України – це питання національної безпеки. Тому важливо мати доступ до актуальної та достовірної інформації про вакцини, щеплення, процедуру та локації надання цієї медичної послуги.
У квітні 2023 року розпочав роботу Національний портал з імунізації vaccine.org.ua, створений ГС «Коаліція за вакцинацію» в рамках проєкту USAID «Розбудова стійкої системи громадського здоров’я», який реалізується на підтримку Міністерства охорони здоров’я України та Центру громадського здоров’я МОЗ України. Портал має на меті покращити інформування населення та популяризувати щеплення серед дітей та дорослих. Він був розроблений за ініціативою Голови Національної технічної групи експертів з імунопрофілактики Федора Лапія, за підтримки Міністерства охорони здоров’я України та ДУ «Центр громадського здоров’я» МОЗ України. Портал покликаний стати національним джерелом інформації про імунізацію для медичних працівників та пацієнтів за прикладом подібних ресурсів у США, Канаді, Австралії та країнах Європи.
На Порталі представлені інформація про інфекційні хвороби, а також Календар щеплень та рекомендації щодо вакцинації для різних груп населення. Публікуються національні та регіональні новини вакцинації. Надаються роз’яснення щодо нормативно-правової бази у сфері імунізації. Є бібліотека вакцинації, де зібрані методичні рекомендації та корисні матеріали для медичної та наукової спільноти, закладів освіти та пересічних громадян. На Порталі консультують експерти з різних регіонів України, оновлюється перелік пунктів щеплень.
Також на Національному порталі з імунізації функціонує розділ «Навчання, події», де розміщується інформація про офлайн- та онлайн-курси та заходи з теми імунопрофілактики для медичних працівників та громадськості. Робота Національного порталу з імунізації vaccine.org.ua сприяє підвищенню охоплення населення профілактичними щепленнями та збільшенню поінформованості людей шляхом поширення публікацій і навчальних матеріалів для громадськості та медичних працівників.

Київський обласний центр зайнятості пропонує громадянам отримати ваучер на навчання. Ця програма дає можливість певним категоріям громадян за кошти Фонду загальнообов’язкового державного соціального страхування України на випадок безробіття підвищити свій освітньо-кваліфікаційний рівень, пройти перепідготовку чи підвищити кваліфікацію, обравши одну із 124 затверджених професій та спеціальностей. Гнучкі форми підготовки дозволяють навчатися без відриву від роботи.
Вже 869 жителів Київщини скористались такою можливістю та зможуть здобути нову професію або спеціальність, щоб бути більш конкурентними на ринку праці.
Які кроки треба зробити та куди звертатися, щоб отримати ваучер?
Вам необхідно звернутися до будь-якого структурного підрозділу Київського обласного центру зайнятості та повідомити про намір отримати ваучер на навчання. Адреси та контакти за посиланням: http://surl.li/clyqi
На цьому етапі ви маєте визначитися, на кого ви бажаєте вчитися. Потім вибрати необхідну професію або спеціальність з переліку професій, за яким може бути виданий ваучер. Перелік професій тут: https://is.gd/qjIfuw
Напишіть заяву на отримання ваучера та надайте необхідний пакет документів до служби зайнятості. Перелік документів тут: http://surl.li/feqeq
Фахівці служби зайнятості протягом восьми днів опрацьовують вашу заяву та приймають рішення щодо видачі ваучера.
Протягом 5 робочих днів з дня надходження позитивного рішення вам необхідно звернутися в обраний вами структурний підрозділ центру зайнятості та отримати ваучер.
Ви обираєте навчальний заклад, який має право здійснювати діяльність у сфері вищої освіти та професійно-технічної освіти із переліку навчальних закладів, для навчання в яких може бути виданий ваучер. Перелік тут: https://is.gd/LtO4Vm
Ви подаєте до обраного навчального закладу ваучер та пакет документів для вступу. Потім укладаєте з навчальним закладом договір та розпочинаєте навчання.
Київська обласна служба зайнятості надає консультації:
онлайн за допомогою телеграм-каналу Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій та змін у роботі Київської обласної служби зайнятості на наших
Фейсбук-сторінці: https://www.facebook.com/kyivobl
на сайті Київського ОЦЗ: https://kir.dcz.gov.ua/
Керуючись п. 7 ч. 3 ст. 42 та ч. 2 ст. 52, ст. 53 Закону України «Про місцеве самоврядування в Україні», скликати чергове засідання виконавчого комітету Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ
Шановна громадо!
Розпочато 10:00
Закінчено 10:30
ВЗЯЛИ УЧАСТЬ У ЗАСІДАННІ:
Момот О.В. – міський голова, голова виконавчого комітету;
Мельник М.Г. – секретар ради, член виконавчого комітету;
Кириченко Р.М. – перший заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Свистун І.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Карпов В.А. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Сардак В.І. – заступник міського голови з питань діяльності виконавчих органів ради, член виконавчого комітету;
Василенко Н.П. – керуючий справами виконавчого комітету, секретар виконавчого комітету;
Бойко М.М. – староста Хотянівського старостинського округу, член виконавчого комітету;
Бурикін Є.В. – член виконавчого комітету;
Пироженко А.О. – член виконавчого комітету;
Морозов С.О. – член виконавчого комітету;
Ткачук В.М. – член виконавчого комітету;
Лазар С.П. – член виконавчого комітету.
ВІДСУТНІ ЧЛЕНИ ВИКОНКОМУ: Попов Ю.П., Новицька С.В., Горбонос О.М., Ткачук В.М., Пещерін А.П., Дудка О.А.
ЗАПРОШЕНІ:
Фороща Т.В. – начальник соціально-гуманітарного управління Вишгородської міської ради, Мирієвський І.В. – начальник відділу бухгалтерського обліку, фінансового та господарсько-організаційного забезпечення, Кожанов К.С. – директор Фонду комунального майна.
За відкриття позачергового засідання виконавчого комітету Вишгородської міської ради члени виконавчого комітету Вишгородської міської ради проголосували одноголосно.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-11-01-011963-a |
| 3. Предмет закупівлі: | ДК 021:2015 – 51310000-8 – Послуги зі встановлення радіо-, телевізійної, аудіо- та відеоапаратури (Послуги з дооснащення комплексної системи відеоспостереження Вишгородської міської територіальної громади) |
| Вид предмета закупівлі | Закупівля послуг |
| Конкретна назва предмета закупівлі | Послуги з дооснащення комплексної системи відеоспостереження Вишгородської міської територіальної громади |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015 – 51310000-8 – Послуги зі встановлення радіо-, телевізійної, аудіо- та відеоапаратури |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 200 000,00 грн. з ПДВ |
| 5. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації. |
| 6. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 7. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін та з урахуванням закупівельних цін попередніх закупівель. |

Пам’ятаємо! Єднаємося! Переможемо!
Повернення помилково та/або надміру сплачених сум ЄСВ
Порядок зарахування у рахунок майбутніх платежів єдиного внеску на загальнообов’язкове соціальне страхування або повернення надміру та/або помилково сплачених коштів затверджений наказом від 23.07.2021 № 417 (далі – Порядок №417).
У випадку надмірної сплати сум ЄСВ на рахунок 3556 перерахунок надміру або помилково сплачених коштів здійснюється органами ДПС на підставі заяви платника за формою, визначеною у додатку 1 Порядку №417.
Відповідно до п. 6 Порядку №417 повернення надміру та/або помилково сплачених коштів здійснюється виключно на підставі заяви платника податку та додатком (оригінал або завірена ним копія розрахункового документа (квитанція, платіжне доручення тощо), що підтверджує сплату коштів.
Заява може бути подана платником до ГУ ДПС у Київській області в паперовій формі за адресою м. Київ, вул. Святослава Хороброго, 5А або в електронній формі через електронний кабінет та з дотриманням вимог законодавства у сферах захисту інформації, електронних довірчих послуг та електронного документообігу (режим «Листування з ДПС»).
В подальшому, для уточнення реквізитів рахунків пропонуємо скористатись модернізованим електронним сервісом «Електронний кабінет платника», розміщеному на офіційному вебпорталі ДПС України: http://cabinet.tax.gov.ua.
ГУ ДПС у Київській області
Працівниками ДПС Київської області встановлено черговий факт продажу товарів через мережу Інтернет без застосування РРО
Сфера Інтернет – це середовище, що постійно перебуває у русі, і практично кожного дня відкриваються нові його грані.
Розвиваючись, електронна комерція в Україні спонукає до вдосконалення та переналаштування різних перспективних методик ведення бізнес-процесів.
Наряду з перевагами для учасників електронного бізнесу існують і певні недоліки, які полягають у проведені господарської діяльності учасниками ринку без державної реєстрації та фіскалізації розрахункових операцій. Ведення діяльності у такий спосіб зрештою завдає збитків розвитку економіки та всьому суспільству в цілому.
Днями співробітники відділу фактичних перевірок ГУ ДПС у Київській області провели перевірку фізичної особи-підприємця, який, використовуючи інтернет-майданчик, налагодив систематичний продаж технічно складних побутових товарів без застосування РРО/ПРРО та використання праці найманого працівника без оформлення трудових відносин. Як наслідок, порушника притягнуто до адміністративної та фінансової відповідальності.
Наголошуємо, що відповідальне ставлення інтернет-торгівцями до виконання своїх обов’язків перед покупцями та державою щодо фіскалізації розрахунків дозволить зосередити контроль на псевдо-ФОП, суттєво скоротити «тіньові схеми», і водночас не торкнеться «мікропідприємців», які ведуть бізнес «у білу» і вже зараз сплачують всі податки та збори.
ГУ ДПС у Київській області
Повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені
На виконання ст.43 Податкового кодексу України (далі-ПКУ) від 02 грудня 2010 року №2755-VІ із змінами та доповненнями, Порядком інформаційної взаємодії Державної податкової служби України, її територіальних органів, Державної казначейської служби України, її територіальних органів, місцевих фінансових органів у процесі повернення платникам податків помилково та/або надміру сплачених сум грошових зобов’язань та пені, затвердженого наказом Міністерства фінансів України від 11.02.2019 № 60 (Далі – Наказ № 60), зареєстрованим у Міністерстві юстиції України 08.04.2019 за № 370/33341 повернення помилково та/або надміру сплачених сум грошових зобов’язань, пені та перерахування між видами доходів і бюджетів коштів, помилково та/або надміру зарахованих до відповідних бюджетів через єдиний рахунок, у випадках, передбачених законодавством, здійснюється виключно на підставі заяви платника податку (крім повернення надміру утриманих (сплачених) сум податку на доходи фізичних осіб, які повертаються територіальним органом ДПС на підставі поданої платником податків податкової декларації за звітний календарний рік за результатами проведення перерахунку його загального річного оподатковуваного доходу (далі – податкова декларація)), поданої до територіального органу ДПС за місцем адміністрування (обліку) помилково та/або надміру сплаченої суми протягом 1095 днів від дня її виникнення.
У заяві платник зазначає назву помилково та/або надміру сплаченого податку, збору, платежу, його суму, дату сплати і реквізити з платіжного документа, за якими кошти перераховано до бюджету (код класифікації доходів бюджету, бюджетний рахунок, на який перераховано кошти, код ЄДРПОУ територіального органу Казначейства, на ім’я якого відкрито рахунок), та визначає напрям перерахування помилково та/або надміру сплачених коштів, що повертаються:
– на поточний рахунок платника податків в установі банку;
– на єдиний рахунок (у разі його використання);
– на погашення грошового зобов’язання та/або податкового боргу з інших платежів, контроль за справлянням яких покладено на контролюючі органи, незалежно від виду бюджету.
Заява подається до територіального органу ДПС за місцем адміністрування (обліку) помилково та/або надміру сплаченої суми в паперовій формі за адресою м. Київ, вул. Святослава Хороброго, 5а.
Крім того, заява може бути подана платником до територіального органу ДПС в електронній формі (електронний документ) за допомогою засобів інформаційно-комунікаційних систем та з дотриманням вимог законодавства у сферах захисту інформації, електронних довірчих послуг та електронного документообігу.
Тобто, заява може бути подана в електронній формі через приватну частину Електронного кабінету через режим «Ведення звітності» за ідентифікатором форми F/J 1302001 (F – для фізичних осіб, J – для юридичних осіб) або у довільній формі через режим «Листування з ДПС» або засобами програмного забезпечення «Єдине вікно подання електронної звітності» (забезпечує обробку Заяв, сформованих будь-яким програмним забезпеченням, в тому числі і спеціалізованим клієнтським програмним забезпеченням для формування та подання звітності до ІКС «Єдине вікно подання електронної звітності»).
При створенні заяви в режимі «Ведення звітності» платник самостійно встановлює фільтр за параметрами «рік», «період», «тип форми», зокрема «F/J13 Запити». З переліку запитів обирає необхідну форму заяви (F/J 1302001), а потім відповідний територіальний орган ДПС: «регіон», «район» (за замовчуванням встановлено орган ДПС за місцем основної реєстрації).
У запропонованій формі заяви необхідно заповнити відповідні поля електронного документу, підписати та надіслати, при цьому реєстраційні дані заповнюються автоматично.
Додатково до заяви платник може подати копію платіжного документа, на виконання якого помилково та/або надміру сплачений платіж перераховано до бюджету. Для цього у вкладці «Додатки» потрібно обрати опцію «Додати» документ довільного формату (F/J 1360102) та заповнити обов’язкові поля форми.
В подальшому, для уточнення реквізитів рахунків пропонуємо скористатись модернізованим електронним сервісом «Електронний кабінет платника», розміщеному на офіційному вебпорталі ДПС України: http://cabinet.tax.gov.ua.
ГУ ДПС у Київській області
Керуючись ст. ст. 140, 146 Конституції України, ст. ст. 42, 54 Закону України «Про місцеве самоврядування в Україні», ст. 21 Закону України «Про службу в органах місцевого самоврядування», відповідно до Постанови Кабінету Міністрів України від 09.03.2006 № 268 «Про упорядкування структури та умов оплати праці працівників апарату органів виконавчої влади, органів прокуратури, судів та інших органів» (зі змінами), Постанови Кабінету Міністрів України від 30.08.2002 № 1298, Постанови Кабінету Міністрів України від 11.05.2011 № 524, Постанови Кабінету Міністрів України від 23.03.2011 № 373, Постанови Кабінету Міністрів України від 27.03.2013 № 197, Наказу Міністерства розвитку економіки, торгівлі та сільського господарства України від 23.03.2021 № 609 «Про умови оплати праці робітників, зайнятих обслуговуванням органів виконавчої влади, місцевого самоврядування та їх виконавчих органів, органів прокуратури, судів та інших органів», Порядку складання, розгляду, затвердження та основні вимоги до виконання кошторисів бюджетних установ, затвердженого Постановою Кабінету Міністрів України від 28.02.2002 № 228, враховуючи рішення Вишгородської міської ради від 27.04.2023 № 31/8 «Про затвердження структури Вишгородської міської ради VІІІ скликання та її виконавчих органів» (зі змінами), рішення Вишгородської міської ради від 23.12.2022 № 28/3 «Про бюджет Вишгородської міської територіальної громади на 2023 рік»:
Міський голова Олексій МОМОТ
Керуючись п. 20, ч. 4 ст. 42 Закону України «Про місцеве самоврядування в Україні», враховуючи листи начальника служби у справах дітей та сім’ї Вишгородської міської ради Маргарити Алахвердієвої, директора Вишгородського міського територіального центру соціального обслуговування (надання соціальних послуг) Наталії Рудько та начальника управління соціального захисту Вишгородської міської ради щодо відзначення працівників соціальної сфери з нагоди Дня працівника соціальної сфери Світлани Гаврилової, подяками Вишгородської міської ради за високий професіоналізм, сумлінне виконання посадових обов’язків, активну роботу по наданню соціальних послуг та з нагоди Дня працівника соціальної сфери
НАГОРОДИТИ:
Міський голова Олексій МОМОТ
Керуючись статтею 42 Закону України «Про місцеве самоврядування в Україні», з метою підтвердження/спростування факту законності розташування тимчасової споруди:
Голова комісії:
КАРПОВ Вадим Алікович – заступник міського голови з питань діяльності виконавчих органів ради.
Заступник голови:
ПОПОВИЧ Віктор Омелянович – начальник відділу з питань регулювання земельних відносин.
Секретар комісії:
ПЛАСТУН Єгор В’ячеславович – головний спеціаліст відділу юридично-правової роботи Вишгородської міської ради.
Члени комісії:
СІРЕНКО Артем Миколайович – головний спеціаліст відділу з питань економіки, інвестицій, торгівлі, реклами та підприємництва;
ХОДАСЕВИЧ Аркадій Кирилович – провідний спеціаліст відділу містобудування, архітектури та капітального будівництва.
Міський голова Олексій МОМОТ
З початку року послугами Київської обласної служби зайнятості скористалися 33,7 тис. осіб, з них 9,2 тис. – молодь у віці до 35 років.
У поточному році за сприяння обласної служби зайнятості нове робоче місце знайшли 10,8 тис. осіб. Професійне навчання проходили 672 особи. 871 житель Київщини отримав ваучер на навчання для підвищення конкурентоспроможності на ринку праці та розширення можливостей для працевлаштування.
До центрів зайнятості Київщини звернулося 3,8 тис. роботодавців, які подали для укомплектування 15,4 тис. вакансій.
Отримайте онлайн консультацію за допомогою телеграм-каналу Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з актуальною інформацією на наших
Фейсбук-сторінці: https://www.facebook.com/kyivobl
Інстаграм-сторінці: https://www.instagram.com/kobl_cz/
на сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
На виконання ст. 20 Бюджетного кодексу України, Закону України «Про Державний бюджет України на 2023 рік», у відповідності до наказу Міністерства фінансів України від 26 серпня 2014 року № 836 «Правила складання паспортів бюджетних програм місцевих бюджетів та звітів про їх виконання» (із змінами), Наказу Міністерства фінансів України від 02.08.2010 р. № 805 «Про затвердження основних підходів до впровадження програмно-цільового методу складання та виконання місцевих бюджетів», Наказу Міністерства фінансів України від 20.09.2017 року № 793 «Про затвердження складових програмної класифікації видатків та кредитування місцевих бюджетів», Рішення сесії Вишгородської міської ради від 23.12.2022 р. № 28/2 «Про затвердження міських програм», Рішення сесії Вишгородської міської ради від 23.12.2022 р. №28/3 «Про бюджет Вишгородської міської територіальної громади на 2023 рік та додатків 1, 2, 3, 5, 6, 7, до нього, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/2 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/11 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/13 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цільового захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/36 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/1 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/4 “Про затвердження Програми фінансової підтримки Комунального підприємства «Управляюча компанія» Вишгородської міської ради на 2023 рік”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Наказ управління фінансів від 03.04.2023р. №3, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2
“Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/9 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/10 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 15.06.2023 року №33/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/5 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/39 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/14 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/5 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/7 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення позачергової сесії Вишгородської міської ради від 24.10.2023 року №37/2 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення позачергової сесії Вишгородської міської ради від 24.10.2023 року №37/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, з метою здійснення моніторингу, оцінки реалізації та контролю ефективності виконання бюджетних програм і цільового використання бюджетних коштів, міська рада ВИРІШИЛА:
Міський голова Олексій МОМОТ
Відповідно ст. 23 Закону України «Про запобігання корупції», керуючись статтями 12-1, 42 Закону України «Про місцеве самоврядування в Україні», з метою застосування ефективних стратегічних та практичних заходів, направлених на мінімізацію корупційних ризиків в діяльності міської ради та її виконавчого комітету, а також посилення їх спроможності в процесі створення та застосування механізмів запобігання корупції:
Міський голова Олексій МОМОТ
Відповідно до Законів України «Про місцеве самоврядування в Україні», «Про основи соціальної захищеності осіб з інвалідністю в Україні», Указу Президента України № 533/2020 від 03.12.2020 року «Про забезпечення створення безбар’єрного простору в Україні», постанови Кабінету Міністрів України від 14.04.2021 року № 443 «Про утворення Ради безбар’єрності», на виконання розпорядження Кабінету Міністрів України від 14.04.2021 року № 366-р «Про схвалення Національної стратегії із створення безбар’єрного простору в Україні на період до 2030 року»:
Міський голова Олексій МОМОТ
Служба зайнятості – ветеранам і ветеранкам
Для повернення захисників і захисниць до продуктивної зайнятості Служба пропонує різні можливості. Передусім — пошук роботи за освітою, досвідом роботи та побажаннями клієнтів. Київський обласний центр зайнятості має майже 15 тисяч вакансій із зарплатою, що коливається від мінімальної до 40 тис. грн. Із ними можна ознайомитися на сайті КОЦЗ (http://surl.li/mmnvl), профілі КОЦЗ у соціальній мережі «Фейсбук» (https://www.facebook.com/kyivobl/), а також під час візиту до підрозділів обласної служби зайнятості (http://surl.li/clyqi).
Крім того, функціонує «Єдиний портал вакансій» (https://jobportal.dcz.gov.ua), де зібрані пропозиції роботи провідних українських сайтів з пошуку роботи.
Якщо бажаної роботи немає, учасникам бойових дій пропонується професійне навчання або перенавчання та підвищення кваліфікації, яке організовується у 8 центрах профтехосвіти ДСЗ за 95 робітничими спеціальностями та 365 освітніми програмами (докладніше – https://is.gd/nAezlC).
Також ветерани можуть отримати ваучер на навчання за однією із 124 професій в ІТ-галузі, будівельній індустрії, сфері транспорту, освіти, медицини тощо, вартість якого – до 26840 грн. Подробиці – https://is.gd/6czbRh.
У рамках проєкту «єРобота» для захисників діє програма «Грант для ветеранів та членів їхніх сімей» (https://is.gd/jxqZ7j), згідно з якою держава надає кошти у розмірі до 1 млн грн для започаткування або масштабування бізнесу. Участь у програмі можуть взяти й люди з інвалідністю внаслідок війни.
Працедавцям відшкодовуються витрати за облаштування робочого місця для людини з інвалідністю у розмірі до 100,5 тис. грн для працівника першої групи інвалідності і до 67,0 тис. грн – другої групи інвалідності (https://is.gd/afx4ts).
Також підприємствам повертається половина фактичних витрат на оплату праці, але не більш як розмір мінімальної заробітної плати, у разі працевлаштування терміном понад рік безробітних з категорії УБД. Загальна тривалість виплати – до 6 місяців за умови працевлаштування строком до 1 року. Докладніше – https://is.gd/py6dgg.
Консультації на нашому каналі онлайн-підтримки в Telegram: https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій та змін у роботі Київської обласної служби зайнятості на наших
Фейсбук-сторінці: https://www.facebook.com/kyivobl
Інстаграм-сторінці: https://www.instagram.com/kobl_cz/
на сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
ДО УВАГИ
ВІДПОВІДАЛЬНОГО БІЗНЕСУ!!!
Закликаємо власників бізнесу, які мають можливість, організувати та обладнати пункти незламності, що будуть працювати за відсутності централізованого електропостачання.
Якщо Ви готові створити таке місце безпеки, острівець стабільності, тепла та єдності, які у випадку надзвичайної ситуації функціонуватимуть цілодобово і безкоштовно для тимчасового перебування – просимо долучитись до опитувальника за посиланням: https://docs.google.com/forms/d/e/1FAIpQLSeY1BBJIHt73zSdY7qDuCBBe41O_wAnoaCXVkL5SzUAVuOTtg/viewform?vc=0&c=0&w=1&flr=0 та внести дані у разі прийняття позитивного рішення про відкриття пункту незламності на об’єктах відповідального бізнесу.
РАЗОМ МИ СИЛА!
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Калита Інна Михайлівна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, головний спеціаліст сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380989875742; e-mail: kut-82@ukr.net |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-10-24-010916-a |
| 3. Предмет закупівлі: | ДК 021:2015-14210000-6 Гравій, пісок, щебінь і наповнювачі (Пісок річковий) |
| Вид предмета закупівлі | Закупівля товарів |
| Конкретна назва предмета закупівлі | Пісок річковий |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015-14210000-6 Гравій, пісок, щебінь і наповнювачі (14211000-3 – Пісок) |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 500 000,00 грн. з ПДВ |
| 5. Кількість | 1200 т. |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені відповідно до потреб Замовника та з урахуванням загальноприйнятих норм і стандартів для зазначеного предмета закупівлі. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін на аналогічний предмет закупівлі, шляхом моніторингу загальнодоступної інформації, яка міститься у відкритих джерелах (у т.ч. на сайтах виробників, в електронних каталогах, рекламі, прайс-листах, в електронній системі закупівель “ProZorro”). |

⁉️ ДВІ ПЛАТІЖКИ ЗА РОЗПОДІЛ ГАЗУ ЧОМУ 👇
З 1 вересня АТ «Київоблгаз» було зупинено дію ліцензії на право провадження господарської діяльності з розподілу природного газу, відповідно до положень постанови НКРЕКП від 31.08.2023 №1594.
З 1 вересня забезпечення жителів Київщини «блакитним паливом» здійснюється під егідою національного оператора ТОВ «Газорозподільні мережі України». Відповідне рішення закріплено Постановою регулятора НКРЕКП №1596 від 31.08.2023 року.
Які платіжки отримали жителі Київської області за розподіл газу 👇
РЕКВІЗИТИ ДЛЯ ОПЛАТИ 👇
🟢 Оператор газорозподільної системи АТ “Київоблгаз”
▪️ЄДРПОУ 20578072
▪️номер рахунку для фізичних осіб (населення):
№ UA073226690000026035303007660
▪️номер рахунку для юридичних осіб:
№ UA123226690000026036302007660
🔵 Оператор газорозподільних систем Київська філія ТОВ “Газорозподільні мережі України”
▪️ЄДРПОУ 45385755
▪️номер рахунку для фізичних осіб (населення):
№ UA233004650000026033300344249
▪️номер рахунку для юридичних осіб:
№ UA183004650000026032301344249
Розпочато: 10:45
Закінчено: 11:00
Загальний склад ради – 26 депутатів
Запрошені – керівники комунальних установ та організацій міста, представники Вишгородського відділу поліції НП України в Київській області.
В залі засідань присутні та зареєстровані в системі для голосування 17 депутатів міської ради та міський голова.
Момот О.В. – міський голова. Поставив на голосування питання «Про відкриття засідання позачергової ХХХVІІ сесії Вишгородської міської ради VІІІ скликання».
Костюченко В.П. з технічних причин не зміг взяти участь у голосуванні. Голос депутата міської ради «ЗА».
ГОЛОСУВАЛИ: за – 18, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження складу лічильної комісії та секретаря сесії».
ГОЛОСУВАЛИ: за – 18, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Секретар сесії – Боднарчук К.В.
Лічильна комісія у складі:
Голова комісії – Ростовський О.Р.
Заступник голови комісії – Приходько Ю.О.
Секретар комісії – Жадан С.М.
Секретар сесії та члени лічильної комісії приступили до виконання своїх обов’язків.
Момот О.В. – міський голова. За рекомендацією апарату виконавчого комітету – доповнити порядок денний наступним проектом рішення: «Про внесення змін до рішення Вишгородської міської ради від 08.06.2023 № 32/25 «Про затвердження Програми фінансового забезпечення Вишгородської районної державної адміністрації та її структурних підрозділів на 2023 рік»».
Лісогор В.Ю. – депутат міської ради. Пропозиція доповнити порядок денний питанням «Про звернення депутатів Вишгородської міської ради VIII скликання до Служби відновлення та розвитку інфраструктури у Київській області».
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження порядку денного засідання позачергової ХХХVІІ сесії Вишгородської міської ради VІIІ скликання» (за основу).
ПОРЯДОК ДЕННИЙ
ГОЛОСУВАЛИ: за – 18, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Момот О.В. – міський голова. Поставив на голосування процедурне питання «Про включення до порядку денного додаткових питань»: «Про внесення змін до рішення Вишгородської міської ради від 08.06.2023 № 32/25 «Про затвердження Програми фінансового забезпечення Вишгородської районної державної адміністрації та її структурних підрозділів на 2023 рік»», «Про звернення депутатів Вишгородської міської ради VIII скликання до Служби відновлення та розвитку інфраструктури у Київській області».
ГОЛОСУВАЛИ: за – 18, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження порядку денного засідання позачергової ХХХVІІ сесії Вишгородської міської ради VІIІ скликання» (в цілому).

Наші фахівці підготували для вас майстер-класи, семінари та тренінги з питань зайнятості, створення резюме, проведення співбесіди з роботодавцем та успішного пошуку роботи. Долучайтеся до наших заходів та відкривайте для себе цікавий всесвіт українського ринку праці. У вас є нагода навчитися усьому необхідному для успішного працевлаштування та почати будувати успішну кар’єру.
Переходьте за посиланням та дізнавайтеся більше http://surl.li/mjapt
Залишилися питання?
отримайте онлайн консультацію за допомогою телеграм-каналу Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій та змін у роботі Київської обласної служби зайнятості на наших
Фейсбук-сторінці: https://www.facebook.com/kyivobl
Інстаграм-сторінці: https://www.instagram.com/kobl_cz/
на сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
Керуючись ч. 4, ч. 10 ст. 46, ст. 47 Закону України «Про місцеве самоврядування в Україні», скликати позачергову ХХХVІІ сесію Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ
Керуючись п.20 ч.4 ст.42 Закону України «Про місцеве самоврядування в Україні», п.10.1.1. Рішення №324 від 15.10.2020р. «Про порядок використання службового автомобільного транспорту та затвердження форми подорожнього листа службового автомобіля апарату виконавчого комітету Вишгородської міської ради», п.3 Наказу Державного департаменту автомобільного транспорту України №43 від 10.02.1998 року «Норми витрат паливних і мастильних матеріалів на автомобільному транспорті» та Наказ Мінінфраструктури №36 від 24.01.2012р., враховуючи погіршення погодних умов (зниження температури та снігові опади) та у зв’язку із нагальною необхідністю:
Міський голова Олексій МОМОТ
Обов’язки касира виконує керівник (директор) ЮО: чи потрібно йому отримати додатковий кваліфікований електронний підпис
Головне управління ДПС у Київській області повідомляє, що у разі якщо на програмному реєстраторі розрахункових операцій (далі – ПРРО) буде застосовуватись кваліфікований електронний підпис керівника (директора) юридичної особи, який виконує обов’язки касира, то необхідно подати Повідомлення про надання інформації щодо кваліфікованого сертифіката відкритого ключа (для повідомлень щодо сертифікатів відкритих ключів, які застосовуються в ПРРО) за формою № 5-ПРРО (J/F1391802) з даними сертифіката до електронного ключа, який обрано для застосування в ПРРО.
При цьому, отримувати додатковий кваліфікований електронний підпис для застосування в ПРРО керівнику (директору) юридичної особи в такому випадку не потрібно.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
Щодо списання помилково та/або надміру сплачених грошових зобов’язань та/або відомостей з ЄДР для платників, за якими розпочата спрощена процедура припинення
Головне управління ДПС у Київській області повідомляє, що в приватній частині ІКС «Електронний кабінет» доступна для використання заява на списання залишків по податках та зборах, які обліковуються в інтегрованих картках платника (електронний документ «Заява про списання помилково та/або надміру сплачених грошових зобов’язань до бюджетів та єдиного внеску до фондів загальнообов’язкового державного соціального та пенсійного страхування та/або відомостей з ЄДР щодо платників, за якими розпочата спрощена процедура припинення», коди електронних форм – F/J 307601).
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
Податкова декларація з акцизного податку за листопад 2023 року подається за оновленою формою
Головне управління ДПС у Київській області звертає увагу, що 05 жовтня 2023 року набрав чинності наказ Міністерства фінансів України від 28.07.2023 № 414 «Про внесення змін до деяких нормативно-правових актів Міністерства фінансів України» (далі – Наказ № 414), яким внесені зміни до форми податкової декларації з акцизного податку, затвердженої наказом Міністерства фінансів України від 23.01.2015 № 14.
Згідно з положеннями п. 46.6 ст. 46 Податкового кодексу України, нові форми декларацій (розрахунків) застосовуються для складання звітності за податковий період, що настає за податковим періодом, у якому відбулося їх оприлюднення.
Таким чином, застосування оновленої форми декларації з акцизного податку, з урахуванням змін, внесених Наказом № 414, починається з 01 грудня 2023 року, яка подається за звітний (податковий) період – листопад 2023 року.
Наказ № 414 опублікований в Офіційному віснику України від 05.10.2023 № 81.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
Отримати відомості про доходи можливо в мобільному додатку «Моя податкова».
Головне управління ДПС у Київській області повідомляє, що отримати відомості про доходи можливо в мобільному додатку «Моя податкова».
Як це працює?
– Необхідно завантажити застосунок «Моя податкова» в App Store або Google Play;
– ідентифікуватися онлайн з використанням файлового або хмарного КЕП будь-якого надавача;
– обрати «Отримати відомості про суми виплачених доходів» у розділі «Послуги»;
– вказати період, за який необхідно отримати відомості;
– отримати результат за 5 хвилин.
Завантаживши додаток «Моя податкова» можна отримувати послуги у смартфоні!
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
Дії ЮО – платників ЄП третьої групи, які порушили умови перебування на спрощеній системі оподаткування
Головне управління ДПС у Київській області звертає увагу, що юридичні особи – платники єдиного податку ІІІ групи, які порушують умови, визначені Податковим кодексом України (далі – ПКУ) для перебування на спрощеній системі оподаткування, зобов’язані перейти на сплату інших податків і зборів, визначених ПКУ, у строки встановлені п.п. 298.2.3 п. 298.2 ст. 298 ПКУ.
Зокрема, юридичні особи зобов’язані перейти на сплату інших податків і зборів, визначених ПКУ, у таких випадках:
– у разі перевищення протягом календарного року встановленого обсягу доходу платниками ЄП ІІІ групи (крім платників ЄП ІІІ групи – електронних резидентів (е-резидентів), – з першого числа місяця, наступного за податковим (звітним) кварталом, у якому відбулося таке перевищення;
– у разі застосування платником ЄП іншого способу розрахунків, ніж зазначені у п. 291.6 ст. 291 ПКУ (крім платників ЄП ІІІ групи – електронних резидентів (е-резидентів), – з першого числа місяця, наступного за податковим (звітним) періодом, у якому допущено такий спосіб розрахунків;
– у разі здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування, або невідповідності вимогам організаційно-правових форм господарювання – з першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалися такі види діяльності або відбулася зміна організаційно-правової форми;
– у разі здійснення видів діяльності, не зазначених у реєстрі платників єдиного податку (крім платників ЄП ІІІ групи – електронних резидентів (е-резидентів), – з першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалися такі види діяльності;
– у разі наявності податкового боргу у розмірі, що перевищує суму, визначену абзацом третім п. 59.1 ст. 59 ПКУ, на кожне перше число місяця протягом двох послідовних кварталів – в останній день другого із двох послідовних кварталів;
– у разі набуття платником податку статусу резидента Дія Сіті з першого числа місяця, наступного за податковим (звітним) кварталом, у якому платник податку набув статус резидента Дія Сіті.
Крім того, платники ЄП ІІІ групи (юридичні особи) у податковій декларації окремо відображають:
У разі застосування іншого способу розрахунків, ніж зазначений у главі 1 «Спрощена система оподаткування, обліку та звітності» розд. ХIV ПКУ, здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування, платники ЄП в податковій декларації додатково відображають окремо доходи, отримані від здійснення таких операцій.
Ставки ЄП для платників ІІІ групи (юридичні особи) встановлюються у подвійному розмірі ставок, визначених п. 293.3 ст. 293 ПКУ:
– до суми перевищення обсягу доходу, визначеного у п.п. 3 п. 291.4 ст. 291 ПКУ;
– до доходу, отриманого при застосуванні іншого способу розрахунків, ніж зазначений у главі 1 «Спрощена система оподаткування, обліку та звітності» розд. ХIV ПКУ;
– до доходу, отриманого від здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування.
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
18 ЖОВТНЯ – ЄВРОПЕЙСЬКИЙ ДЕНЬ БОРОТЬБИ З ТОРГІВЛЕЮ ЛЮДЬМИ
Сьогодні, 18 жовтня, відзначають Європейський день боротьби з торгівлею людьми.
Куди звертатися, якщо ви або ваші близькі та знайомі постраждали від торгівлі людьми:
Інформація за посиланням www.stoptrafficking.org.
Роботодавець, який надав роботу людині з першою або другою групою інвалідності та підлаштував під її потреби робоче місце, може отримати грошову компенсацію у сумі, що не перебільшує:
Умови надання такої компенсації, строки та розміри визначає Порядок надання роботодавцям компенсації фактичних витрат за облаштування робочих місць працевлаштованих осіб з інвалідністю, затверджений постановою КМУ
№ 893 від 22.08.2023 (далі — Порядок № 893).
Облаштування робочого місця – це комплекс заходів та засобів, вжитих роботодавцем для адаптації та розумного пристосування робочого місця працевлаштованої особи з інвалідністю згідно з документом, в якому визначена така рекомендація, з урахуванням потреби такої особи.
Компенсуються витрати на придбання допоміжних засобів, які потрібні для пристосування робочого місця під потреби конкретної особи з інвалідністю. Вичерпний перелік таких допоміжних засобів визначено в Додатку 1 до Порядку № 893.
Зокрема, це витрати на придбання:
– меблів (крісел з регульованими або фіксованими сидіннями, поручнів та брусів, розсувних дверей, засобів для їх відчинення/зачинення, протиковзних та тактильних матеріалів для підлог і сходів);
– транспортерів для піднімання сходами з електроприводом;
– допоміжних засобів для позиціонування курсору та тактильних комп’ютерних дисплеїв;
– брайлівських клавіатур та портативних пристроїв;
– підйомних платформ для робочих місць;
– допоміжних засобів для відтворення звуку та для забезпечення здатності чути й бачити тощо.
Київська обласна служба зайнятості надає онлайн консультації через телеграм-канал обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
Пропонуємо ознайомитися з інформацією щодо актуальних подій у роботі Київської обласної служби зайнятості на наших ресурсах:
Фейсбук-сторінці: https://www.facebook.com/kyivobl
Інстаграм-сторінці: https://www.instagram.com/kobl_cz/
на сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
З метою оцінки дотримання вимог законодавства у сфері цивільного захисту населення при функціонуванні пунктів незламності та їх належного матеріально-технічного забезпечення, керуючись п. 20 ч. 4 ст. 42 Закону України «Про місцеве самоврядування в Україні:
«Створити комісію з перевірки будівель, споруд щодо дотримання вимог законодавства у сфері цивільного захисту населення при функціонуванні пунктів незламності (стаціонарних), як спеціальних об’єктів цивільного захисту на території Вишгородської міської територіальної громади (далі – Комісія) у складі:
Голова Комісії:
САРДАК Віталій – заступник міського голови з питань діяльності виконавчих органів ради.
Секретар Комісії:
МАМОНТОВА Наталія – спеціаліст І категорії сектору з питань цивільного захисту, надзвичайних ситуацій та цифрового розвитку Вишгородської міської ради.
Члени комісії:
КИПИЧ Олексій – інспектор ВЗНС Вишгородського РУ старший лейтенант служби цивільного захисту (за згодою);
ФОРОЩА Тетяна – начальник Соціально-гуманітарного управління Вишгородської міської ради;
ЧЕРНЯКІНА Антоніна – завідувач сектору з питань цивільного захисту, надзвичайних ситуацій та цифрового розвитку Вишгородської міської ради;
МЕЛЬНИК Юрій – головний спеціаліст відділу ЖКГ, транспорту та благоустрою Вишгородської міської ради;
ПЛАСТУН Єгор – провідний спеціаліст відділу юридично-правової роботи Вишгородської міської ради;
Міський голова Олексій МОМОТ
Дотримання законодавства щодо застосування РРО/ПРРО: сумлінність підприємців
З початку серпня 2023 року працівниками ГУ ДПС у Київській області проводиться широкомасштабна роз‘яснювальна компанія щодо застосування РРО/ПРРО для суб‘єктів господарювання. Платникам податків Київщини у ході різноманітних заходів розповідали про необхідність застосування РРО/ПРРО та відповідальність за порушення вимог до порядку здійснення розрахунків за товари /послуги.
Так, на один з оптових ринків сільськогосподарської продукції проведено виїзди. Під час виїзду для окремих груп підприємців, яких цікавили покрокові інструкції алгоритму реєстрації РРО/ПРРО було проведено міні-практикуми щодо оволодіння навичками порядку розрахункових операцій.
Також, проведено семінар для підприємців. Головною темою семінару було ефективне впровадження РРО/ПРРО: ключові аспекти для бізнесу
Метою застосування РРО є не тільки забезпечення можливості виконання органами ДПС фіскальних функцій. Це також захист прав споживачів, адже чек РРО/ПРРО, що видається споживачу, дозволяє йому документально підтвердити факт придбання відповідного товару чи послуги (тобто, підтвердити факт вчинення правочину) та, за необхідності, здійснити ефективний захист своїх прав.
У зв’язку з цим, співробітниками ГУ ДПС у Київській області під час організації та проведенні контрольно-перевірочних заходів особлива увага приділяється виявленню фактів здійснення підприємницької діяльності без державної реєстрації особи як суб’єкта господарювання, а також до вимог порядку проведення розрахункових операцій при здійсненні продажу товарів або надання послуг, використовуючи ризикоорієнтовний підхід.
Зокрема, за результатами аналізу наявної податкової інформації, встановлено суттєву розбіжність між кількістю суб’єктів господарювання, які провадять підприємницьку діяльність на території комплексу одного з оптових ринків сільськогосподарської продукції, що на Київщині, та кількістю зареєстрованих ними РРО/ПРРО.
Згідно з базами даних ДПС, на території вказаного ринку обліковується близько 273 об’єкта торгівлі, через які здійснюють діяльність 127 СГ (або 47 відс.), що стоять на основному обліку у ГУ ДПС у м. Києві; 64 СГ (або 23 відс.) – Київській області та 82 СГ (або 23 відс.) – що стоять на обліку в інших регіонах України.
Так, працівниками підрозділу фактичних перевірок ГУ ДПС у Київській області спільно з фахівцями ГУ ДПС у м. Києві з 05.10.2023 проводяться заходи податкового контролю на території ринку, основною метою яких є дотримання суб’єктами господарювання норм чинного законодавства в частині проведення розрахункових операцій та додержання законодавства про працю.
Податківцями під час фактичних перевірок, з метою встановлення реальних показників щодо виторгів суб’єктів господарювання, здійснюється спостереження за веденням господарської діяльності платників податків шляхом проведенням хронометражів виторгів.
За результатом триваючих заходів спостерігається суттєве збільшення обсягу виторгів, в середньому біля 185 відсотків, а на окремих господарських об’єктах зростання сягає 470 відсотків.
Враховуючи ефективність проведених заходів, податківці планують продовжити на постійній основі застосування такого виду контролю, як хронометражі виторгів, проведених через реєстратори розрахункових операцій на всій території Київської області.
ГУ ДПС у Київській області
Відповідно до статті 45 Закону України «Про запобігання корупції», статті 13 Закону України «Про службу в органах місцевого самоврядування», порядку перевірки факту подання посадовими особами виконавчих органів Вишгородської міської ради, депутатами Вишгородської міської ради декларацій відповідно до Закону України «Про запобігання корупції» та повідомлення Національного агентства з питань запобігання корупції про випадки неподання чи несвоєчасного подання таких декларацій, з метою забезпечення належного виконання вимог Закону щодо фінансового контролю, своєчасного подання декларацій осіб, уповноважених на виконання функції держави або місцевого самоврядування:
Міський голова Олексій МОМОТ
З метою забезпечення виконання вимог Закону України «Про запобігання корупції», керуючись, статтею 42 Закону України «Про місцеве самоврядування в Україні», з метою застосування ефективних стратегічних та практичних заходів, реалізації державної політики у сфері боротьби з корупцією, забезпечення системного здійснення заходів щодо запобігання корупції, дотримання антикорупційного законодавства посадовими особами міської ради:
Міський голова Олексій МОМОТ
Відповідно до п. 1 ст. 22 Закону України «Про запобігання корупції», керуючись, статтею 42 Закону України «Про місцеве самоврядування в Україні», з метою застосування ефективних стратегічних та практичних заходів, направлених на мінімізацію корупційних ризиків в діяльності міської ради та її виконавчого комітету, а також посилення їх спроможності в процесі створення та застосування механізмів запобігання корупції:
Міський голова Олексій МОМОТ
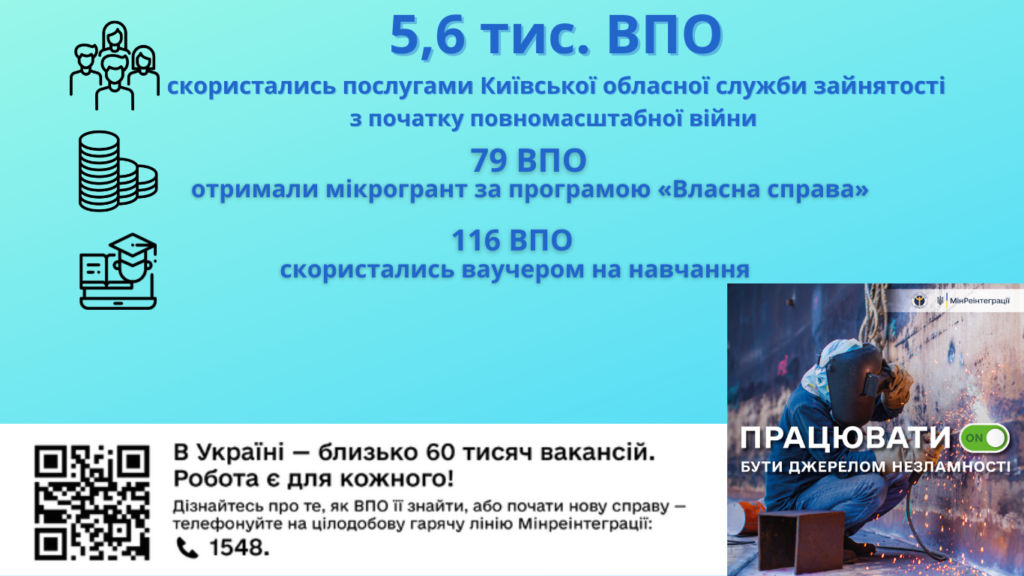
З початку повномасштабної війни послугами Київської обласної служби зайнятості скористались 5,6 тис. внутрішньо переміщених громадян.
У вересні цього року стартувала Всеукраїнська інформаційна кампанія «Робота для ВПО: ти потрібен!», метою якої є допомога внутрішньо переміщеним особам працевлаштуватися та інтегруватися в нових умовах.
Київська обласна служба зайнятості долучилася до проведення інформаційної кампанії, в рамках якої організовані заходи з інформування ВПО щодо вільних робочих місць, реалізації програм сприяння зайнятості населення, можливостей професійного навчання та перенавчання, організації підприємництва тощо.
Серед безробітних переселенців найбільше менеджерів, бухгалтерів, продавців, вчителів та вихователів, касирів, економістів, підсобних робітників, медичних працівників, працівників сфери громадського харчування, водіїв.
За сприяння служби зайнятості Київщини працевлаштовано 1,5 тис. шукачів роботи із числа ВПО. Найбільше переселенців працевлаштовані на підприємства, які займаються торгівлею, освітою, державним управлінням й обороною, діяльністю у сфері адміністративного та допоміжного обслуговування, сільським, лісовим та рибним господарствами.
Від початку року можливістю професійного навчання скористалися 78 вимушених переселенців, ще 116 скористались ваучером на навчання. Мікрогрант за програмою «Власна справа» отримали 79 людей з категорії ВПО.
Станом на 09.10.2023 р. в обласній службі зайнятості шукають роботу 4,3 тис. безробітних, з них 332 особи – внутрішні переселенці.
За докладнішою інформацією звертайтесь до підрозділу служби зайнятості, який найбільш зручний для відвідування. Контакти центрів зайнятості Київської області тут: http://surl.li/clyqi
Отримати відповіді на питання щодо зайнятості можливо і за допомогою телеграм-каналу підтримки Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
та на фейсбук-сторінці: https://www.facebook.com/kyivobl
На виконання ст. 20 Бюджетного кодексу України, Закону України «Про Державний бюджет України на 2023 рік», у відповідності до наказу Міністерства фінансів України від 26 серпня 2014 року № 836 «Правила складання паспортів бюджетних програм місцевих бюджетів та звітів про їх виконання» (із змінами), Наказу Міністерства фінансів України від 02.08.2010 р. № 805 «Про затвердження основних підходів до впровадження програмно-цільового методу складання та виконання місцевих бюджетів», Наказу Міністерства фінансів України від 20.09.2017 року № 793 «Про затвердження складових програмної класифікації видатків та кредитування місцевих бюджетів», Рішення сесії Вишгородської міської ради від 23.12.2022 р. № 28/2 «Про затвердження міських програм», Рішення сесії Вишгородської міської ради від 23.12.2022 р. №28/3 «Про бюджет Вишгородської міської територіальної громади на 2023 рік та додатків 1, 2, 3, 5, 6, 7, до нього, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/2 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/11 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/13 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цільового захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 24.02.2023 року №29/36 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/1 “Про внесення змін до Рішення Вишгородської міської ради від 23.12.2022 №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/4 “Про затвердження Програми фінансової підтримки Комунального підприємства «Управляюча компанія» Вишгородської міської ради на 2023 рік”, Рішення сесії Вишгородської міської ради від 29.03.2023 року №30/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Наказ управління фінансів від 03.04.2023р. №3, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2
“Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 27.04.2023 року №31/6 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/9 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 08.06.2023 року №32/10 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 15.06.2023 року №33/3 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 06.07.2023 року №34/5 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/39 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 07.09.2023 року №35/14 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/4 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. №28/2 “Про затвердження міських Програм”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/5 “Про внесення змін до рішення Вишгородської міської ради від 01.09.2022 р. №23/3 “Про затвердження Програми фінансування видатків на приведення у готовність до використання за призначенням захисних споруд цивільного захисту Вишгородської міської ради на 2022-2024 роки”, Рішення сесії Вишгородської міської ради від 05.10.2023 року №36/7 “Про внесення змін до рішення Вишгородської міської ради від 23.12.2022 р. № 28/3 “Про бюджет Вишгородської міської територіальної громади на 2023 рік” та додатків 1,2,3,5,6 та 7 до нього, з метою здійснення моніторингу, оцінки реалізації та контролю ефективності виконання бюджетних програм і цільового використання бюджетних коштів, міська рада ВИРІШИЛА:
Міський голова Олексій МОМОТ
Закон №3219: Відновлено відповідальність за порушення порядку здійснення розрахунків та звільнено від відповідальності низку категорій суб’єктів господарювання
Головне управління ДПС у Київській області нагадує, що у зв’язку із прийняттям Закону України від 30.06.2023 № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану», для суб’єктів господарювання з 01 жовтня 2023 року відновлена відповідальність за порушення вимог до порядку здійснення розрахунків за товари /послуги.
Поряд з цим, Закон №3219-ІХ звільнив від відповідальності низку категорій суб’єктів господарювання за порушення вимог закону про застосування реєстраторів розрахункових операцій, вчинені ними у період з 01 січня 2022 року до 01 жовтня 2023 року – крім відповідальності за порушення порядку здійснення розрахункових операцій при продажу підакцизних товарів, здійсненні діяльності з купівлі/продажу іноземної валюти, діяльності у сфері організації та проведення азартних ігор.
Крім того, Законом №3219-ІХ встановлено, що починаючи з 01 жовтня 2023 року суб’єкти господарювання не нестимуть відповідальності за порушення вимог закону про застосування реєстраторів розрахункових операцій, вчинені при продажу товарів, наданні послуг на:
тимчасово окупованих РФ територіях України, – по дату завершення тимчасової окупації відповідних територій;
територіях активних бойових дій, – по дату завершення бойових дій на відповідних територіях;
територіях можливих бойових дій, – по дату припинення можливості бойових дій на відповідних територіях.
Таке звільнення від відповідальності не поширюється на порядок здійснення розрахункових операцій при продажу підакцизних товарів.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Об’єкт оподаткування та платники рентної плати за користування надрами в цілях, не пов’язаних з видобуванням корисних копалин
Головне управління ДПС у Київській області повідомляє, що відповідно до п. 253.3 ст.253 Податкового кодексу України, об’єктом оподаткування рентною платою за користування надрами в цілях, не пов’язаних з видобуванням корисних копалин, є обсяг підземного простору (ділянки) надр:
– для зберігання природного газу та газоподібних продуктів – активний об’єм зберігання газу в пористих чи тріщинуватих геологічних утвореннях (пластах-колекторах);
– для зберігання нафти та інших рідких нафтопродуктів – об’єм спеціально створених та існуючих гірничих виробок (відпрацьованих і пристосованих), а також природних порожнин (печер);
– для витримування виноматеріалів, виробництва і зберігання винопродукції, вирощування грибів, овочів, квітів та інших рослин, зберігання харчових продуктів, промислових та інших товарів, речовин і матеріалів, провадження інших видів господарської діяльності – площа підземного простору, що надана у користування в спеціально створених та існуючих гірничих виробках (відпрацьованих і пристосованих), а також природних порожнинах (печерах).
Платниками рентної плати за користування надрами в цілях, не пов’язаних з видобуванням корисних копалин, є юридичні та фізичні особи – суб’єкти господарювання, які використовують у межах території України ділянки надр для:
-зберігання природного газу, нафти, газоподібних та інших рідких нафтопродуктів;
-витримування виноматеріалів, виробництва і зберігання винопродукції;
-вирощування грибів, овочів, квітів та інших рослин;
-зберігання харчових продуктів, промислових та інших товарів, речовин і матеріалів;
-провадження інших видів господарської діяльності.
Не є платниками рентної плати за користування надрами в цілях, не пов’язаних з видобуванням корисних копалин, військові частини, заклади, установи і організації Збройних Сил України та інші військові формування, утворені відповідно до закону, що фінансуються за рахунок коштів державного бюджету – п. 253.2 ст. 253 ПКУ.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Вартість санаторних путівок, що надаються підприємством (роботодавцем) безкоштовно своїм працівникам, є базою нарахування єдиного внеску
Головне управління ДПС у Київській області звертає увагу платників податків, що відповідно до п. 1 частини першої ст. 7 Закону України від 08.07.2010 № 2464-VІ «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування», базою нарахування єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – ЄВ) для підприємств, установ та організацій, які використовують працю фізичних осіб на умовах трудового договору (контракту) або на інших умовах, передбачених законодавством, є сума нарахованої кожній застрахованій особі заробітної плати за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати, у тому числі в натуральній формі, що визначаються відповідно до Закону України «Про оплату праці», та сума винагороди ФО за виконання робіт (надання послуг) за цивільно-правовими договорами.
Визначення видів виплат, що відносяться до основної, додаткової заробітної плати та інших заохочувальних та компенсаційних виплат, при нарахуванні єдиного внеску встановлено Інструкцією зі статистики заробітної плати, затвердженою наказом Державного комітету статистики України від 13.01.2004 №.5. Підпунктом 2.3.4 п. 2.3 розд. 2 Інструкції №5 визначено, що вартість путівок працівникам та членам їхніх сімей на лікування та відпочинок, екскурсії або суми компенсацій, видані замість путівок за рахунок коштів підприємства (крім випадків, зазначених у п. 3.2 розд. 3 Інструкції № 5), входять до фонду оплати праці у складі інших заохочувальних та компенсаційних виплат. Таким чином, вартість путівки, яка надається підприємством (роботодавцем) працівнику, є базою нарахування єдиного внеску.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Порядок нарахування податкових зобов’язань з ПДВ відповідно до п. 198.5 ст. 198 ПКУ після припинення використання особливостей спрощеної системи оподаткування зі ставкою 2% доходу та відновленні реєстрації платником ПДВ
Головне управління ДПС у Київській області звертає увагу платників податків, що відповідно до п.9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, тимчасово, з 01 квітня 2022 року до припинення або скасування воєнного, надзвичайного стану на території України, але не пізніше ніж до 01 серпня 2023 року, положення розд. XIV ПКУ застосовуються з урахуванням особливостей, передбачених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ.
Згідно з п.п. 9.5 п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, операції, здійснені платником єдиного податку ІІІ групи, який використовує особливості оподаткування спрощеною системою оподаткування зі ставкою 2% доходу, вважаються такими, що не є об’єктом оподаткування податком на додану вартість. Відповідно до п.п. 9.9 п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, платники податків, які відмовилися від використання особливостей оподаткування, передбачених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ за товарами/послугами, необоротними активами, придбаними/ виготовленими з ПДВ до початку застосування особливостей оподаткування, встановлених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, які використані (поставлені, реалізовані) платником єдиного податку ІІІ групи в період застосування особливостей оподаткування, встановлених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, в операціях, що не є об’єктом оподаткування, платник ПДВ зобов’язаний не пізніше останнього дня звітного періоду, в якому здійснено відновлення його реєстрації платником ПДВ, нарахувати податкові зобов’язання відповідно до п. 198.5 ст. 198 ПКУ.
Водночас, п.п. 9 прим.1.2. п. 9 прим.1 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ передбачено, що платники податків, у яких була призупинена реєстрація платником ПДВ відповідно до п.п. 9.5 п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ та яким з 01 серпня 2023 року автоматично відновлено права та обов’язки, встановлені розд. V та підрозд. 2 розд. XX ПКУ, за товарами, необоротними активами, придбаними/виготовленими/ ввезеними на митну територію України з ПДВ до початку застосування особливостей оподаткування, встановлених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, які використані (поставлені, реалізовані) в період застосування особливостей оподаткування, встановлених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, зобов’язані не пізніше 31 жовтня 2023 року нарахувати податкові зобов’язання відповідно до п. 198.5 ст.198 ПКУ.
Отже, платники податку, які до 01 серпня 2023 року самостійно відмовилися від використання особливостей оподаткування, передбачених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, при нарахуванні податкових зобов’язань з ПДВ відповідно до п. 198.5 ст. 198 ПКУ використовують норми п.п 9.9 п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, а платники податку, реєстрацію яких платниками ПДВ було відновлено автоматично з 01 серпня 2023 року, при нарахуванні таких податкових зобов’язань застосовують норми п.п. 9 прим.1.2 п. 9 прим.1 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
На підтримку Збройних сил України платники Київщини спрямували більше 1 мільярда гривень Військового збору.
На підтримку Збройних сил України платники Київщини спрямували більше 1 мільярда гривень Військового збору. Про це повідомила в.о. начальника ГУ ДПС у Київській області Юліана Козаченко. “Дякуємо кожному платнику за своєчасну сплату відповідних податків і зборів, адже достатнє фінансування армії напряму залежить від бюджетних надходжень”, – зазначила керівник податкової служби пристоличного регіону.
Нагадуємо, військовий збір сплачується за ставкою 1,5% з отриманих доходів, які оподатковуються ПДФО: заробітна плата, іноземні доходи, суми винагород та інших виплат, нарахованих відповідно до умов цивільно-правового договору, пасивні доходи, у тому числі, роялті, дивіденди, страхові виплати тощо.
ГУ ДПС у Київській області
Як перевірити розрахунковий документ (чек), виданий ПРРО, що працює в режимі офлайн
Головне управління ДПС у Київській області нагадує, що в розрахунковому документі (чеку) обов’язково повинна бути наявна позначка про проведення розрахункової операції в режимі офлайн.
Перевірити наявність такого чеку в базах даних ДПС можна через Електронний кабінет, після завершення роботи програмного реєстратора розрахункових операцій в режимі офлайн та передачі ним чеку/чеків до фіскального сервера.
Інформація про фіскальні номери, які ввійшли до діапазону для використання ПРРО, який працює у режимі офлайн, буде оприлюднена у Електронному кабінеті із зазначенням даних про фіскальний номер ПРРО та про суб’єкта господарювання для ПРРО якого зарезервовано фіскальні номери.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
До місцевих бюджетів Київщини надійшло майже 21 мільярд грн від платників податків
За дев‘ять місяців поточного року до місцевих бюджетів від платників податків Київщини надійшло майже 21 мільярд гривень. Про це повідомила Юліана Козаченко, в.о. начальника ГУ ДПС у Київській області. За наданою інформацією, мешканці та бізнес пристоличного регіону забезпечили наступні надходження до місцевої казни, що є основними бюджетоформуючими податками громад:
податок на доходи фізичних осіб – 14,2 млрд грн;
єдиний податок – 2,9 млрд грн;
плата за землю – 1,4 млрд грн;
податок на нерухоме майно, відмінне від земельної ділянки – 620,7 грн.
“У складних умовах воєнного часу своєчасне надходження коштів до бюджету – вкрай важливе для жителів Київщини. Це фінансування процесів відновлення зруйнованих об’єктів інфраструктури, допомоги соціально незахищеним верствам населення і постраждалим внаслідок воєнних дій.
Ми дякуємо кожному громадянину та підприємцю, які продовжують сумлінно та добровільно виконувати свої зобов’язання, підтримуючи фінансову систему держави!”, – зазначила Юліана Козаченко.
Які ФО мають право укласти договір про добровільну сплату єдиного внеску
Головне управління ДПС у Київській області звертає увагу, що відповідно до абзацу п’ятого частини 1 ст. 10 Закону України від 08.07.2010 № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464), право на добровільну сплату єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок) мають особи, які досягли 16-річного віку та не перебувають у трудових відносинах з роботодавцями, визначеними п. 1 частини 1 ст. 4 Закону № 2464, та не належать до платників єдиного внеску, визначених пп. 4, 5 та 5 прим. 1 частини 1 ст. 4 Закону № 2464, у тому числі: іноземцi, особи без громадянства, які постійно проживають або працюють в Україні, громадяни України, які працюють або постійно проживають за межами України, якщо інше не встановлено міжнародними договорами, згода на обов’язковість яких надана Верховною Радою України, – виключно на загальнообов’язкове державне пенсійне страхування.
Відповідно до частини 2 ст. 10 Закону №2464, особи беруть добровільну участь у системі загальнообов’язкового державного соціального страхування протягом строку, визначеного в договорі про добровільну участь у системі загальнообов’язкового державного соціального страхування, але не менше одного року (крім договорів про одноразову сплату).
Із особою, яка подала заяву про добровільну участь у системі загальнообов’язкового державного соціального страхування, в строк не пізніше ніж 30 календарних днів з дня отримання заяви, укладається договір про добровільну участь відповідно до типового договору (абзац третій частини 3 ст. 10 Закону № 2464).
Базою нарахування єдиного внеску для осіб, які беруть добровільну участь у системі загальнообов’язкового державного соціального страхування, є суми, що визначаються такими платниками самостійно, але не більше максимальної величини бази нарахування єдиного внеску, встановленої Законом № 2464 – (у 2023 році – 100500,0 грн.). При цьому сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску (у 2023році – 1474,00 грн.) за кожну особу (п. 3 частини першої ст. 7 Закону №2464).
Єдиний внесок для осіб, які мають право на добровільну сплату єдиного внеску встановлюється у розмірі, визначеному ст. 8 Закону №2464 (крім випадків одноразової сплати, передбачених частиною п’ятою ст. 10 Закону № 2464).
Єдиний внесок для платників, зазначених у ст. 4 Закону № 2464, встановлюється у розмірі 22 % до визначеної бази нарахування єдиного внеску – частина 5 ст. 8 Закону № 2464.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Кого із ФОПів перевірить ДПС у 2023 році
Головне управління ДПС у Київській області звертає увагу, що 03 жовтня 2023 року на вебпорталі ДПС розміщено оновлений план-графік проведення документальних планових перевірок платників податків на 2023 рік.
План-графік складається з чотирьох розділів:
Розділ I. «Документальні планові перевірки платників податків – юридичних осіб»;
Розділ ІI. «Документальні планові перевірки фінансових установ, постійних представництв та представництв нерезидентів»;
Розділ IІІ. «Документальні планові перевірки платників податків – фізичних осіб»;
Розділ IУ. «Документальні планові перевірки платників податків – юридичних осіб з питань правильності обчислення, повноти і своєчасності сплати податку на доходи фізичних осіб, військового збору та єдиного внеску на загальнообов’язкове державне соціальне страхування».
План-графік проведення документальних планових перевірок платників податків на 2023 рік розміщений за посиланням: https://www.tax.gov.ua/diyalnist-/plani-ta-zviti-roboti-/642254.html.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Після повернення на застосування ЄП ІІІ групи (3% або 5%), дохід, отриманий у період застосування спрощеної системи з особливостями оподаткування, не включається до граничного обсягу доходу
Головне управління ДПС у Київській області нагадує, що Законом України від 30.06.2023 №3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» внесені зміни з 01.08.2023, зокрема, до підрозд. 8 розд. ХХ «Перехідні положення» Податкового кодексу України, який доповнено новим п. 9 прим. 1 щодо особливостей переходу суб’єктів господарювання, які використовували особливості оподаткування, встановлені п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, на систему оподаткування, на якій такі платники податку перебували до обрання особливостей оподаткування, передбачених п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ.
З урахуванням абзацу другого п.п. 9 прим. 1.4.1 п.п. 9 прим. 1.4 п. 9 прим. 1 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, дохід, отриманий у період застосування спрощеної системи з особливостями оподаткування, не включається до обсягу доходу, визначеного для відповідної групи платників єдиного податку, встановленого п. 291.4 ст. 291 ПКУ.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ
ГУ ДПС у Київській області
ФОП, яка здійснює діяльність у декількох місцях продажу, веде облік товарних запасів за кожним окремим місцем продажу
Головне управління ДПС у Київській області нагадує, що Порядок ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку затверджений наказом Міністерства фінансів України від 03.09.2021 № 496 (далі – Порядок №496).
Порядок №496 визначає правила ведення обліку товарних запасів та поширюється на ФОП, у тому числі платників єдиного податку, які відповідно до Закону України від 06.07.1995 № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон № 265) зобов’язані вести облік товарних запасів та здійснювати продаж лише тих товарів, що відображені в такому обліку, та осіб, які фактично здійснюють продаж товарів (надання послуг) та/або розрахункові операції у місці продажу (господарському об’єкті) такого ФОП.
Облік товарних запасів здійснюється ФОП шляхом постійного внесення до Форми ведення обліку товарних запасів інформації про надходження та вибуття товарів на підставі первинних документів, які є невід’ємною частиною такого обліку – п. 1 розд. II Порядку №496.
ФОП, яка здійснює діяльність у декількох місцях продажу (господарських об’єктах), веде облік товарних запасів також за кожним окремим місцем продажу (господарським об’єктом) на підставі первинних документів, які підтверджують отримання товарів такою ФОП або окремим місцем продажу (господарським об’єктом), та/або первинних документів на внутрішнє переміщення товарів між ФОП та його окремими місцями продажу (господарськими об’єктами). Первинні документи на внутрішнє переміщення товарів є невід’ємною частиною такого обліку.
Первинні документи, на підставі яких внесено записи до Форми обліку, є обов’язковими додатками до такої форми.
Внесення даних до Форми обліку щодо надходження товарів на підставі первинних документів здійснюється до початку їх реалізації.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Шановна громадо!

Понад 10 тисяч ветеранів війни та військовослужбовців звернулися до системи безоплатної правничої допомоги від початку 2023 року. Серед поширених питань цієї категорії клієнтів – підстави звільнення з військової служби, порядок переведення до іншої військової частини, а також ті, що стосуються сімейних правовідносин, зокрема стягнення аліментів, розлучення, оформлення спадщини. Розповідаємо, як учасникам бойових дій отримати безоплатну правничу допомогу та в яких випадках може допомогти система БПД.
Учасники бойових дій мають право на усі види правничих послуг від системи безоплатної правничої допомоги: від консультацій до представництва інтересів у суді.
Допомогу штатних юристів центрів з надання безоплатної правничої допомоги або адвокатів, які співпрацюють з системою БПД, ці люди можуть отримати, наприклад, для:
Водночас військовослужбовці, які не мають статусу УБД, можуть звернутися до системи БПД по первинну правничу допомогу: консультації, роз’яснення, допомогу у складенні документів, крім документів для звернення до суду.
З якими проблемами звертаються учасники бойових дій
Від початку цього року до системи БПД уже звернулося понад 4,9 тис. ветеранів війни.
Ще понад 5 тис. звернень надійшло від військовослужбовців. Їх здебільшого цікавлять питання з трудового, сімейного та адміністративного права, наприклад:
Приклади допомоги
Допомогли ветерану стягнути з боржника кошти за несвоєчасне виконання рішення суду
До Одеського бюро правової допомоги звернувся Олександр з питанням щодо неналежного виконання рішення суду. Як пояснив чоловік, ще у 2014 році рішенням суду на його користь було стягнуто матеріальну шкоду в розмірі понад 220 тис. гривень. Оскільки боржник добровільно сплачувати борг не захотів, Олександр звернувся до державної виконавчої служби. Втім стягнути борг в примусовому порядку вдалося лише в жовтні 2022 року.
Оскільки боржник несвоєчасно виконав рішення суду, Олександр мав намір стягнути додатково 3 % річних від простроченої суми та інфляційні витрати за всі 8 років невиконання рішення суду.
Олександр — ветеран війни і має право на всі види правничих послуг від системи БПД. Представляти його інтереси у суді призначили адвокатку Наталію Петренко, яка співпрацює з системою БПД.
Готуючи позовну заяву до суду, адвокатка здійснила розрахунок, відповідного до якого інфляційні збитки склали 160 тис. гривень, а 3 % річних — 35 тис. гривень. Доказами у справі стали: рішення суду про стягнення матеріальної школи, рішення апеляційної та касаційної інстанції, якими залишено рішення суду першої інстанції без змін, постанови про відкриття виконавчого провадження та копії квитанцій.
Суд позов задовольнив в повному обсязі. Не погодившись з рішенням суду, боржниця подала апеляційну скаргу, проте Одеський апеляційний суд залишив скаргу без задоволення, а рішення суду першої інстанції — без змін.
Допомогли встановити опіку над матір’ю
До Запорізького бюро правової допомоги звернувся учасник бойових дій Степан. Чоловік розповів, що його матір — особа з інвалідністю з дитинства, яка потребує постійного догляду.
Запорізький місцевий центр з надання БВПД доручив цю справу адвокатці Надії Силкіній, яка співпрацює з системою БПД. Адвокатка підготувала заяву до суду та представляла інтереси клієнта під час засідання.
Для того щоб син міг опікуватися матір’ю, спочатку її потрібно було визнати недієздатною. Тож адвокатка зібрала докази, які засвідчили, що мати заявника потребує постійного догляду та опіки, а тоді звернулася до суду із клопотанням про призначення судово-психіатричної експертизи, за результатом якої було визначено, що мати Степана не може розуміти значення своїх дій і керувати ними.
У заяві до суду двокатка зазначила, що Степан проживає разом із матір`ю, тривалий час здійснює догляд та надає їй всю необхідну допомогу. Інших родичів, які б могли надавати допомогу, жінка не має.
Суд задовольнив заяву в повному обсязі. Визнав жінку недієздатною та призначив Степана її опікуном.
Довели, що постанова про накладення штрафу є безпідставною
До Лановецького бюро правової допомоги звернувся Олег. Чоловік розповів, що його зупинили патрульні. Він не мав із собою паперового посвідчення водія, але знав, що документ в «Дії» є чинним, тож показав його поліцейським.
За декілька днів Олег дізнався, що йому виписали штраф, оскільки він нібито не пред’явив водійське посвідчення патрульним. Чоловік обурився, адже правопорушення він не вчиняв, а копію протоколу не отримував.
Оскільки Олег є учасником бойових дій, він має право на вторинну правову допомогу. Для представництва його інтересів призначили адвокатку Мирославу Вальчук, яка співпрацює з системою БПД.
Ознайомившись з матеріалами справи та узгодивши правову позицію з клієнтом, адвокатка підготувала позовну заяву про скасування постанови у справі про адміністративне правопорушення.
Адвокатка зазначила, що законодавцем передбачена можливість використання електронного посвідчення, тобто водій може пред’явити E-посвідчення та E-свідоцтво на смартфоні. При цьому посвідчення водія та свідоцтво про реєстрацію транспортного засобу, виготовлені на бланках, а також документ, що посвідчує особу, додатково показувати не потрібно.
Суд задовольнив позов в повному обсязі, скасувавши постанову про накладення адміністративного стягнення у справі про адміністративне правопорушення.
Як звернутися по допомогу до системи БПД
Щоб отримати усну консультацію, телефонуйте до контактного центру системи БПД за номером: 0 800 213 103. Дзвінки зі стаціонарних та мобільних телефонів у межах України безкоштовні. Контактний центр працює в будні з 8:00 до 18:00.
Безкоштовні також дзвінки з мобільного застосунку Telegram: https://t.me/+380677213103.
Якщо вам зручно отримати правничу допомогу письмово, напишіть у Telegram-бот: https://t.me/LegalAidUkraineBot.
Або звертайтеся до найближчого бюро правової допомоги: https://bit.ly/bpd_buro.
Якщо ж вам потрібна допомога зі зверненням до суду (допомога зі складенням заяви, представництво інтересів у суді), відвідайте найближче бюро правничої допомоги та подайте такі документи: заяву (допоможуть написати у бюро), паспорт чи інший документ, що посвідчує особу, реєстраційний номер облікової картки платника податків, посвідчення учасника бойових дій (посвідчення особи з інвалідністю внаслідок війни).
Звернення про надання безоплатної вторинної правничої допомоги можна подати також онлайн. Як це зробити — в інструкції: https://legalaid.gov.ua/elektronne-zvernennya/
Сказ – це небезпечна інфекційна хвороба тварин та людей і самим дієвим інструментом боротьби із сказом є вакцинування.
Нехтування щепленням тварин проти сказу може призвести до захворювання та загибелі ваших чотирилапих друзів і водночас стати загрозою здоров’ю членів вашої родини.
Проте досі існують міфи на тему щеплення, які нікуди не зникають та вводять в оману громадськість.
Розвінчуємо поширені міфи:
Наголошуємо на тому, що для недопущення сказу тварин необхідно щорічно робити щеплення всім домашнім улюбленцям, починаючи з 3-місячного віку. Вакцина проти сказу є безкоштовною, для здійснення щеплення необхідно лише звернутися до Вишгородської районної державної лікарні ветеринарної медицини:
0459631160; 0459631561; 0459151393.

Грип птиці — висококонтагіозна хвороба, що характеризується явищами септицемії, ураженням органів дихання і травлення.
Збудник хвороби – РНК-геномний вірус, який у диких птахів не викликає масового захворювання та важких симптомів, проте, серед домашньої птиці може викликати гострий перебіг захворювання та загибель.
Шляхи передачі та розповсюдження:
Клінічні ознаки:
Алгоритм дій власників птиці при виявлені ознак захворювання: при ознаках захворювання чи незвичній поведінці птиці, у випадку масової загибелі, необхідно терміново сповістити територіальний орган Держпродспоживслужби у районі або лікаря ветеринарної медицини, який обслуговує ваш населений пункт.
Для профілактики інфекційних захворювань птиці необхідно:
При необхідності звертайтесь
Вишгородська районна державна лікарня ветеринарної медицини, телефони:
0459631160; 0459631561; 0459151393.

Щоб мінімізувати ризик натрапити на шахрая, дотримуйтесь таких порад:
Пам’ятайте, чесні роботодавці відкрито говорять про себе й надають необхідну інформацію. Отримувати високу зарплату без знань та досвіду роботи за декілька годин на день — це вигадка шахраїв. Найхарактерніша ознака таких «вакансій» — відсутність вимог і опису завдань при обіцянці високої зарплати.
Ні в якому разі:
Щоб не потрапити у тенета горе-працедавців, шукайте роботу за сприяння Київської обласної служби зайнятості. Контакти – за посиланням http://surl.li/clyqi
Скористайтесь ресурсом для шукачів роботи та роботодавців «Єдиний портал вакансій» (https://jobportal.dcz.gov.ua), який поєднує інформацію про вакансії 6 найбільших сайтів з працевлаштування, серед яких work.ua, robota.ua, grc.ua, novarobota.ua, pidbir.com, ua.jooble.org. Портал містить інформацію про роботу відповідно до регіону, галузі чи напрямку, очікуваного рівня зарплати. Нові вакансії з’являються на Єдиному порталі в режимі реального часу, тож є актуальними.
Діє телеграм-канал ДЦЗ: «Робота зараз: Державна служба зайнятості» https://t.me/worknowdcz, де можна підписатися на розсилку вакансій за регіоном чи галуззю.
Отримайте онлайн консультацію за допомогою телеграм-каналу Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
Ознайомтеся з інформацією щодо актуальних подій на ринку праці на наших:
Фейсбук-сторінці: https://www.facebook.com/kyivobl
сайті Київського ОЦЗ: https://kir.dcz.gov.ua/.
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-10-04-007385-a |
| 3. Предмет закупівлі: | Лави зі спинкою та кріпленням до стіни для укомплектування найпростіших укриттів та захисних споруд цивільного захисту (ДК 021:2015:39110000-6: Сидіння, стільці та супутні вироби і частини до них) |
| Вид предмета закупівлі | Закупівля товарів |
| Конкретна назва предмета закупівлі | Лави зі спинкою та кріпленням до стіни для укомплектування найпростіших укриттів та захисних споруд цивільного захисту |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015:39110000-6: Сидіння, стільці та супутні вироби і частини до них (39113600-3 Лавки) |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 336 000,00 грн. з ПДВ |
| 5. Кількість | 200 шт. |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики визначено відповідно до потреб Замовника та з урахуванням загальноприйнятих норм і стандартів для зазначеного предмета закупівлі; відповідного додатку до тендерної документації. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін на аналогічний предмет закупівлі, шляхом моніторингу загальнодоступної інформації, яка міститься у відкритих джерелах (у т.ч. на сайтах виробників, в електронних каталогах, рекламі, прайс-листах, в електронній системі закупівель “ProZorro”). |
Розпочато: 10:45
Закінчено: 11:55
Загальний склад ради – 26 депутатів
Запрошені – керівники комунальних установ та організацій міста, представники Вишгородського відділу поліції НП України в Київській області.
Момот О.В. – міський голова. Надав слово голові Вишгородської міської територіальної виборчої комісії Бойчуню С.О.
Бойчунь С.О. – голова Вишгородської міської територіальної виборчої комісії. Повідомив, що відповідно до Постанови Вишгородської міської територіальної виборчої комісії від 03.10.2023 р. № 79 «Про визнання обраним наступним за черговістю кандидата у депутати Вишгородської міської ради у єдиному виборчому списку від Київської обласної організації Політичної партії «Єдина громада», у зв’язку із достроковим припиненням повноважень депутата Вишгородської міської ради VІІІ скликання Булгакової Ганни Володимирівни, Вишгородською міською територіальною виборчою комісією було визнано обраним депутатом Вишгородської міської ради Вишгородського району Київської області Руденка Богдана Михайловича, як наступного за черговістю кандидата у депутати Вишгородської міської ради VIII скликання у єдиному виборчому списку Київської обласної організації політичної партії «Єдина громада». Запросив Руденка Богдана Михайловича зачитати текст присяги.
Руденок Б.М. – Зачитав текст присяги згідно вимог Закону України.
Міський голова привітав із набуттям повноважень депутата Вишгородської міської ради VIII скликання, вручив посвідчення депутат міської ради та запросив прийняти участь у засіданні сесії.
Руденка Б.М. зареєстровано в системі для голосування.
В залі засідань присутні та зареєстровані в системі для голосування 20 депутатів міської ради та міський голова.
Момот О.В. – міський голова. Поставив на голосування питання «Про відкриття засідання чергової ХХХVІ сесії Вишгородської міської ради VІІІ скликання».
ГОЛОСУВАЛИ: за – 20, утримались – 0, проти – 0, не брали участь у голосуванні – 1.
Рішення прийнято (додається результат голосування).
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження складу лічильної комісії та секретаря сесії».
ГОЛОСУВАЛИ: за – 21, утримались – 0, проти – 0, не брали участь у голосуванні – 0.
Рішення прийнято (додається результат голосування).
Секретар сесії – Решетнікова М.С.
Лічильна комісія у складі:
Голова комісії – Баланюк О.І.
Заступник голови комісії – Приходько Ю.О
Секретар комісії – Клюс С.О.
Секретар сесії та члени лічильної комісії приступили до виконання своїх обов’язків.
Момот О.В. – міський голова. Оголосив про зняття наступних питань порядку денного: «Про передачу земельної ділянки у постійне користування комунальному підприємству «Вишгородтепломережа» Вишгородської міської ради», «Про передачу майна з балансу комунального підприємства «Вишгородтепломережа» на баланс Фонду комунального майна Вишгородської міської ради», «Про надання згоди комунальному підприємству Вишгородської міської ради «Навчально – спортивна база» на затвердження Статуту в новій редакції», «Про надання згоди комунальному підприємству Вишгородської міської ради «Навчально – спортивна база» на списання з бухгалтерського обліку майна КП ВМР «НСБ»».
Момот О.В. – міський голова. За рекомендацією апарату виконавчого комітету – доповнити порядок денний питанням «Про погодження укладення договору позички генератора». За зверненням депутата міської ради Бражнікової Т.О. – доповнити порядок денний питанням «Про внесення змін до рішення Вишгородської міської ради від 19.08.2021 № 11/11 «Про надання платних послуг Вишгородською міською дитячо-юнацькою спортивною школою»».
Лісогор О.Я. – депутат міської ради. Пропозиція від політичної партії «Єдина громада», розробник проекту Лісогор В.Ю., доповнити порядок денний питанням «Про звернення депутатів Вишгородської міської ради VІІІ скликання до Президента України про присвоєння Яковенку Василю Васильовичу найвищого державного звання Героя України посмертно» та розглянути на початку сесії.
Бражнікова Т.О. – депутат міської ради. Просила розглянути на початку сесії питання «Про внесення змін до рішення Вишгородської міської ради від 19.08.2021 № 11/11 «Про надання платних послуг Вишгородською міською дитячо-юнацькою спортивною школою»».
Момот О.В. – міський голова. Поставив на голосування питання «Про затвердження порядку денного засідання чергової ХХХVІ сесії Вишгородської міської ради VІIІ скликання» (за основу).
| 1. Замовник: | |
| Назва замовника | Вишгородська міська рада |
| Код за ЄДРПОУ | 04054866 |
| Місцезнаходження | пл. Шевченка, 1, м. Вишгород, Вишгородський р-н, Київська обл., Україна, 07301 |
| Посадові особи замовника, уповноважені здійснювати зв’язок з учасниками [прізвище, ім’я по батькові, посада та адреса, номер телефону та телефаксу (із зазначенням коду міжміського телефонного зв’язку), електронна адреса] | Златова Тетяна Юріївна – уповноважена особа, відповідальна за організацію та проведення процедур закупівель у Вишгородській міській раді, завідувач сектору публічних закупівель, площа Шевченка,1, каб. 97, м. Вишгород, Київська область, Україна, 07301
телефон: (04596) 54-203, +380505565089; e-mail: vyshgorodtender@gmail.com |
| 2. Номер закупівлі в електронній системі закупівель Prozorro | UA-2023-09-28-008450-a |
| 3. Предмет закупівлі: | ДК 021:2015- 14410000-8 – Кам’яна сіль (Сіль технічна помол № 3 для посипання доріг) |
| Вид предмета закупівлі | Закупівля товарів |
| Конкретна назва предмета закупівлі | Сіль технічна помол № 3 для посипання доріг |
| Коди та назви відповідних класифікаторів предмета закупівлі і частин предмета закупівлі (лотів) (за наявності) | ДК 021:2015- 14410000-8 – Кам’яна сіль |
| 4. Розмір бюджетного призначення за кошторисом або очікувана вартість предмета закупівлі (грн) | 3 800 000,00 грн. з ПДВ |
| 5. Кількість | 400 т. |
| 6. Обґрунтування технічних та якісних характеристик предмета закупівлі | Технічні та якісні характеристики предмета закупівлі визначені у відповідному додатку до тендерної документації та встановлені відповідно до потреб Замовника та з урахуванням загальноприйнятих норм і стандартів для зазначеного предмета закупівлі. |
| 7. Обґрунтування розміру бюджетного призначення | Розмір бюджетного призначення визначено відповідно до затвердженого розпису бюджету Вишгородської міської ради на 2023 рік. |
| 8. Обґрунтування очікуваної вартості предмету закупівлі | Визначено відповідно до Примірної методики визначення очікуваної вартості закупівлі (наказ Міністерства розвитку економіки, торгівлі та сільського господарства України №275 від 18.02.2020 року), шляхом порівняння ринкових цін на аналогічний предмет закупівлі, шляхом моніторингу загальнодоступної інформації, яка міститься у відкритих джерелах (у т.ч. на сайтах виробників, в електронних каталогах, рекламі, прайс-листах, в електронній системі закупівель “ProZorro”). |
Відповідно до ст. 143 Конституції України, ст.ст. 25, 26, 59, 69 Закону України «Про місцеве самоврядування в Україні» та з метою впорядкування розміру орендної плати, попередження ухилень від оподаткування фізичних осіб, які отримують доходи від надання нерухомого майна в оренду, забезпечення надходжень до бюджету територіальної громади, відповідно до підпункту 170.1.2 пункту 170.1 статті 170 Податкового кодексу України, згідно з Постановою Кабінету Міністрів України від 29.12.2010 № 1253 «Про затвердження Методики визначення мінімальної суми орендного платежу за нерухоме майно фізичних осіб», міська рада, ВИРІШИЛА:
1) у місті Вишгороді:
– 142,79 грн – для провадження комерційної діяльності;
– 95,19 грн – для виробничої діяльності;
– 47,59 грн – для некомерційної діяльності, у тому числі для проживання фізичних осіб.
2) для села Хотянівка та села Осещина:
– 107,09 грн – для провадження комерційної діяльності;
– 71,39 грн – для виробничої діяльності;
– 35,69 грн – для некомерційної діяльності, у тому числі для проживання фізичних осіб.
Міський голова Олексій МОМОТ
Керуючись п. 7 ч. 3 ст. 42 та ч. 2 ст. 52, ст. 53 Закону України «Про місцеве самоврядування в Україні», скликати чергове засідання виконавчого комітету Вишгородської міської ради VІІІ скликання:
Міський голова Олексій МОМОТ
Відповідно до пункту 20 частини 4 статті 42, частини 8 статті 59 Закону України «Про місцеве самоврядування в Україні» Закону України «Про запобігання корупції», з метою підвищення ефективності заходів щодо запобігання і протидії корупції, в межах повноважень Вишгородської міської ради:
Міський голова Олексій МОМОТ
На виконання п.3.2 протоколу № 213 засідання оперативного штабу Ради оборони Київської області від 04 вересня 2023 року, листа Вишгородської районної військової адміністрації Київської області №07-19/5016 від 03.10.2023 просимо обмежити оприлюднення на офіційних вебсайтах, офіційних сторінках у соціальних мережах у мережі Інтернет, інших медіа та публічних джерелах анонсів/афіш та інформації щодо запланованих подій у сферах культури, туризму, національностей та релігій, а саме: не оприлюднювати інформацію про місце та час проведення запланованих культурно-мистецьких, туристичних, релігійних заходів та подій; інформацію про проведені заходи публікувати після завершення заходу.
Зміни до ЗУ №265 “Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг”, внесені ЗУ №3219
Головне управління ДПС у Київській області повідомляє, що Законом України від 30.06.2022 року №3219 внесені зміни, зокрема до Закону України від 06.07.1995 №265 «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»:
– СГ звільняються від відповідальності за порушення вимог ЗУ №265, вчинені у період з 01 січня 2022 до 01 жовтня 2023, крім відповідальності за порушення порядку розрахунків при продажу підакцизних товарів, діяльності з купівлі/продажу іноземної валюти та у сфері організації та проведення азартних ігор;
– з 01 жовтня 2023 року застосування штрафних санкцій за порушення порядку використання РРО/ПРРО відновлюється. З цієї дати СГ звільняються від відповідальності за порушення вимог ЗУ №265 (крім порушень порядку розрахунків при продажу підакцизних товарів), вчинені при продажу товарів/послуг на:
ТОТ – по дату завершення тимчасової окупації відповідних територій;
територіях активних бойових дій – по дату завершення бойових дій;
територіях можливих бойових дій – по дату припинення можливості бойових дій.
Дати завершення бойових дій, дати завершення тимчасової окупації, дати припинення можливості бойових дій визначаються відповідно до даних Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих РФ;
– тимчасово, до закінчення воєнного стану, але не довше ніж до 01 серпня 2025 року встановлено зменшений розмір штрафних санкцій (25% вартості проданих з порушенням товарів/послуг за порушення, вчинене вперше та 50% за кожне наступне порушення, – було 100% та 150% відповідно) за незастосування РРО/ПРРО, невидачу розрахункового документу або видачу його на неповну суму покупки, що застосовуються до ФОП – платників ЄП, не зареєстрованих платниками ПДВ, які здійснюють торгівлю (крім підакцизних, технічно складних побутових товарів, що підлягають гарантійному ремонту, лікарських засобів, виробів медпризначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння).
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Чи можна здійснювати торгівлю алкогольними напоями в орендованому приміщенні торговельною площею менше 20 кв. м, яке є частиною торгового приміщення з торговельною площею понад 20 кв. м
Головне управління ДПС у Київській області повідомляє, що відповідно до абзацу 14 ст. 1 Закону України від 19.12.1995 № 481/95-ВР «Про державне регулювання виробництва і обігу спирту етилового, коньячного і плодового, алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах, та пального», місцем торгівлі є місце реалізації товарів, у тому числі на розлив, в одному торговому приміщенні (будівлі) за місцем його фактичного розташування, для тютюнових виробів, рідин, що використовуються в електронних сигаретах, та пива – без обмеження площі, для алкогольних напоїв, крім пива, – торговельною площею не менше 20 кв. м, обладнане реєстраторами розрахункових операцій та/або програмними реєстраторами розрахункових операцій (незалежно від їх кількості) або де є книги обліку розрахункових операцій (незалежно від їх кількості), в яких фіксується виручка від продажу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, незалежно від того, чи оформляється через них продаж інших товарів.
Таким чином, у торговому приміщенні з торговельною площею менше 20 кв. м СГ не має права здійснювати реалізацію алкогольних напоїв, крім пива, оскільки реалізація пива здійснюється без обмеження площі.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Для цигарок та алкоголю запроваджуються акцизні марки нового зразка – з додатковим захисним голографічним елементом
Головне управління ДПС у Київській області повідомляє, що 01 липня 2023 року набрала чинності постанова Кабінету Міністрів України від 19 червня 2023 року №618 “Деякі питання маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах”, якою ухвалено рішення про заміну акцизних марок для маркування алкоголю, тютюну та цигарок.
Постановою №618 затверджено нові зразки марок акцизного податку для:
Державній податковій службі доручено забезпечити виготовлення та продаж з 25 серпня акцизних марок нового зразка для алкогольних напоїв, тютюнових виробів, тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням і рідин, що використовуються в електронних сигаретах, вітчизняного та імпортного виробництва в установленому порядку.
Припиняється з 01 вересня 2023 року продаж марок акцизного податку для маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигарета старого зразка, а до 31 січня 2024 року акцизні марки старого зразка мають бути знищені.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Як анулювати реєстрацію платника ПДВ особі, що перебуває на обліку в районі, розташованому в зоні бойових дій
Головне управління ДПС у Київській області інформує, що відповідно до п. 184.3 ст. 184 ПКУ, контролюючий орган анулює реєстрацію особи як платника податку на додану вартість платникам, які подали заяву про анулювання реєстрації, якщо встановить, що така особа відповідає вимогам п. 184.1 ст. 184 ПКУ.
Для анулювання реєстрації, платник ПДВ подає до контролюючого органу за місцем перебування на обліку заяву про анулювання реєстрації платника ПДВ за формою № 3-ПДВ (додаток 3 до Положення про реєстрацію платників податку на додану вартість, затвердженого наказом Міністерства фінансів України від 14.11.2014 № 1130, зареєстрованим у Міністерстві юстиції України 17.11.2014 за № 1456/26233).
Заяву можна подати засобами електронного зв’язку в електронній формі.
В умовах дії правового режиму воєнного стану, територіальні органи ДПС, розташовані у зоні проведення бойових дій, не можуть здійснювати свої повноваження, у тому числі повноваження щодо реєстрації/анулювання реєстрації платників ПДВ.
Для забезпечення безперебійної роботи територіальних органів ДПС у період воєнного стану в Україні, повноваження територіальних органів ДПС, у роботі яких встановлено простій, закріплені за іншими територіальними органами.
Отже, суб’єкт господарювання, який перебуває на обліку в районі, розташованому в зоні бойових дій, з метою анулювання своєї реєстрації як платника ПДВ може подати заяву про анулювання реєстрації за формою № 3-ПДВ засобами електронного зв’язку в електронній формі.
У розділі 1 заяви за формою № 3-ПДВ платник зазначає найменування контролюючого органу, в якому він перебуває на обліку.
Заяву розглядатиме територіальний орган ДПС, за яким закріплено виконання повноважень щодо реєстрації/анулювання реєстрації платників ПДВ територіального органу ДПС, у роботі якого встановлено простій.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Небанківські надавачі платіжних послуг
Головне управління ДПС у Київській області повідомляє, що відповідно до норм Законів України від №1591 «Про платіжні послуги» та від 12.01.2023 №2888 «Про внесення змін до Податкового кодексу України (щодо платіжних послуг)» до небанківських надавачів платіжних послуг належать:
-платіжні установи (у тому числі малі платіжні установи);
-філії іноземних платіжних установ;
-установи електронних грошей;
-фінансові установи, що мають право на надання платіжних послуг;
-оператори поштового зв‘язку;
-надавачі нефінансових платіжних послуг;
-фінансова установа, що має право на надання платіжних послуг, – юридична особа, яка отримала ліцензію на провадження діяльності з надання фінансових послуг та ліцензію на надання окремих фінансових платіжних послуг, з урахуванням обмежень, визначених цим Законом;
-емітент електронних грошей – установа електронних грошей або інша юридична особа, яка надає платіжні послуги з випуску електронних грошей та виконання платіжних операцій з ними, у тому числі відкриття та обслуговування електронних гаманців, та має право на надання такої платіжної послуги відповідно до Закону №1591.
Звертаємо увагу, що повернення суми бюджетного відшкодування також може здійснюватися на рахунки платника у небанківського надавача платіжних послуг. Для цього платник податків зобов’язаний лише вказати реквізити його рахунку, відкритого в небанківського надавача платіжних послуг, для перерахування бюджетного відшкодування. Дані про рахунки платника податків вносяться до Реєстру заяв про повернення сумибюджетного відшкодування
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Чи нараховуються штрафні санкції та пеня платникам єдиного внеску у період з початку дії воєнного стану в Україні
Головне управління ДПС у Київській області інформує, що відповідно до Закону України від 30 червня 2023 № 3219-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану», який набрав чинності 01.08.2023 року, внесені зміни до:
– п. 9 прим. 21 розд. VIII «Прикінцеві та перехідні положення» Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» із змінами та доповненнями, тимчасово, за порушення, вчинені у період з початку дії воєнного стану на території України, до 01 серпня 2023 року, штрафні санкції, визначені частиною 11 ст. 25 Закону № 2464, не застосовуються.
– п. 9 прим. 22 розд. VIII «Прикінцеві та перехідні положення» Закону України № 2464-VI, тимчасово, на період з початку дії воєнного стану на території України, до 01 серпня 2023 року, платникам єдиного внеску не нараховується пеня, а нарахована пеня за цей період підлягає списанню.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
ЗУ № 3219: Частково зняті обмеження на проведення документальних перевірок
Головне управління ДПС у Київській області інформує, що Законом України від 30 червня 2023 року № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану», який набрав чинності 01.08.2023 року, передбачено часткове зняття обмежень на проведення контролюючими органами документальних перевірок.
Зазначене стосується документальних позапланових перевірок, які проводяться на звернення платника податків та/або з підстав, визначених підпунктами 78.1.1 (у частині документальних позапланових перевірок платників щодо яких отримано інформацію, що свідчить про порушення податкового законодавства з питань оподаткування доходів, отриманих нерезидентами із джерелом походження з України, та/або з питань оподаткування нерезидентів, які здійснюють діяльність через відокремлені підрозділи, платників, які здійснюють діяльність у сфері виробництва та/або реалізації підакцизної продукції, організації та проведення азартних ігор в Україні (гральний бізнес), платників податків, які надають фінансові, платіжні послуги), 78.1.2 (в частині контролю за трансфертним ціноутворенням), 78.1.5, 78.1.7, 78.1.8, 78.1.9, 78.1.12, 78.1.14 – 78.1.16, 78.1.21 та 78.1.22 пункту 78.1 статті 78 ПКУ, та/або документальних позапланових перевірок платників, щодо яких отримано податкову інформацію, що свідчить про порушення валютного законодавства в частині дотримання граничних строків надходження товарів за імпортними операціями та/або валютної виручки за експортними операціями.
Водночас, змінено вимоги до складання плану-графіку проведення документальних планових перевірок: тимчасово на період з 01 серпня 2023 року до припинення або скасування воєнного стану до плану-графіку документальних планових перевірок можуть бути включені платники податків:
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Які суб’єкти господарювання звільняються від штрафних санкцій за порушення вимог закону про застосування РРО з початку дії воєнного стану
Головне управління ДПС у Київській області інформує, що Законом України від 30 червня 2023 року № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану», який набрав чинності 01.08.2023 року, внесені зміни, зокрема до розд. ІІ «Прикінцеві положення» Закону України від 06.07.1995 № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами та доповненнями (далі – Закон № 265).
Відповідно до п. 12 розд. ІІ «Прикінцеві положення» Закону № 265, суб’єкти господарювання звільняються від відповідальності за порушення вимог Закону № 265, вчинені ними у період з 01 січня 2022 року до 01 жовтня 2023 року, крім відповідальності за порушення порядку здійснення розрахункових операцій при продажу підакцизних товарів, здійснення діяльності з купівлі/продажу іноземної валюти, діяльності у сфері організації та проведення азартних ігор.
Починаючи з 01.10.2023 року, штрафні санкції застосовуються до всіх суб’єктів господарювання, при цьому від відповідальності звільняються СГ за порушення вимог Закону № 265 (крім порушень порядку здійснення розрахункових операцій при продажу підакцизних товарів), вчинені ними при продажу товарів, наданні послуг на:
– тимчасово окупованих РФ територіях України, – по дату завершення тимчасової окупації відповідних територій;
– територіях активних бойових дій, – по дату завершення бойових дій на відповідних територіях;
– територіях можливих бойових дій, – по дату припинення можливості бойових дій на відповідних територіях.
Дати завершення бойових дій, дати завершення тимчасової окупації, дати припинення можливості бойових дій визначаються відповідно до даних Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією.
Нагадуємо, що Перелік територій, на яких ведуться (велися) бойові дії або тимчасово окупованих РФ, затверджений наказом Міністерства з питань реінтеграції тимчасово окупованих територій від 22.12.2022 року №309 (зі змінами та доповненнями).
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Як діяти у разі виявлення несправності програмного реєстратора розрахункових операцій
Головне управління ДПС у Київській області нагадує , що у разі несправності програмного реєстратора розрахункових операцій (суб’єкту господарювання необхідно встановити вид несправності та:
– якщо несправність пов’язана з порушенням роботи програмного забезпечення (далі – ПЗ), то слід оновити версію ПЗ ПРРО та повторити процедуру закриття зміни;
– якщо виявлена несправність самого пристрою (пошкодження), то слід подати Повідомлення про виявлення несправностей програмного реєстратора розрахункових операцій за формою № 2-ПРРО (J/F 1316701) (додаток 2 до Порядку реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затвердженого наказом Міністерства фінансів України від 23.06.2020 № 317 «Про внесення змін до наказу Міністерства фінансів України від 14 червня 2016 року № 547» (далі – Порядок)) (далі – Повідомлення за ф. № 2-ПРРО) з позначкою про несправність та після відновлення роботи пристрою подати Заяву про реєстрацію програмного реєстратора розрахункових операцій за формою № 1-ПРРО (за ідентифікатором форми J/F 1316605) (додаток 1 до Порядку) з позначкою про відновлення роботи;
– якщо пристрій викрадено або втрачено, – слід подати Повідомлення за ф. № 2-ПРРО з позначкою про крадіжку. У такому випадку реєстрація викраденого/втраченого ПРРО скасовується. Для відновлення проведення розрахункових операцій необхідно зареєструвати новий ПРРО, якому у встановленому порядку буде присвоєно фіскальний номер.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Коли платнику податків надсилається податкова вимога
Головне управління ДПС у Київській області нагадує, що відповідно до п. 59.3 ст. 59 Податкового кодексу України (далі – ПКУ) податкова вимога разом з детальним розрахунком суми податкового боргу надсилається не раніше першого робочого дня після закінчення граничного строку сплати суми грошового зобов’язання.
Податкова вимога повинна містити відомості про факт виникнення податкового боргу та права податкової застави, розмір податкового боргу, який забезпечується податковою заставою, обов’язок погасити податковий борг та можливі наслідки його непогашення в установлений строк, попередження про опис активів, які відповідно до законодавства можуть бути предметом податкової застави, а також про можливі дату та час проведення публічних торгів з їх продажу.
Податкова вимога надсилається (вручається) також платникам, які самостійно подали податкові декларації, але не погасили суми податкових зобов’язань у встановлені ПКУ строки, без попереднього надсилання (вручення) податкового повідомлення-рішення – п. 59.4 ст. 59 ПКУ.
Відповідно до п. 59.1 ст. 59 ПКУ, якщо у платника податків виник податковий борг, контролюючий орган надсилає (вручає) йому податкову вимогу в порядку, визначеному для надсилання (вручення) податкового повідомлення-рішення.
Податкова вимога може надсилатися (вручатися) контролюючим органом за місцем обліку платника податків, в якому обліковується податковий борг платника податків.
Податкова вимога не надсилається (не вручається), а заходи, спрямовані на погашення (стягнення) податкового боргу, не застосовуються, якщо загальна сума податкового боргу платника податків не перевищує 180 неоподатковуваних мінімумів доходів громадян. У разі збільшення загальної суми податкового боргу до розміру, що перевищує 180 неоподатковуваних мінімумів доходів громадян, контролюючий орган надсилає (вручає) податкову вимогу такому платнику податків. Строк давності, визначений п. 102.4 ст. 102 ПКУ для стягнення податкового боргу, у такому випадку розпочинається не раніше дня виникнення податкового боргу у сумі, що перевищує 180 неоподатковуваних мінімумів доходів громадян.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Податкова знижка на суму коштів, сплачених за оренду житла ВПО
Головне управління ДПС у Київській області нагадує, що статтею 166 Податкового кодексу України встановлені порядок та підстави нарахування податкової знижки платникам податку.
Суми податкової знижки та підстави для її нарахування відображаються у річній податковій декларації про майновий стан і доходи, яка подається по 31 грудня включно наступного за звітним податкового року.
Податкова знижка на суму коштів, сплачених як орендна плата за договором оренди житла (квартири, будинку), надається виключно за умови, що платник та/або члени його сім’ї першого ступеня споріднення:
– не мають у власності придатної для проживання житлової нерухомості, розташованої поза межами тимчасово окупованої території України;
– не отримують передбачених законодавством України бюджетних виплат для покриття витрат на проживання.
Розмір такої знижки не може перевищувати (у розрахунку на календарний рік) 30 розмірів мінімальної заробітної плати, встановленої на 01 січня звітного (податкового) року.
Факт внутрішнього переміщення підтверджується довідкою про взяття на облік внутрішньо переміщеної особи (далі ВПО) – ст.4 Закону України від 20.10.2014 № 1706-VII «Про забезпечення прав і свобод внутрішньо переміщених осіб».
Такі особи зобов’язані інформувати контролюючі органи про зміну даних, зокрема: адреси реєстрації місця проживання відповідно паспортного документа та адреси фактичного місця проживання/перебування відповідно інформації, зазначеної в довідці, шляхом подання заяви про внесення змін до ДРФО за формою №5ДР.
Платник податків – внутрішньо переміщена особа подає Декларацію до контролюючого органу, до якого подано зазначені вище документи та в якому перебуває на обліку – п. 49.1 ст. 49 ПКУ.
Необхідною умовою підтвердження здачі житла в оренду є наявність цивільно-правового договору.
Цивільним кодексом України (далі – ЦКУ) передбачено, що договір найму житла укладається у письмовій формі (ст.811 ЦКУ), розмір плати за найм житла встановлюється у договорі найму житла (п.1 ст.820 ЦКУ), за договором найму (оренди) житла одна сторона – власник житла передає або зобов’язується передати другій стороні житло для проживання у ньому на певний строк за плату.
Платник має подати заяву довільної форми, в якій зазначається, що він та/або члени його сім’ї першого ступеня споріднення:
– не мають у власності придатної для проживання житлової нерухомості, розташованої поза межами тимчасово окупованої території України;
– не отримують передбачених законодавством України бюджетних виплат для покриття витрат на проживання.
З метою перевірки зазначеної інформації у заяві мають міститись відомості, які дозволяють ідентифікувати членів сім’ї (прізвище, ім’я, по батькові та реєстраційний номер облікової картки платника податків або серію та номер паспорта (для ФО, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку в паспорті)).
Нагадуємо, що членами сім’ї ФО першого ступеня споріднення вважаються її батьки, її чоловік або дружина, діти такої фізичної особи, у тому числі усиновлені – п.п.14.1.263 п.14.1 ст.14 ПКУ.
Для отримання податкової знижки на суму коштів, сплачених у вигляді орендної плати за договором оренди житла (квартири, будинку), платник податку – ВПО має подати до контролюючого органу, в якому перебуває на обліку такі документи:
– Декларацію про майновий стан і доходи громадян;
– копію довідки про взяття на облік внутрішньо переміщеної особи;
– копію договору оренди житла;
– копії платіжних та розрахункових документів, що підтверджують факт сплати (крім електронних розрахункових документів);
– заяву, в якій зазначені відомості щодо відсутності умов, які не дають право на отримання податкової знижки згідно з нормами законодавства.
Додатковими документами, що підтверджують відсутність умов, які не дають права на отримання податкової знижки може бути Витяг з Державного реєстру речових прав на нерухоме майно, інформація від структурних підрозділів з питань соціального захисту населення обласних, Київської міської. райдержадміністрацій щодо адресної допомоги для покриття витрат на проживання, тощо.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Закон України №3225-ІХ: Зміни в оподаткуванні СГ, що здійснюють діяльність у сфері організації та проведення азартних ігор
Головне управління ДПС у Київській області інформує, що 03 вересня 2023 року набрав чинності Закон України «Про внесення змін до Податкового кодексу України щодо підтримки діяльності з охорони людського життя на морі відповідно до міжнародних договорів України» від 10.08.2023 № 3325-IX, яким внесені зміни та уточнення щодо оподаткування СГ, що здійснюють діяльність у сфері організації та проведення азартних ігор.
Зміни полягають у приведенні формулювань щодо діяльності СГ у відповідність до норм Закону України від 14.07. 2020 № 768-ІХ «Про державне регулювання діяльності щодо організації та проведення азартних ігор» (далі – Закон № 768), яким визначено правові засади здійснення державного регулювання господарської діяльності у сфері організації та проведення азартних ігор.
Відповідно до частини 1ст. 1 розділу І Закону №768, азартна гра – будь-яка гра, умовою участі в якій є внесення гравцем ставки, що дає право на отримання виграшу (призу), імовірність отримання і розмір якого повністю або частково залежать від випадковості, а також знань і майстерності гравця.
Згідно з частиною 1 ст. 2 Закону №768 на території України дозволяється організовувати та проводити виключно такі види діяльності у сфері організації та проведення азартних ігор:
1) організація та проведення азартних ігор у гральних закладах казино;
2) організація та проведення азартних ігор казино в мережі Інтернет;
3) організація та проведення букмекерської діяльності в букмекерських пунктах та в мережі Інтернет;
4) організація та проведення азартних ігор у залах гральних автоматів;
5) організація та проведення азартних ігор в покер в мережі Інтернет.
Частиною 1 ст. 24 Закону № 768 встановлено, що організація та проведення азартних ігор в мережі Інтернет здійснюється організатором азартних ігор під брендом організатора азартних ігор на підставі відповідної ліцензії відповідно до вимог цього Закону та законодавства про азартні ігри виключно через онлайн-системи організаторів азартних ігор, які відповідають вимогам цього Закону.
Пунктом 37 частини 1 ст. 1 розділу І Закону № 768 передбачено, що організатор азартних ігор – це юридична особа – резидент України, яка на підставі отриманої ліцензії має право здійснювати зазначений у такій ліцензії вид діяльності з організації та проведення азартних ігор, відповідно до вимог цього Закону.
Отже діяльність у сфері організації та проведення азартних ігор може здійснюватися виключно згідно з отриманою ліцензією.
Відповідно до п. 134.1 ст. 134 Податкового кодексу України (далі – ПКУ), об’єктом оподаткування податком на прибуток підприємств, що підлягає оподаткуванню згідно з п. 141.5 ст. 141 ПКУ, зокрема, є:
Підпунктом 141.5.1 п. 141.5 ст. 141 ПКУ встановлено, що суб’єкти, що здійснюють діяльність у сфері організації та проведення азартних ігор, одночасно з податком на прибуток за ставкою, визначеною у п. 136.1 ст. 136 ПКУ, сплачують податок на дохід за ставками, визначеними у п.п.136.4.1, 136.4.2 п. 136.4 ст. 136 ПКУ.
Нарахований суб’єктом, що здійснює діяльність у сфері організації та проведення азартних ігор, податок на дохід за ставками, визначеними в п.п. 136.4.1, 136.4.2 п. 136.4 ст. 136 ПКУ, не є різницею та не зменшує фінансовий результат до оподаткування такого суб’єкта.
Під час провадження діяльності у сфері організації та проведення азартних ігор одночасно зі ставкою податку на прибуток, визначеною у п. 136.1 ст.136 ПКУ, ставка податку на дохід встановлюється у розмірі:
Відповідно до п. 136.5 ст. 136 ПКУ, податок на дохід, визначений як об’єкт оподаткування у підпунктах 134.1.2, 134.1.4, 134.1.5 п. 134.1 ст. 134 ПКУ є частиною податку на прибуток.
Отже, на суб’єктів господарювання, що на підставі відповідної ліцензії здійснюють господарську діяльність у сфері організації та проведення азартних ігор, зокрема з організації та проведення азартних ігор у мережі Інтернет, покладається обов’язок із нарахування податку на прибуток підприємств відповідно до п. 141.5 ст. 141 ПКУ, з урахуванням положень п.п. 136.4.1, 136.4.2 п. 136.4 ст. 136 ПКУ.
Водночас дохід, отриманий від організації та проведення азартних ігор у залах гральних автоматів, оподатковується за ставкою 10 % відповідно до п.п. 136.4.1 п. 136.4 ст. 136 ПКУ незалежно від того, чи знаходиться такий зал у казино або за його межами.
Залишаємось на зв’язку:
Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук ГУ ДПС у Київській області: https://www.facebook.com/tax.kyiv.oblast
ГУ ДПС у Київській області
Відповідно до статті 53 Закону України «Про запобігання корупції», керуючись, статтею 42 Закону України «Про місцеве самоврядування в Україні», з метою застосування ефективних стратегічних та практичних заходів, направлених на мінімізацію корупційних ризиків в діяльності міської ради та її виконавчого комітету, а також посилення їх спроможності в процесі створення та застосування механізмів запобігання корупції:
Міський голова Олексій МОМОТ
Шановна громадо!
В рамках модернізації системи електронних сервісів Пенсійного фонду України (https://portal.pfu.gov.ua) реалізовано можливість формування звернень на подачу відомостей про участь застрахованих осіб в профспілкових організаціях та відомостей про медичні огляди працівників установами та організаціями.
Мета нового сервісу – облік в електронній формі відомостей про трудову діяльність працівника.
